
Résumé Exécutif
Le secteur de l’offshore profond en Afrique s’est rapidement imposé comme une nouvelle frontière essentielle pour l’approvisionnement mondial en hydrocarbures, stimulé par des découvertes significatives et des avancées technologiques. Cette évolution est cruciale pour l’avenir énergétique du continent et pour la diversification de l’approvisionnement mondial. Bien qu’elle offre des opportunités économiques substantielles par la génération de revenus, la création d’emplois et le développement d’infrastructures, cette expansion est également semée d’embûches. Celles-ci incluent les coûts élevés et les complexités techniques des opérations en eaux profondes, les problèmes de gouvernance persistants menant à la « malédiction des ressources », ainsi que des risques environnementaux et sociaux importants. Les implications stratégiques résident dans la nécessité d’équilibrer les impératifs économiques avec les objectifs de durabilité dans le contexte d’une transition énergétique mondiale.
1. Introduction : Définir la frontière de l’offshore profond africain
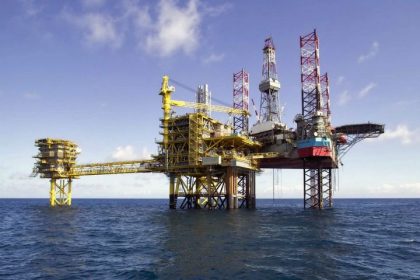
L’exploitation des hydrocarbures en mer, désignée par le terme « offshore », se déroule « au large des côtes » et est menée à partir de plateformes, qu’elles soient fixes ou flottantes, ancrées au fond de la mer. Le secteur de l’offshore profond se distingue par des opérations menées à des profondeurs d’eau allant de 400 à 1 500 mètres, voire au-delà en « ultra-profond », avec des opérations actuelles atteignant 3 000 mètres et des objectifs fixés à 4 000 mètres. Ces opérations impliquent également le forage à travers plusieurs milliers de mètres de sédiments pour atteindre les réservoirs. Alors que les plateformes fixes sont généralement utilisées pour des profondeurs inférieures à 300 mètres, les installations flottantes sont indispensables pour l’exploitation des champs pétroliers situés dans les grands fonds.
La production offshore est devenue une composante incontournable de l’approvisionnement énergétique mondial, représentant environ 30 % de la production mondiale de pétrole. L’exploitation en offshore profond a connu un développement rapide à partir des années 1990, sa part dans la production mondiale de pétrole passant de 3 % à environ 6 % depuis 2008. L’Afrique, producteur d’hydrocarbures de longue date, tire des revenus significatifs de l’exploration pétrolière depuis le milieu du XIXe siècle. Le continent recèle de vastes réserves de pétrole brut, avec plus de 2 400 gisements d’hydrocarbures découverts, dont 700 sont suffisamment importants pour une exploitation significative.
L’intérêt pour l’offshore profond ouest-africain, en particulier de l’Angola à la Côte d’Ivoire, a été ravivé par les découvertes du bassin de Campos au Brésil en 1984/85, qui ont révélé des contextes géologiques similaires le long de la marge est de l’océan Atlantique. L’exploration systématique en eaux profondes dans le bassin du Congo (Angola) a débuté en 1994, menant à des taux de succès exceptionnels et à des ajouts de réserves considérables.
L’appellation de « nouvelle frontière » pour l’offshore profond africain ne signifie pas la découverte de potentiels géologiques entièrement inconnus, mais plutôt la réévaluation et la viabilisation de ressources auparavant considérées comme non économiques ou techniquement inaccessibles. Les avancées dans les techniques de levés géophysiques , les progrès dans les technologies de forage en eaux profondes , et l’amélioration de la rentabilité des projets ont rendu ces ressources exploitables. Cette dynamique est également alimentée par la demande mondiale de sources d’énergie diversifiées. Ainsi, la « nouveauté » de cette frontière réside moins dans la découverte de territoires vierges que dans l’évolution des capacités industrielles et des conditions de marché. Cela indique une nature cyclique de l’exploitation des ressources, où les progrès technologiques et un environnement de marché favorable transforment le potentiel latent en opportunités concrètes. Cette perspective est essentielle pour comprendre la durabilité à long terme et les risques d’investissement, car elle souligne une dépendance continue aux percées technologiques et à la stabilité du marché.
2. Le paysage de l’offshore profond en Afrique : Découvertes et acteurs clés
L’Afrique possède de vastes ressources en hydrocarbures, avec des réserves prouvées de pétrole atteignant 125,3 milliards de barils en 2021. Le continent représente environ 7 % de la production mondiale de gaz. Les champs d’hydrocarbures sont principalement concentrés dans deux zones géographiques : la côte ouest-africaine (delta du Niger, bassins du Congo et du Cuanza) et les bassins nord-africains (Algérie, Tunisie, Libye, Égypte), avec d’autres bassins producteurs comme le Sénégal.
La Namibie est reconnue comme l’une des frontières pétrolières les plus importantes au monde, avec des réserves offshore estimées à 20 milliards de barils, concentrées dans trois découvertes majeures : le champ Mopane de Galp Energia (10 milliards de barils), la découverte Venus-1X de TotalEnergies (environ 5,1 milliards de barils) et les champs Graff-1X et Jonker-1X de Shell (5 milliards combinés). Ces découvertes pourraient propulser la Namibie parmi les 10 premiers producteurs mondiaux de pétrole d’ici 2035.
La Côte d’Ivoire a connu d’importantes découvertes en eaux profondes, notamment le champ Baleine d’Eni (2,5 milliards de barils de pétrole, 3,3 trillions de pieds cubes de gaz) en 2021, la première découverte commerciale en Afrique de l’Ouest depuis 2001. Eni a également découvert le champ Calao.
L’Angola a enregistré des succès significatifs en eaux profondes depuis 1994, avec au moins quinze découvertes dépassant les 200 millions de barils de pétrole, dont des géants comme Girassol et Dahlia (>1000 millions de barils). Eni a fait une découverte de pétrole léger dans le bloc 15/06 en 2021 (200-250 millions de barils).
Les réserves en eaux profondes du Nigeria figurent parmi les plus prometteuses au niveau mondial. Le champ Bonga, le premier champ nigérian en eaux profondes, a produit plus d’un milliard de barils. Le projet Bonga North de Shell recèle environ 300 millions de barils équivalent pétrole. Owowo West (pic de production de 0,18 million de barils par jour) et Bonga South West Aparo sont d’autres projets nigérians majeurs en eaux profondes.
Le Gabon relance activement l’exploration en eaux profondes, avec 72 % de sa superficie en eaux profondes encore inexplorée. BW Energy a réalisé des découvertes comme Hibiscus North et Bourdon dans la licence Dussafu.
Le Sénégal et la Mauritanie sont en passe de devenir des hubs majeurs d’hydrocarbures, avec des projets comme Greater Tortue Ahmeyim (GTA) et Sangomar.
Le Mozambique attire l’attention mondiale pour ses importantes réserves de gaz naturel offshore, se positionnant comme un hub majeur d’exportation de GNL.
Le champ Pecan du Ghana (pic de production de 0,08 million de barils par jour) et la découverte Eban d’Eni (500-700 millions de barils) soulignent davantage le potentiel ouest-africain.
Le développement de l’offshore profond en Afrique est principalement concentré dans des régions spécifiques comme l’Afrique de l’Ouest et le bassin d’Orange, et dans quelques pays clés tels que le Nigeria, l’Angola, la Namibie, la Côte d’Ivoire et le Mozambique. Cette concentration s’explique par des conditions géologiques favorables, incluant l’abondance de roches mères riches en matière organique, des sables épais et propres, des structures jeunes et une génération continue d’hydrocarbures, ce qui rend ces zones très prolifiques. Les « charnières » en eaux profondes sont particulièrement prometteuses pour l’exploration.
Un déplacement stratégique des compagnies pétrolières internationales (CPI) des opérations onshore/eaux peu profondes vers l’offshore profond est observable. Cette réorientation est une réponse directe aux défis rencontrés à terre, tels que le vandalisme des champs onshore, les problèmes d’infrastructure, le vol de pipelines et le vieillissement des actifs. Ce mouvement représente une stratégie de réduction des risques pour les CPI, qui cherchent des actifs plus sûrs et à plus fort potentiel, même si ceux-ci sont initialement plus complexes techniquement et plus coûteux. Cette tendance crée également des opportunités pour les entreprises locales d’acquérir les actifs onshore cédés, ce qui pourrait transformer le paysage énergétique national.
La course aux nouvelles frontières et le rôle des « super-géants » pétroliers sont également des aspects marquants. Les récentes découvertes en Namibie sont comparées à celles du Guyana , et la découverte Venus de TotalEnergies est présentée comme la plus importante de la compagnie en 20 ans. Les découvertes de Shell en Namibie sont également jugées significatives. Ceci s’inscrit dans une tendance mondiale où les « points chauds » de l’offshore profond deviennent la principale source de croissance pétrolière non-OPEP. Le succès dans ces nouvelles zones repousse la notion de « pic pétrolier ». Cela signifie que, malgré l’élan de la transition énergétique, les grandes compagnies pétrolières continuent de rechercher agressivement des réserves d’hydrocarbures à grande échelle pour répondre à la demande mondiale projetée. L’accent est mis sur les « ressources avantageuses » avec des coûts de production faibles , ce qui implique que même les coûts initiaux élevés de l’offshore profond sont justifiés par l’ampleur et la qualité des réserves. Cette dynamique confirme également que les « super-majors » (ExxonMobil, TotalEnergies, Shell, BP, Chevron) continuent de dominer l’offshore profond en raison de leurs avantages technologiques et financiers nécessaires pour ces opérations complexes , renforçant ainsi leur importance stratégique dans ce domaine.
Tableau 1 : Principales découvertes et réserves en offshore profond en Afrique (par pays/bassin)
| Pays/Bassin | Nom du Champ/Découverte | Opérateur Principal | Réserves Estimées (Pétrole en Mds de barils / Gaz en TCF) | Profondeur d’eau (m) | Année de Découverte/Statut |
| Namibie | Mopane | Galp Energia | 10 Mds barils | Non spécifié | 2024 (Découverte) |
| Namibie | Venus-1X | TotalEnergies | 5.1 Mds barils | Non spécifié | 2022 (Découverte) |
| Namibie | Graff-1X, Jonker-1X | Shell | 5 Mds barils (combinés) | Non spécifié | 2022-2023 (Découvertes) |
| Côte d’Ivoire | Baleine | Eni | 2.5 Mds barils, 3.3 TCF gaz | 1200 | 2021 (Découverte) |
| Angola | Girassol, Dahlia | TotalEnergies | >1 Md barils (chacun) | Non spécifié | Post-1997 (Découvertes) |
| Angola | Bloc 15/06 | Eni | 0.2-0.25 Mds barils | Non spécifié | 2021 (Découverte) |
| Nigeria | Bonga | Shell | >1 Md barils (production cumulée) | >1000 | 2005 (Début production) |
| Nigeria | Bonga North | Shell | 0.3 Mds barils éq. pétrole | Non spécifié | 2025 (FID) |
| Nigeria | Owowo West | ExxonMobil | Non spécifié | 650 | 2012 (Découverte) |
| Ghana | Eban | Eni | 0.5-0.7 Mds barils éq. pétrole | ~50 km de la côte | 2021 (Découverte) |
| Gabon | Hibiscus North, Bourdon | BW Energy | 0.046 Mds barils (Hibiscus), 0.025 Mds barils (Bourdon) | Non spécifié | 2019, 2024 (Découvertes) |
Export to Sheets
Tableau 2 : Principaux projets et opérateurs en offshore profond en Afrique (par pays)
| Pays | Nom du Projet | Opérateur Principal | Partenaires Clés | Année de Démarrage/Pic Prévu | Production Pic Estimée (b/j ou MMSCFD) | Profondeur d’eau (m) | Statut FID | Coût d’Investissement Estimé |
| Nigeria | Bonga North | Shell | NNPC, ExxonMobil, Nigerian Agip Exploration | Avant 2030 | 110 000 b/j | >1000 | 2025 | 5 Mds USD |
| Nigeria | Usan | ExxonMobil | Non spécifié | Q2 2025 – 2027 | >50 000 b/j | Non spécifié | Fin Q3 2025 | 1.5 Mds USD |
| Nigeria | Owowo West Upstream | Esso Exploration | ExxonMobil, TotalEnergies, CNOOC, NNPC, Chevron | 2025 (début), 2027 (pic) | 180 000 b/j | 650 | Non spécifié | Non spécifié |
| Côte d’Ivoire | Baleine | Eni | Petroci Holding | 2023 (Phase 1), 2024 (Phase 2) | 60 000 b/j (Phase 2), 150 000 b/j (Phase 3) | 1200 | Finalisé | >15 Mds USD (total investissements) |
| Angola | Cameia-Golfinho (Kaminho) | TotalEnergies | Sonangol, Petronas | 2028 | 70 000 b/j | Non spécifié | Mai 2024 | Non spécifié |
| Angola | Agogo Integrated West Hub | Azule Energy | Sonangol | Fin 2025 | 120 000 b/j | Non spécifié | Non spécifié | Non spécifié |
| Sénégal/Mauritanie | Greater Tortue Ahmeyim (GTA) | BP | Kosmos Energy, SMHPM, Petrosen | Bientôt | Non spécifié | Non spécifié | Finalisé | Non spécifié |
| Sénégal | Sangomar Phase 1 | Woodside Energy | Non spécifié | 2024 (début), 2025 (pic) | 100 000 b/j | 1180 | Finalisé | Non spécifié |
| Ouganda | Tilenga | TotalEnergies | CNOOC, UNOC | 2025 (cible) | 200 000 b/j (potentiel d’ici 2030) | Onshore | 2022 | 4 Mds USD |
| Ghana | Pecan Field | Aker Energy Ghana | Ghana National Petroleum, Aker, TRG, Lukoil Oil, Bulk Ship & Trade | 2025 (début), 2027 (pic) | 80 000 b/j | Offshore | Non spécifié | Non spécifié |
| Gabon | Cap Lopez LNG Terminal | Perenco | Non spécifié | 2026 | 700 000 tonnes GNL, 25 000 tonnes GPL | Offshore | Non spécifié | 2 Mds USD |
Export to Sheets
Note: Les données sont basées sur les informations disponibles dans les documents de recherche fournis et peuvent être sujettes à des révisions.
3. Avancées technologiques permettant les opérations en offshore profond
L’industrie de l’offshore profond est en constante évolution, poussée par la nécessité d’exploiter des gisements toujours plus profonds et difficiles d’accès. Les prouesses techniques sont impressionnantes, permettant de forer à plus de deux mille mètres d’eau et sur plusieurs kilomètres de couches sédimentaires.
Les innovations dans les techniques de forage sont multiples et ont transformé le secteur :
- Forage directionnel : Cette technique permet de forer des puits sous différents angles à partir d’un seul site, accédant ainsi efficacement à plusieurs réservoirs et réduisant l’empreinte environnementale. Elle permet d’exploiter des surfaces de plusieurs kilomètres carrés depuis une seule plateforme sans avoir à se déplacer verticalement au-dessus de chaque cible.
- Forage automatisé : Les systèmes de forage alimentés par l’IA réduisent les erreurs humaines, améliorent la sécurité et optimisent l’efficacité, entraînant des gains d’efficacité allant jusqu’à 20 %.
- Systèmes de direction rotatifs (RSS) : Ces outils ont révolutionné le forage en fournissant des données en temps réel et une plus grande précision. Ils permettent aux ingénieurs d’ajuster la direction du trépan pendant le forage, assurant un meilleur positionnement du puits, augmentant le succès de l’extraction pétrolière et minimisant les ajustements coûteux.
- Forage à pression gérée (MPD) : Cette technique permet aux opérateurs de contrôler plus précisément la pression au fond du puits, ce qui est crucial pour prévenir les éruptions et résoudre les problèmes de forage. Le MPD améliore la sécurité et l’efficacité, rendant les projets complexes plus attrayants pour les investisseurs.
- Forage à portée étendue (ERD) : L’ERD permet de forer des puits sur de plus longues distances horizontales à partir du site de forage, accédant à des réservoirs éloignés de la plateforme. Cette technique a considérablement amélioré le forage offshore, réduisant le besoin de plateformes multiples et diminuant l’impact de surface et les coûts.
- Analyse de données en temps réel : Les avancées en matière d’analyse de données et d’apprentissage automatique, combinées à des capteurs de fond de puits, permettent aux opérateurs de collecter d’énormes quantités de données sur la température, la pression et les formations rocheuses en temps réel. Cela permet de prendre des décisions éclairées, d’optimiser les paramètres de forage et de prévoir les problèmes potentiels avant qu’ils ne s’aggravent.
Les opérations en offshore profond dépendent fortement d’infrastructures et de plateformes spécialisées en raison des profondeurs extrêmes et des conditions marines difficiles. Les plateformes flottantes sont essentielles pour les opérations à des profondeurs d’eau supérieures à 300 mètres. Parmi les types clés, on trouve :
- Unités flottantes de production, de stockage et de déchargement (FPSO) : Ce sont des navires en forme de coque qui produisent, traitent, stockent et déchargent le pétrole. Ancrées au fond de la mer, elles peuvent fonctionner en continu dans des eaux ultra-profondes (jusqu’à 3 000 mètres) pendant plus de 20 ans. Les FPSO sont particulièrement privilégiées dans les zones éloignées ou en eaux profondes car elles éliminent le besoin de pipelines coûteux sur de longues distances pour transporter le pétrole vers la côte. Elles peuvent être redéployées vers de nouveaux champs une fois qu’un réservoir est épuisé, maximisant ainsi l’utilité des investissements. Les FPSO converties sont souvent choisies pour leur rentabilité et leurs délais de livraison plus courts.
- Plateformes semi-submersibles : Ces plateformes offrent une stabilité accrue dans les eaux agitées et sont couramment utilisées pour les activités de forage et de production en eaux profondes.
- Navires de forage : Ces navires mobiles offrent une mobilité rapide entre les sites de forage et maintiennent leur position grâce à des systèmes de positionnement dynamique avancés.
- Plateformes SPAR : Ce sont des plateformes flottantes ancrées verticalement, bien adaptées à la production dans des profondeurs d’eau allant de 300 à 1500 mètres.
Les systèmes de production sous-marins sont des infrastructures sous-marines sophistiquées qui permettent l’extraction et le traitement des hydrocarbures directement depuis le fond marin, minimisant considérablement le besoin de grandes installations de surface et réduisant l’empreinte environnementale des opérations offshore. Leurs composants clés incluent les puits sous-marins, les têtes de puits (assemblages de vannes contrôlant le flux), les collecteurs (pour la collecte et la distribution des fluides), les conduites d’écoulement (pipelines sous-marins), les ombilicaux (fournissant l’énergie, la communication et le contrôle hydraulique) et les systèmes de contrôle sous-marins avancés. Ces systèmes sont conçus pour résister à des pressions et des températures extrêmes et peuvent être opérés à distance, améliorant la sécurité en minimisant l’exposition du personnel aux environnements sous-marins dangereux.
La viabilité et l’expansion de l’offshore profond africain en tant que « nouvelle frontière » dépendent presque entièrement de l’innovation technologique continue et de l’adaptation. Les conditions physiques du forage en offshore profond (profondeurs extrêmes allant jusqu’à 3000 m, avec des objectifs à 4000 m, et des centaines de kilomètres au large) sont intrinsèquement complexes et exigeantes. La panoplie d’avancées technologiques, telles que les systèmes de positionnement dynamique (DPS), les obturateurs de puits (BOP) avancés, les fluides de forage spécialisés, les systèmes de production sous-marins sophistiqués, l’analyse de données en temps réel et les véhicules sous-marins autonomes (AUV), sont des éléments transformateurs. Leur fonction principale est d’améliorer l’efficacité, de réduire les coûts, de renforcer la sécurité et d’étendre l’accès à des réserves auparavant inaccessibles ou non économiques. Par exemple, les FPSO diminuent le besoin de pipelines coûteux , et les systèmes sous-marins minimisent l’empreinte de surface et l’exposition du personnel aux dangers. Cette dépendance profonde à la technologie implique un besoin significatif en main-d’œuvre hautement qualifiée, en expertise d’ingénierie spécialisée et en investissements substantiels en R&D, ce qui a des implications directes pour le développement du contenu local et l’autonomie technologique à long terme des nations africaines.
De plus, il est observé que le golfe du Mexique sert de « banc d’essai » de longue date pour les technologies qui sont ensuite déployées dans d’autres régions du monde. Cela suggère que les avancées technologiques en matière de forage en eaux profondes ne sont généralement pas développées isolément pour les projets africains, mais sont plutôt éprouvées et affinées dans d’autres bassins matures en eaux profondes (comme le golfe du Mexique ou le bassin de Campos au Brésil) avant d’être appliquées aux opérations en offshore profond africain. Ce processus permet le transfert de technologies éprouvées et de meilleures pratiques opérationnelles, ce qui peut accélérer le déploiement et réduire certains risques de développement pour les projets africains. Bien que ce transfert de technologie mondial soit bénéfique pour un déploiement rapide et une réduction des risques, il signifie également que les pays africains pourraient être principalement des destinataires plutôt que des innovateurs de ces technologies de pointe. Pour réellement tirer parti du secteur de l’offshore profond pour un développement durable, les nations africaines doivent passer du statut de simples bénéficiaires à celui de promoteurs de leurs propres capacités technologiques et écosystèmes d’innovation.
4. Opportunités économiques et dynamiques d’investissement
Les projets pétroliers et gaziers en offshore profond représentent des investissements massifs, souvent chiffrés en milliards de dollars par opération. À l’échelle mondiale, les entreprises devraient investir près de 104 milliards de dollars dans l’offshore cette année, un chiffre qui devrait atteindre près de 140 milliards de dollars d’ici 2027. Malgré les dépenses initiales élevées, le coût moyen de développement des champs en eaux profondes a presque diminué de moitié au cours de la dernière décennie, passant d’environ 14 $/baril à 8 $/baril, grâce à un nouveau modèle offshore plus efficace de l’industrie. Cette réduction du coût unitaire rend les projets en eaux profondes plus économiquement compétitifs et attrayants.
Les nouvelles découvertes en eaux profondes, notamment en Namibie, sont considérées comme des « ressources avantageuses » en raison de leurs faibles coûts de production une fois développées. Les découvertes majeures en Namibie, comme Venus (TotalEnergies) et Mopane (Galp), devraient générer d’importants contrats sous-marins (plus de 2,5 milliards de dollars pour Venus). Le développement de ses deux principales découvertes d’hydrocarbures devrait doubler le PIB de la Namibie. Parmi les investissements spécifiques, le projet Bonga North en eaux profondes au Nigeria représente un investissement de 5 milliards de dollars , et ExxonMobil prévoit d’investir 1,5 milliard de dollars dans le champ Usan au Nigeria. Le projet Tilenga en Ouganda est estimé à 4 milliards de dollars. Dans l’ensemble, les projets pétroliers et gaziers africains offrent des opportunités significatives de revenus d’exportation et de gains économiques tangibles pour la société. Des prix du pétrole élevés et soutenus stimulent directement les revenus des gouvernements et les réserves de devises étrangères.
L’exploration pétrolière est une source de revenus importante en Afrique, capable de soutenir les économies et d’améliorer le bien-être des citoyens. L’industrie pétrolière et gazière reste un moteur principal de la croissance et du développement économique du continent. Une production accrue en eaux profondes au Nigeria devrait stabiliser les recettes en devises, contribuer substantiellement aux revenus du gouvernement et renforcer la sécurité énergétique nationale. Ces projets devraient créer des milliers d’emplois directs et indirects, stimuler les chaînes d’approvisionnement locales et renforcer la confiance générale des investisseurs dans la région. Les récentes découvertes pétrolières en Namibie pourraient la positionner parmi les 10 premiers producteurs mondiaux de pétrole d’ici 2035 et potentiellement doubler son économie. Le PIB du Mozambique devrait augmenter de 6,5 % grâce aux investissements dans le gaz, et le Sénégal espère maintenir une croissance du PIB de 8 % au cours de la prochaine décennie grâce à ses projets pétroliers et gaziers à venir. L’investissement dans l’énergie africaine peut générer des fonds qui peuvent être réinjectés dans d’autres secteurs économiques à fort potentiel, tels que l’agriculture, les mines, les télécommunications, les services et le commerce, entraînant un effet d’entraînement plus large d’opportunités.
Les gouvernements des régions du « Triangle d’Or » en eaux profondes (par exemple, Angola, Nigeria, Ghana, Congo, Guinée équatoriale) utilisent activement des conditions fiscales compétitives pour attirer les investissements des CPI. Ils optent souvent pour une « part gouvernementale » inférieure à celle des opérations onshore afin de compenser le risque et le coût accrus associés à l’exploration et à la production en eaux profondes. Des conditions fiscales attrayantes incluent de faibles charges initiales (comme de faibles primes de signature) et des plafonds élevés de recouvrement des coûts (allant de 60 % à 100 % du pétrole brut après redevances), comme l’illustrent les contrats de service pétrolier (CSP) en eaux profondes de la Guinée équatoriale. Le Nigeria a approuvé des incitations stratégiques, y compris des exonérations de TVA sur le gaz et des crédits d’impôt pour les nouveaux investissements dans le pétrole et le gaz en eaux profondes. La loi sur l’industrie pétrolière (PIA) de 2021 a réformé les cadres juridiques et fiscaux, simplifiant les processus d’octroi de licences et offrant des incitations à l’investissement plus claires. Le Code des hydrocarbures du Gabon de 2019 a modifié les conditions fiscales et les parts de production pour attirer les investissements, avec d’autres révisions prévues pour renforcer la compétitivité sur le marché mondial de l’offshore profond. Les petites entreprises, en particulier, bénéficient de mécanismes tels que l’amortissement accéléré des équipements sous-marins.
Il existe un paradoxe entre le coût élevé des projets et le coût unitaire plus faible, ainsi que des incitations fiscales stratégiques. Les projets en offshore profond se caractérisent par des investissements initiaux de plusieurs milliards de dollars et une « complexité technique et logistique considérable – et des coûts élevés ». Pourtant, le coût moyen de développement
par baril a presque diminué de moitié au cours de la dernière décennie. Cette contradiction apparente révèle une dynamique économique cruciale : bien que les
dépenses en capital totales pour les projets en eaux profondes soient immenses en raison de leur ampleur et de leur complexité, les coûts de production unitaires (par baril) sont devenus plus compétitifs grâce à des gains d’efficacité technologiques continus et à des modèles opérationnels optimisés. Cela rend l’offshore profond plus attractif, même avec ses exigences élevées en capital initial. Les gouvernements africains, comprenant cette réalité, proposent des « régimes fiscaux attrayants » et des « crédits d’impôt » pour compenser le risque et le coût initiaux. Cela démontre une compréhension stratégique claire que leur « part gouvernementale » doit être soigneusement équilibrée avec la rentabilité des investisseurs pour attirer les investissements directs étrangers nécessaires. Cela suggère une concurrence mondiale féroce pour les investissements en eaux profondes, où les nations africaines doivent continuellement affiner leurs politiques fiscales pour rester attrayantes. La réduction des coûts par baril rend également l’offshore profond plus résilient aux fluctuations des prix du pétrole, assurant potentiellement des flux de revenus plus stables à long terme pour les pays hôtes, à condition que la gouvernance soit stable et la gestion des revenus efficace. Cette dynamique souligne la sophistication requise pour équilibrer les intérêts nationaux avec l’attraction du capital mondial.
Malgré les opportunités économiques, il existe une tension entre la diversification économique et la dépendance aux ressources. Les bénéfices économiques du pétrole et du gaz sont significatifs, incluant la croissance du PIB, les recettes en devises et la création d’emplois. Les revenus peuvent également financer des infrastructures et des services publics cruciaux. Cependant, des avertissements répétés concernent la « malédiction des ressources » et la dépendance excessive. Les impacts économiques positifs sont conditionnés par une gestion et une exploitation « appropriées » des revenus et nécessitent le « bon investissement ». La « malédiction des ressources » indique qu’une abondance de ressources non renouvelables peut paradoxalement entraîner une croissance économique plus faible, une instabilité politique, de la corruption et la négligence d’autres secteurs productifs. Un mécanisme clé est la « maladie hollandaise », où les exportations de pétrole gonflent la valeur de la monnaie nationale, rendant les autres exportations non compétitives et entravant la diversification. Les opportunités économiques offertes par l’offshore profond sont substantielles, mais elles s’accompagnent d’un risque inhérent d’exacerber les vulnérabilités existantes si elles ne sont pas gérées stratégiquement. Le défi fondamental pour les nations africaines est de tirer parti de ces revenus de l’offshore profond non seulement pour des gains immédiats, mais aussi pour promouvoir activement une véritable diversification économique et éviter les pièges d’une dépendance aux ressources. Cela exige une gouvernance solide, une gestion transparente des revenus et une planification stratégique à long terme qui privilégie l’investissement dans le capital humain et les industries non extractives.
Tableau 3 : Impacts économiques de l’offshore profond en Afrique : Opportunités vs. Défis
| Catégorie | Opportunités | Défis |
| Génération de revenus | Augmentation des recettes gouvernementales et des réserves de devises étrangères | Forte dépendance aux revenus des ressources , Volatilité des prix mondiaux du pétrole |
| Croissance du PIB | Potentiel de doubler le PIB (ex: Namibie) , soutien à la croissance économique et au développement | Risque de « malédiction des ressources » (croissance économique plus faible) , « Maladie hollandaise » (impact négatif sur autres secteurs) |
| Emploi | Création de milliers d’emplois directs et indirects , stimulation des chaînes d’approvisionnement locales | Création d’emplois souvent exagérée ou temporaire , emplois qualifiés souvent occupés par des travailleurs extérieurs , automatisation future |
| Attraction des investissements | Augmentation des investissements directs étrangers (IDE) , confiance accrue des investisseurs | Coûts initiaux élevés des projets , risques élevés « above-ground » (politiques, opérationnels) |
| Politique fiscale | Incitations fiscales et régimes compétitifs pour attirer les CPI | Nécessité de trouver un équilibre entre part gouvernementale et rentabilité des investisseurs |
| Structure économique | Potentiel de diversification économique via réinvestissement des revenus , renforcement de la sécurité énergétique | Entraînement de la dépendance aux ressources , négligence d’autres secteurs productifs , vulnérabilité aux chocs externes |
| Infrastructures | Financement potentiel pour le développement d’infrastructures | Déficits d’infrastructures existants augmentant les coûts opérationnels |
| Gouvernance | Incitation à la transparence et à la bonne gouvernance pour attirer les investissements | Risque de corruption et de mauvaise gestion des fonds , affaiblissement des institutions |
5. Implications environnementales et sociales
Les activités en offshore profond comportent des risques environnementaux significatifs, en particulier dans des écosystèmes fragiles. Les déversements de pétrole constituent une préoccupation majeure, avec des conséquences potentiellement dévastatrices pour la vie marine, les écosystèmes et les communautés côtières. Le pétrole en surface nuit à la vie aquatique en bloquant la lumière du soleil et en réduisant l’oxygène dissous ; il détruit les propriétés isolantes et imperméabilisantes des plumes et de la fourrure, entraînant l’hypothermie chez les oiseaux et les mammifères marins ; et le pétrole ingéré est hautement toxique. Les déversements importants peuvent anéantir les moyens de subsistance, en particulier pour les communautés de pêcheurs. L’incident de Deepwater Horizon en 2010 sert d’exemple frappant de cette dévastation et de ses impacts à long terme sur les populations marines.
Les levés sismiques, utilisant des canons à air pour générer des ondes sismiques , sont connus pour leurs effets négatifs sur les animaux marins, provoquant désorientation, changements de comportement et même la mort. Un incident en Afrique du Sud en 2016 a été lié à des levés sismiques et à un nombre record d’échouages d’animaux marins. Le rejet de déchets est également un problème : les processus d’exploration et de production peuvent introduire des éléments traces (par exemple, cadmium, arsenic, mercure, cuivre, zinc, plomb) dans les eaux de surface provenant d’aquifères profonds, qui sont toxiques pour la vie aquatique et les humains. Le rejet de fluides de forage, les émissions atmosphériques, les déblais de forage huileux, les torchères de gaz et les fluides de traitement des puits contribuent également à la pollution. Enfin, bien que l’extraction minière en eaux profondes soit spécifiquement mentionnée pour ses dommages irréversibles aux écosystèmes océaniques et à la biodiversité , le principe de perturbation des fonds marins et son impact sur les écosystèmes fragiles sont très pertinents pour le forage pétrolier en offshore profond. La présence d’espèces marines sensibles comme les tortues marines et les récifs coralliens dans les zones affectées soulève des préoccupations importantes.
Des stratégies d’atténuation sont mises en œuvre pour la protection de l’environnement. L’industrie applique une philosophie de « double barrière » pour maintenir le confinement, exigeant deux barrières vérifiées indépendamment entre le réservoir d’hydrocarbures et l’environnement à tout moment. Les obturateurs de puits (BOP) sont des dispositifs de sécurité primaires, avec des versions avancées dotées de plusieurs vérins pour la redondance et un contrôle amélioré. Le tubage des puits pétroliers offshore avec des tubes d’acier emboîtés, cimentés aux parois du puits, ainsi que des centralisateurs, assure l’intégrité du puits et prévient les fuites. Des organisations comme l’OSRL (Oil Spill Response Limited) offrent une coopération industrielle mondiale pour la préparation et la réponse aux déversements de pétrole, fournissant expertise technique, services de préparation complets, formation et capacités de réponse 24h/24 et 7j/7. Les cadres réglementaires, comme la loi sud-africaine de 2022 sur la pollution marine par les hydrocarbures, formalisent l’engagement du pays envers les normes mondiales de sécurité maritime, y compris un système de réponse échelonné pour les déversements (Niveau 1 : local, Niveau 2 : national, Niveau 3 : assistance internationale). Cette loi exige le maintien d’équipements de réponse, la conformité, des inspections et des exercices réguliers, et impose de lourdes sanctions légales et financières en cas de non-conformité. Le « principe du pollueur-payeur » garantit que les parties responsables couvrent les coûts de nettoyage. Les études d’impact environnemental (EIE) sont légalement requises pour de tels projets. L’industrie développe et adopte des méthodes de forage respectueuses de l’environnement, y compris des fluides de forage biodégradables, des systèmes de recyclage de l’eau et des plateformes de forage à faibles émissions, afin de réduire l’impact environnemental. Des entreprises comme TotalEnergies visent de faibles émissions de gaz à effet de serre dans des projets comme Tilenga et soutiennent activement des programmes de biodiversité, y compris la réintroduction du rhinocéros noir.
Les impacts sociaux sur les communautés locales sont également importants. Les projets pétroliers à grande échelle peuvent entraîner l’expropriation de terres et le déplacement de milliers de familles (par exemple, 12 000 familles pour le projet de Total en Ouganda/Tanzanie). Les communautés côtières, en particulier celles qui dépendent de la pêche, expriment de vives craintes quant aux impacts négatifs des activités offshore sur leurs moyens de subsistance. L’afflux local de capitaux et de main-d’œuvre lié aux booms pétroliers peut exercer une forte pression sur les infrastructures publiques (logement, eau, assainissement), entraînant potentiellement une augmentation des taux de pauvreté, des soins de santé médiocres, des taux élevés de mortalité infantile, des inégalités de genre et économiques, et de la criminalité dans les communautés hôtes. Les éléments traces introduits pendant les processus d’exploration peuvent également être toxiques pour les humains. Les disparités significatives entre la richesse générée par l’industrie pétrolière et les avantages limités perçus par les populations locales, associées à des opportunités d’emploi locales restreintes, peuvent alimenter les troubles sociaux et le ressentiment. La « malédiction des ressources » se manifeste souvent par des problèmes sociaux et des conflits liés au contrôle des ressources et au partage des bénéfices. De nombreuses communautés côtières ont des liens spirituels et culturels profonds avec l’océan, qui peuvent être profondément perturbés par les activités industrielles offshore, y compris les levés sismiques et le forage.
Pour atténuer ces impacts, des initiatives de développement du contenu local et des mécanismes de partage des bénéfices sont mis en place. Les nations africaines mettent de plus en plus en œuvre et renforcent des politiques de contenu local qui exigent une participation accrue des entreprises et des professionnels locaux dans le secteur de l’énergie. La loi nigériane sur le contenu local (2010) vise un ratio de contenu local de 70 % d’ici 2027 , tandis que le Sénégal vise 50 % d’ici 2030. Lorsqu’elles sont mises en œuvre efficacement, les politiques de contenu local peuvent réduire les coûts opérationnels pour les entreprises (en diminuant la dépendance à la main-d’œuvre expatriée), atténuer les risques de la chaîne d’approvisionnement, assurer le transfert de connaissances, renforcer les capacités industrielles nationales et créer des emplois. Des entreprises comme Renaissance Africa Energy Holdings s’engagent à réinvestir un pourcentage de leurs revenus dans les communautés hôtes, en se concentrant sur l’éducation, les soins de santé et les programmes d’autonomisation économique. TotalEnergies met l’accent sur un dialogue précoce avec les parties prenantes et une approche globale et intégrée du développement local. De tels programmes d’engagement communautaire sont considérés comme cruciaux pour obtenir et maintenir une « licence sociale d’exploitation ». Cependant, malgré les promesses, la création d’emplois par les projets pétroliers et gaziers est souvent exagérée, et de nombreux emplois créés sont de courte durée ou sont occupés par des travailleurs extérieurs ayant les compétences nécessaires.
Conclusions
L’offshore profond africain se révèle être une frontière énergétique complexe et dynamique, essentielle pour l’approvisionnement mondial en hydrocarbures et pour le développement économique du continent. La transformation des ressources auparavant inaccessibles en opportunités viables est le fruit de progrès technologiques continus, qui permettent d’opérer dans des environnements extrêmes avec une efficacité et une sécurité accrues. Cette dépendance à la technologie souligne la nécessité pour les nations africaines de non seulement accueillir les investissements étrangers, mais aussi de développer leurs propres capacités techniques et d’innovation.
Les opportunités économiques sont considérables, avec des milliards de dollars d’investissements, des revenus substantiels pour les gouvernements, une augmentation du PIB et la création d’emplois. Cependant, ces avantages sont intrinsèquement liés à la capacité des pays à gérer efficacement la « malédiction des ressources ». Sans une gouvernance robuste, une transparence accrue et une gestion stratégique des revenus, la richesse pétrolière risque d’exacerber les inégalités, la corruption et la dépendance économique, au lieu de favoriser une diversification durable.
Les implications environnementales et sociales sont également profondes. Les risques de déversements d’hydrocarbures, les impacts des levés sismiques sur la vie marine et la perturbation des communautés locales sont des préoccupations majeures. Bien que des mesures d’atténuation et des cadres réglementaires soient en place, leur application rigoureuse et le renforcement des capacités locales sont essentiels. Le développement du contenu local et les mécanismes de partage des bénéfices sont des leviers cruciaux pour garantir que les populations locales tirent des avantages tangibles de cette industrie, favorisant ainsi une « licence sociale d’exploitation » durable.
En somme, l’offshore profond africain représente une opportunité de croissance significative, mais sa réussite à long terme dépendra de la capacité des gouvernements et des entreprises à naviguer dans un équilibre délicat entre l’impératif économique, l’innovation technologique et la responsabilité environnementale et sociale. La voie à suivre exige une planification stratégique qui transcende les gains à court terme pour construire des économies résilientes et diversifiées, tout en protégeant les écosystèmes et en assurant le bien-être des communautés.