
I. Introduction
Cette section pose les bases de l’engagement de l’Ouganda dans le secteur des hydrocarbures, soulignant son importance stratégique pour le développement national.
Aperçu de l’émergence de l’Ouganda en tant que nation productrice d’hydrocarbures
La transformation de l’Ouganda en une nation potentiellement productrice de pétrole a débuté avec la découverte de pétrole commercial dans la région du Graben Albertin en 2006. Ce moment charnière a marqué un changement significatif dans les perspectives économiques du pays. Suite à ces découvertes, les réserves prouvées de pétrole brut de l’Ouganda ont rapidement augmenté, passant de zéro en 2010 à environ 2,5 milliards de barils fin 2015, selon l’Oil & Gas Journal. Les estimations du gouvernement ougandais situent le total du pétrole en place à 6,5 milliards de barils dans le Graben Albertin.
Sur ces réserves substantielles, environ 1,4 milliard à 1,7 milliard de barils sont considérés comme économiquement récupérables. Cela indique une base de ressources extractibles significative, bien que partielle. Alors que la production commerciale de pétrole était initialement prévue dès 2020 , les projections actuelles indiquent que le premier pétrole est désormais attendu en 2026.
Importance stratégique du secteur pétrolier et gazier pour le développement de l’Ouganda
Le gouvernement ougandais a pris la décision stratégique d’exploiter ses ressources pétrolières pour stimuler le développement national et réduire la pauvreté. Cela souligne une forte volonté politique de monétiser ces actifs. L’ensemble des actifs pétroliers et gaziers du pays est évalué à un montant impressionnant de 116 milliards de dollars bruts, ce qui met en évidence leur contribution potentielle immense à l’économie nationale.
Le secteur est sur le point d’attirer des investissements directs étrangers (IDE) substantiels, avec des investissements attendus allant de 15 milliards à 20 milliards de dollars sur une période de 3 à 5 ans, ce qui pourrait tripler efficacement les IDE de l’Ouganda pendant cette phase critique. Au-delà des revenus directs, l’industrie pétrolière et gazière est considérée comme cruciale pour stimuler les secteurs associés, y compris le développement des infrastructures, la transformation et la fabrication. Cela devrait réduire la dépendance de l’Ouganda aux importations d’énergie et favoriser une croissance économique plus large grâce aux exportations. Le président Yoweri Kaguta Museveni a exprimé une vision d’utilisation des revenus pétroliers pour construire une « capacité durable » au sein de la nation, mentionnant spécifiquement la modernisation des chemins de fer, des infrastructures énergétiques et des réseaux de transport.
Observations stratégiques
Le délai prolongé entre la découverte initiale de pétrole commercial en Ouganda en 2006 et la projection actuelle de la première production en 2026 est une caractéristique notable. Cette période de plus de deux décennies, de la confirmation des réserves à l’exploitation effective, met en lumière les défis inhérents au développement d’un secteur pétrolier naissant dans un pays en développement. L’exécution de mégaprojets dans un tel contexte est souvent entravée par des obstacles techniques, financiers, réglementaires et logistiques considérables. Les ajustements répétés de la date du « premier pétrole » indiquent que les prévisions initialement optimistes cèdent souvent la place aux réalités complexes de la mise en œuvre, notamment la sécurisation du financement, la navigation dans des approbations réglementaires complexes et la construction d’infrastructures étendues à partir de zéro. Cette situation est révélatrice d’une tendance plus large dans le développement des ressources à grande échelle, où les retards de projet sont fréquents, ce qui a un impact direct sur les prévisions économiques et les plans de développement nationaux.
La décision stratégique de l’Ouganda d’exploiter ses ressources pétrolières est explicitement liée au développement national et à la réduction de la pauvreté, le président Museveni insistant sur l’utilisation des fonds pétroliers pour une « capacité durable » dans les infrastructures et d’autres secteurs. Cela reflète une ambition nationale claire de tirer parti de la richesse naturelle pour le bénéfice de la société. Cependant, les documents de recherche évoquent également implicitement le spectre de la « malédiction des ressources » en citant le Nigeria comme un exemple où la richesse pétrolière a conduit à une « corruption généralisée et, par conséquent, à encore plus de pauvreté » et à une « dégradation de l’environnement ». Cette juxtaposition met en évidence un dilemme politique crucial pour l’Ouganda : comment gérer efficacement l’afflux de revenus pétroliers et éviter les pièges de la corruption, de la distorsion économique et de l’inégalité sociale qui ont affligé d’autres nations riches en ressources. Les conseils de la Banque mondiale concernant une « gestion macroéconomique prudente » et le renforcement de l' »économie non pétrolière » soulignent davantage ce défi. Le succès de l’entreprise pétrolière ougandaise ne sera pas seulement mesuré par les barils produits ou les revenus générés, mais par sa capacité à traduire cette richesse en une croissance économique durable, inclusive et diversifiée, atténuant les risques d’une « économie d’enclave ».
II. Base de ressources et état de la production
Cette section fournit un aperçu détaillé des réserves d’hydrocarbures de l’Ouganda et de l’état actuel de ses capacités de production.
Réserves prouvées de pétrole et de gaz
Le total du pétrole en place en Ouganda, dans la région du Graben Albertin, est estimé de manière constante à 6,5 milliards de barils. Ce chiffre représente le volume total de pétrole identifié dans les réservoirs. La quantité de pétrole économiquement récupérable est une métrique plus critique pour la viabilité commerciale. Les estimations pour le pétrole récupérable varient de 1,4 milliard de barils à 1,7 milliard de barils , certaines sources plus anciennes citant 2,5 milliards de barils fin 2015. Les chiffres les plus récents et les plus fréquemment cités se situent dans la fourchette de 1,4 à 1,7 milliard de barils, ce qui indique une ressource extractible significative, bien que finie. En ce qui concerne le gaz naturel, les réserves prouvées étaient estimées à 500 milliards de pieds cubes fin 2015 , ce qui équivaut approximativement à 14,16 milliards de mètres cubes (Gm³). Un chiffre plus récent indique également 14,2 Gm³ , ce qui témoigne d’une cohérence dans les estimations des réserves de gaz.
Niveaux de production actuels et projections pour le premier pétrole
Malgré les découvertes substantielles réalisées il y a plus de dix ans, l’Ouganda ne produit actuellement pas d’hydrocarbures à des fins commerciales. Le secteur est en phase de développement pré-production. Le premier pétrole, attendu depuis longtemps, devrait désormais commencer en 2026. Cette date a fait l’objet d’ajustements antérieurs, reflétant les complexités de l’exécution du projet.
La production devrait augmenter considérablement au cours des années suivantes : une production initiale de 21 000 barils par jour (b/j) est prévue en 2026, passant à 145 000 b/j en 2027 et atteignant un pic de 219 000 b/j d’ici 2029. Une autre source indique une production future de pétrole attendue de 240 000 b/j. En mars 2025, TotalEnergies EP Uganda avait déjà foré plus de 110 puits, avec un objectif de 150 puits à achever pour atteindre la production du premier pétrole.
Tableau : Réserves prouvées de pétrole et de gaz en Ouganda
| Catégorie de Réserve | Volume estimé | Source |
| Pétrole total en place | 6,5 milliards de barils | |
| Pétrole économiquement récupérable | 1,4 – 1,7 milliards de barils | |
| Réserves prouvées de gaz naturel | 500 milliards de pieds cubes / 14,2 Gm³ |
Observations stratégiques
Bien que l’Ouganda dispose de 6,5 milliards de barils de pétrole en place , le chiffre du pétrole « économiquement récupérable » est nettement inférieur, se situant entre 1,4 et 1,7 milliard de barils. Une source plus ancienne mentionne également 2,5 milliards de barils en 2015. Cette divergence et le facteur de récupération relativement faible (20-26 % du pétrole en place) sont d’une importance capitale. Cela signifie qu’une partie substantielle du pétrole découvert pourrait ne pas être commercialement viable à extraire compte tenu des technologies actuelles et des conditions du marché. Cette réalité a des implications financières directes : elle limite le potentiel de revenus pour le gouvernement et la rentabilité pour les investisseurs. La fluctuation des estimations de réserves récupérables au fil du temps (par exemple, 2,5 milliards en 2015 contre 1,4-1,7 milliard plus récemment) suggère également que ces chiffres sont dynamiques, influencés par l’évolution des prix du pétrole, les avancées technologiques et les coûts opérationnels. Pour la planification à long terme, cela nécessite une approche prudente des prévisions de revenus et une concentration sur des méthodes d’extraction rentables.
L’Ouganda ne produit actuellement aucun hydrocarbure , mais a des objectifs ambitieux d’atteindre 219 000 b/j d’ici 2029. Cela représente un bond considérable d’un état non producteur à un acteur régional significatif en un court laps de temps. Ce statut de développement « greenfield » (nouveau projet) présente des défis uniques. Il ne s’agit pas seulement d’extraire du pétrole, mais de construire simultanément une industrie intégrée complète, y compris des installations de production en amont complexes, des pipelines intermédiaires et des capacités de raffinage en aval. Cela nécessite des investissements en capital substantiels, le transfert d’une expertise technique avancée et le développement d’une main-d’œuvre locale qualifiée. L’écart entre la production actuelle nulle et les objectifs futurs élevés souligne le risque d’exécution significatif et la sensibilité du secteur à tout retard dans le développement des infrastructures, les approbations réglementaires ou le financement. Cela implique que le succès du secteur pétrolier ougandais dépend fortement de la progression synchronisée et efficace de tous les projets majeurs.
III. Développement historique et étapes clés
Cette section retrace la trajectoire historique du secteur pétrolier et gazier ougandais, des premières découvertes aux décisions d’investissement critiques des dernières années.
Premières découvertes et exploration à l’époque coloniale
La présence de pétrole en Ouganda remonte à la fin du XIXe siècle, lorsque des communautés locales ont découvert des suintements de pétrole dans la région d’Albertine. Ces découvertes ont été officiellement documentées par les explorateurs Emin Pacha en 1877 et F. Lugard en 1890. La première confirmation officielle d’hydrocarbures est venue d’une étude géologique menée par l’administration coloniale britannique en 1925, détaillée dans la publication « Petroleum in Uganda » par E.J. Wayland. Ce rapport a suscité un intérêt international initial. Entre 1936 et 1956, l’African-European Investment Company a foré des puits stratigraphiques peu profonds, et le premier puits profond à Butiaba en 1938 a rencontré du bitume. Cependant, les efforts d’exploration durant cette période ont été sporadiques et considérablement entravés par des événements géopolitiques majeurs tels que la Seconde Guerre mondiale et un changement de politique coloniale qui a désigné l’Afrique de l’Est principalement comme une zone agricole. Par conséquent, aucune réserve commercialement viable n’a été découverte avant l’indépendance de l’Ouganda.
Exploration post-indépendance et fondations législatives
Après l’indépendance, les troubles politiques et l’insécurité ont largement freiné les activités d’exploration jusqu’au début des années 1980, lorsque le président Obote a repris le pouvoir. Les efforts d’exploration modernes ont repris en 1983 avec l’acquisition de 9 578 km de données aéromagnétiques, qui ont permis d’identifier avec succès trois centres de dépôt le long du Graben Albertin. De manière cruciale, le gouvernement a commencé à jeter les bases législatives et administratives, promulguant la loi sur le pétrole (exploration et production) en 1985 et établissant une unité pétrolière dédiée au sein du département des levés géologiques et des mines. Cette loi, ainsi que le règlement de 1993 sur le pétrole (exploration et production) (conduite des opérations d’exploration), ont fourni le cadre initial des activités en amont.
Une étape importante a été le début de la formation spécialisée des professionnels ougandais dans les aspects pétroliers en 1986, avec l’envoi de personnel en Norvège, aux États-Unis et en Inde pour renforcer leur pouvoir de négociation dans les futures négociations. Les premiers accords de partage de production (PSA) ont été signés avec Petrofina (1991) et l’Uganda Works and General Engineering Company (1995), bien que ceux-ci aient été annulés par la suite en raison d’un manquement présumé aux termes convenus. En 1997, Heritage Oil and Gas a signé un accord pour la zone d’exploration (EA) 3A, réalisant les premières études sismiques qui ont considérablement renforcé la confiance dans la présence de gisements pétroliers substantiels.
Découvertes majeures et décisions finales d’investissement (FID)
Les années 2000 ont marqué une période d’exploration intensifiée, stimulée par la hausse des prix du pétrole et une décennie de stabilité politique. La société irlandaise Tullow Oil est devenue un acteur dominant, aux côtés de Hardman Resources et Heritage Oil, réalisant d’importantes découvertes. Les seuils commerciaux pour l’extraction de pétrole ont été atteints en 2006 pour EA2, en 2007 pour EA3A et en 2009 pour EA1. Grâce à des acquisitions stratégiques, Tullow Oil a consolidé les droits sur toutes les zones d’exploration avec des découvertes significatives (EA1, EA2 et EA3A), et a attiré les géants pétroliers Total et CNOOC dans une coentreprise à parts égales en 2011.
La politique nationale du pétrole et du gaz a été approuvée en 2007/2008 , offrant une orientation stratégique complète pour le secteur. D’autres développements législatifs en 2013 ont vu la promulgation de la loi sur le pétrole (exploration, développement et production) et de la loi sur le pétrole (raffinage, conversion, transport et stockage intermédiaire), qui ont officiellement établi l’Autorité pétrolière de l’Ouganda (PAU) et la Compagnie nationale ougandaise de pétrole (UNOC). L’Ouganda a organisé son premier cycle d’octroi de licences compétitif pour 6 blocs dans le Graben Albertin en 2015, ce qui a conduit à l’octroi de licences à Armour Energy Limited (Australie) et Oranto Petroleum Limited (Nigeria).
Une étape critique a été franchie en février 2022, lorsque TotalEnergies EP Uganda, CNOOC Uganda Limited, UNOC et la Tanzania Petroleum Development Corporation (TPDC) ont annoncé la Décision Finale d’Investissement (FID) pour les projets de production pétrolière en amont (Tilenga et Kingfisher) et l’Oléoduc de pétrole brut d’Afrique de l’Est (EACOP). Cette décision a formellement initié la phase détaillée d’ingénierie, d’approvisionnement et de construction (EPC) de ces projets majeurs. Cette FID a été précédée par des accords clés, y compris l’Accord Intergouvernemental (IGA) entre l’Ouganda et la Tanzanie en mai 2017, qui a jeté les bases du projet de pipeline, et les Accords de Pays Hôte (HGAs) signés en avril et mai 2021, établissant le cadre juridique et commercial de l’EACOP.
Observations stratégiques
La chronologie historique illustre clairement un lien de causalité entre la stabilité politique et la progression du secteur pétrolier ougandais. L’exploration précoce a été « erratique et entravée par des événements géopolitiques » et des « incertitudes et instabilités politiques post-indépendance ». Des efforts significatifs et constants n’ont commencé qu’au début des années 1980, et surtout, la « décennie de stabilité » dans les années 2000 a directement entraîné une « augmentation significative des investissements » et un intérêt accru des entreprises internationales. Cela démontre que pour les projets à grande échelle, à forte intensité de capital et à long terme comme le développement pétrolier et gazier, un environnement politique stable est une condition préalable fondamentale pour attirer et retenir les investissements étrangers. L’instabilité crée un risque perçu, dissuadant les capitaux et l’expertise nécessaires. La stratégie délibérée du gouvernement NRM de renforcer les capacités locales témoigne également d’une vision à long terme rendue possible par cette stabilité.
Le parcours législatif de l’Ouganda, depuis la loi initiale sur le pétrole de 1985 jusqu’aux lois plus complètes sur le pétrole de 2013 et la création d’institutions dédiées comme la PAU et l’UNOC , révèle une stratégie délibérée et évolutive. L’affirmation par la Constitution de 1995 de la propriété de l’État sur les ressources naturelles et la formation ultérieure de professionnels ougandais indiquent un effort conscient pour renforcer le pouvoir de négociation de l’État et son contrôle sur ses ressources. Cette progression signifie un passage de la simple attraction d’entreprises étrangères à la gestion active et à la maximisation des avantages nationaux du secteur. Cela suggère une courbe d’apprentissage en matière de gouvernance des ressources, où l’État a progressivement renforcé sa capacité à réglementer, à participer commercialement et à assurer sa « souveraineté permanente » sur ces actifs stratégiques. Cette évolution est cruciale pour la stabilité du secteur à long terme et la confiance des investisseurs, car elle fournit un cadre opérationnel plus clair, bien qu’encore en développement.
IV. Projets majeurs et développement des infrastructures
Cette section détaille les projets phares actuellement en cours dans le secteur pétrolier et gazier ougandais, couvrant la production en amont, le transport intermédiaire et les capacités de raffinage en aval.
Projets en amont (Upstream)
Le secteur amont de l’Ouganda est dominé par deux projets majeurs : Tilenga et Kingfisher.
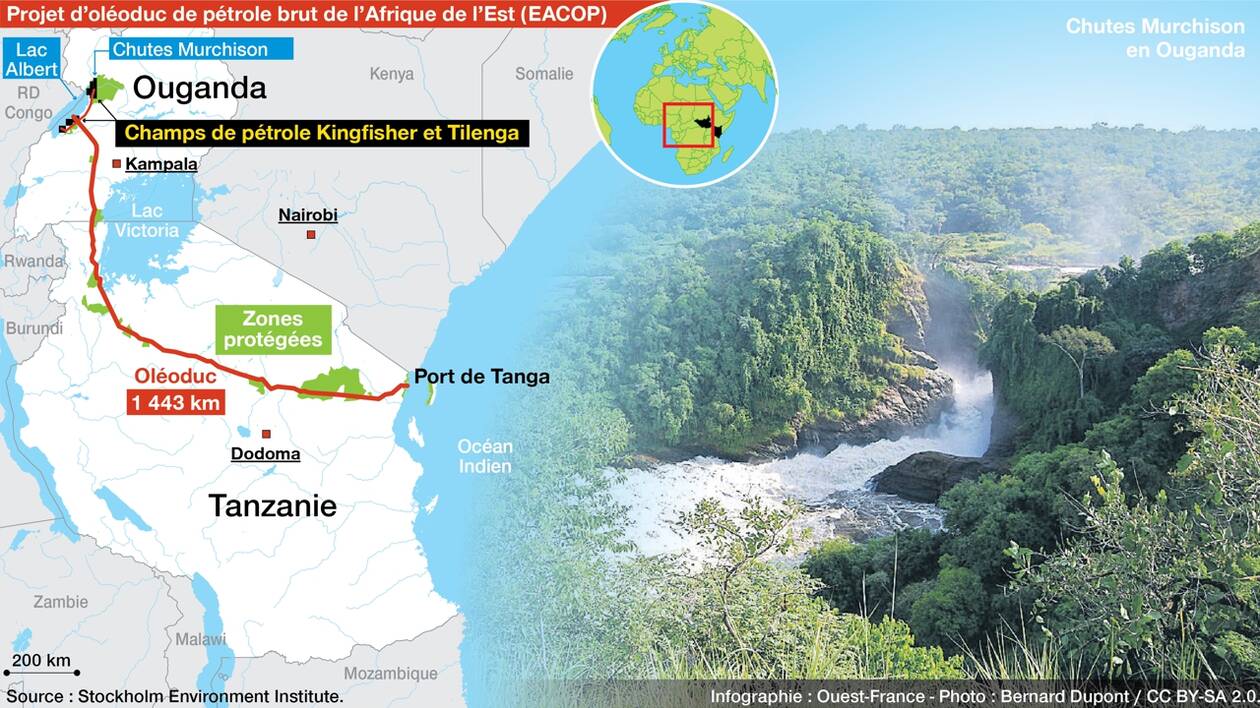
Le Projet Tilenga est principalement opéré par TotalEnergies (56,6 %), en partenariat avec la China National Offshore Oil Corporation (CNOOC) et l’Uganda National Oil Company (UNOC). Au démarrage, Tilenga devrait produire un volume significatif allant jusqu’à 190 000 barils par jour (b/j). Combiné au projet Kingfisher, la production initiale est projetée à 21 000 b/j en 2026, augmentant à 145 000 b/j en 2027 et atteignant 219 000 b/j d’ici 2029. Le projet implique le développement de six champs et le forage d’environ 400 à 420 puits à partir de 29 emplacements distincts. La production extraite sera transportée par des pipelines enterrés vers une installation de traitement centrale (CPF) située à Kasenyi, où le pétrole brut, l’eau et le gaz seront séparés et traités. Le gaz produit sera utilisé pour les besoins énergétiques, avec un surplus d’électricité potentiellement exporté vers le pipeline EACOP et le réseau national ougandais. Un aspect notable du projet est qu’un des champs développés est situé dans le parc national de Murchison Falls, tandis que d’autres sont situés au sud du Nil Victoria dans des zones principalement agricoles. La phase de construction est activement en cours, englobant le développement des installations, des conduites d’écoulement, des routes et des opérations de forage. En mars 2025, plus de 110 puits avaient déjà été forés.
Le Projet Kingfisher est opéré par la société chinoise CNOOC. Ce projet est conçu pour produire jusqu’à 40 000 b/j. Il implique le développement de la zone de licence de production de Kingfisher. CNOOC a obtenu une licence de production pour Kingfisher plus tôt que les autres opérateurs , et des progrès significatifs ont été signalés en mars 2025.
Infrastructures intermédiaires (Midstream)
Le développement des infrastructures intermédiaires est essentiel pour le transport et la transformation des hydrocarbures.
L’Oléoduc de pétrole brut d’Afrique de l’Est (EACOP) est un pipeline entièrement enterré et chauffé de 1 443 km ou 1 445 km. Il transportera le pétrole brut de Kabaale, district de Hoima en Ouganda, vers la péninsule de Chongoleani près du port de Tanga en Tanzanie. Il est remarquable en tant que plus long pipeline chauffé du monde, conçu pour maintenir le pétrole de Tilenga au-dessus de 50°C pendant le transit. La société EACOP Ltd., responsable de la construction et de l’exploitation du pipeline, est une société à but spécifique dont TotalEnergies détient 62 %, l’UNOC 15 %, la Tanzania Petroleum Development Corporation (TPDC) 15 % et CNOOC 8 %. La Décision Finale d’Investissement (FID) pour l’EACOP a été annoncée en février 2022 , marquant le début formel du projet. Une licence de construction a été reçue en janvier 2023 , et en mars 2025, plus de 100 km du pipeline avaient déjà été posés. L’achèvement est prévu pour 2026. Le système de pipeline comprend six stations de pompage (deux en Ouganda et quatre en Tanzanie), ainsi qu’un terminal de stockage et un quai de chargement au port de Tanga.
La Raffinerie de Hoima est une raffinerie de pétrole prévue, située à Kabaale, district de Hoima, conçue pour traiter 60 000 b/j de pétrole brut. La capacité de traitement initiale devrait être de 30 000 b/j, avec une augmentation à 60 000 b/j par la suite. Le consortium Albertine Graben Energy Consortium (AGEC), un groupe dirigé par les États-Unis (comprenant Baker Hughes-General Electric, YAATRA Africa et Saipem), a initialement remporté les droits de financement, de construction et d’exploitation de la raffinerie en 2018, les négociations en vue de la FID étant en cours. Cependant, dans un développement significatif en mars 2025, l’Ouganda a signé un accord avec Alpha MBM Investments LLC, basée aux Émirats arabes unis, qui prendra une participation de 60 % dans la raffinerie, l’UNOC conservant 40 %. Malgré le récent accord, de longues négociations et un manque de mises à jour spécifiques sur la FID suggèrent que les opérations de la raffinerie pourraient réalistement commencer d’ici 2028. L’accord de mars 2025 avec Alpha MBM Investments est une étape cruciale qui ouvre la voie à la construction. Le projet de raffinerie comprend également un terminal de stockage moderne à Namwabula, district de Mpigi, un pipeline multiproduit de 212 km reliant la raffinerie à ce terminal pour un transport efficace des produits raffinés, et l’installation d’abstraction d’eau de Mbegu pour soutenir les opérations de la raffinerie.
Autres projets potentiels
L’Ouganda et la Tanzanie ont convenu de réaliser une étude de faisabilité pour un gazoduc qui relierait les champs gaziers de Tanzanie à l’Ouganda. Le président ougandais Museveni a exprimé son intérêt à utiliser le corridor de l’EACOP pour les importations de gaz naturel de Tanzanie.
Tableau : Aperçu des principaux projets pétroliers et gaziers
| Nom du Projet | Type | Opérateur/Entreprise principale | Capacité/Longueur | Statut actuel/Calendrier | Principales parties prenantes |
| Tilenga | Amont | TotalEnergies (56,6%), CNOOC, UNOC | ~190 000 b/j | Construction en cours (Premier pétrole 2026) | TotalEnergies, CNOOC, UNOC |
| Kingfisher | Amont | CNOOC | ~40 000 b/j | Construction en cours (Premier pétrole 2026) | CNOOC |
| Oléoduc EACOP | Intermédiaire (Pipeline) | EACOP Ltd. (TotalEnergies 62%, UNOC 15%, TPDC 15%, CNOOC 8%) | 1 443-1 445 km | Licence de construction reçue (Achèvement 2026) | TotalEnergies, UNOC, TPDC, CNOOC |
| Raffinerie de Hoima | Intermédiaire (Raffinerie) | Alpha MBM Investments (60%), UNOC (40%) | 60 000 b/j | Accord signé (Opérations ~2028) | Alpha MBM Investments, UNOC, AGEC (historique) |
| Gazoduc Tanzanie-Ouganda | Intermédiaire (Étude Faisabilité) | Gouvernements ougandais/tanzanien | Étude de faisabilité | Étude de faisabilité convenue | Gouvernements ougandais/tanzanien |
Export to Sheets
Observations stratégiques
La description détaillée des projets révèle une stratégie de développement hautement intégrée : la production en amont des champs de Tilenga et Kingfisher est directement liée au transport intermédiaire via l’EACOP et au traitement en aval à la raffinerie de Hoima. Le pétrole des champs alimentera à la fois la raffinerie et le pipeline d’exportation. Bien que cette intégration vise une valeur ajoutée maximale, la sécurité énergétique et le potentiel d’exportation , elle crée également des interdépendances significatives. Cela signifie que tout retard substantiel, obstacle financier ou défi juridique affectant un composant majeur (par exemple, la FID prolongée de la raffinerie de Hoima ou l’opposition environnementale à l’EACOP ) peut créer des effets en cascade, compromettant le calendrier global et la viabilité économique de l’ensemble du secteur pétrolier ougandais. Cela met en évidence une vulnérabilité stratégique : le succès de l’ensemble du système dépend de l’exécution synchronisée et réussie de toutes ses parties interconnectées.
Le parcours du projet de la raffinerie de Hoima, d’un consortium initial dirigé par les États-Unis (AGEC) ayant remporté les droits de développement en 2018 à un accord plus récent avec Alpha MBM Investments, basée aux Émirats arabes unis, en mars 2025 , est très révélateur. Ce changement, associé à de « longues négociations et un manque de mises à jour sur la décision finale d’investissement » et aux difficultés signalées par le gouvernement ougandais pour obtenir le financement de la raffinerie , suggère des obstacles financiers persistants et importants pour les projets en aval. La transition des consortiums occidentaux vers les investisseurs du Moyen-Orient pourrait refléter un paysage d’investissement mondial en mutation, où les financiers occidentaux traditionnels sont de plus en plus méfiants à l’égard des projets de combustibles fossiles en raison des préoccupations environnementales, sociales et de gouvernance (ESG) (comme en témoigne le refus des banques de soutenir l’EACOP ). Cela implique que l’Ouganda diversifie activement ses partenaires financiers pour atteindre son objectif stratégique de valeur ajoutée par le raffinage, mais cela souligne également les défis permanents liés à l’attraction et à la sécurisation de capitaux à grande échelle pour des entreprises aussi complexes.
V. Cadre réglementaire et institutionnel
Cette section décrit les structures juridiques et gouvernementales régissant le secteur pétrolier et gazier de l’Ouganda, en soulignant les rôles des entités clés et les mécanismes de surveillance.
Législation clé
L’autorité juridique fondamentale pour les ressources naturelles de l’Ouganda, y compris le pétrole et le gaz, est la Constitution de la République de l’Ouganda de 1995. Elle confie explicitement ces ressources à l’État, pour qu’elles soient détenues au nom et au profit du peuple ougandais. En outre, l’article 244 confère au Parlement ougandais le mandat d’adopter des lois pour la réglementation et l’exploration des ressources minérales et pétrolières, ainsi que pour la gestion des revenus qui en découlent. Cela établit le principe de la souveraineté permanente sur les ressources naturelles.
Les lois spécifiques régissant le secteur pétrolier et gazier sont divisées pour couvrir différents segments de la chaîne de valeur pétrolière :
- La Loi sur le pétrole (exploration, développement et production) de 2013 (P(EDP)A) : Cette loi réglemente principalement les activités en amont, y compris l’exploration et la production. Elle renforce le principe constitutionnel en confiant toutes les ressources pétrolières à l’État. Le ministre responsable de l’énergie est investi du pouvoir d’octroyer des droits pétroliers et de contrôler le respect des termes des contrats et de la loi. La loi interdit strictement toute activité pétrolière en Ouganda sans autorisation, licence ou approbation appropriée.
- La Loi sur le pétrole (raffinage, conversion, transport et stockage intermédiaire) de 2013 : Cette législation régit spécifiquement les activités intermédiaires, englobant le raffinage, la conversion du gaz, le transport et le stockage du pétrole.
Des législations plus anciennes et fondamentales incluent la Loi sur le pétrole (exploration et production) de 1985 et le Règlement sur le pétrole (exploration et production) (conduite des opérations d’exploration) de 1993, qui réglementaient initialement les activités en amont. La
Loi sur l’impôt sur le revenu joue également un rôle crucial dans le régime fiscal et les mécanismes de partage des revenus au sein du secteur. Il est important de noter que des efforts sont en cours pour rédiger de nouveaux projets de loi et mettre à jour les réglementations existantes. Ce raffinement continu vise à remédier aux faiblesses identifiées et à intégrer les meilleures pratiques internationales, en particulier en ce qui concerne la gestion transparente des terres.
Rôles des principales entités gouvernementales
Plusieurs entités gouvernementales jouent un rôle central dans la gouvernance du secteur pétrolier et gazier :
Le Ministère de l’Énergie et du Développement Minéral (MEMD) : En tant qu’un des organes gouvernementaux de l’Ouganda, le MEMD est responsable de l’élaboration et de la mise en œuvre des politiques relatives à l’électricité, aux minéraux, au pétrole et aux produits pétroliers. Il fait partie du cabinet national et est dirigé par un ministre du Cabinet (actuellement l’Hon. Ruth Ssentamu Nankabirwa). Le mandat du Ministère s’étend à la politique énergétique, aux investissements dans l’exploitation minière et à la mise en place de nouvelles infrastructures de production d’électricité utilisant l’hydroélectricité, l’énergie thermique, solaire, éolienne et même nucléaire. Son siège est situé à Amber House, Kampala.
L’Autorité Pétrolière de l’Ouganda (PAU) : Établie en vertu de la partie III de la loi sur le pétrole (EDP) de 2013 , la PAU est l’organisme de réglementation principal du secteur pétrolier. Son mandat principal est de surveiller et de réglementer l’ensemble des activités pétrolières : exploration, développement, production, raffinage, conversion du gaz, transport et stockage en Ouganda. La mission de la PAU est de créer une valeur durable pour les Ougandais et de positionner l’Ouganda comme une destination d’investissement solide. Elle s’engage à garantir que l’environnement réglementaire du secteur soutienne le développement durable des ressources pétrolières et gazières tout en permettant des retours compétitifs pour les partenaires du secteur privé. Toutes les entreprises souhaitant participer au secteur pétrolier ougandais sont tenues de s’inscrire auprès de la base de données des fournisseurs nationaux de la PAU.
L’Uganda National Oil Company (UNOC) : L’UNOC est une société à responsabilité limitée entièrement détenue par le gouvernement ougandais, établie en vertu de la loi sur le pétrole (exploration, développement et production) et de la loi sur le pétrole (raffinage, conversion, transport et stockage intermédiaire) de 2013. Sa fonction principale est de gérer les intérêts commerciaux du gouvernement ougandais dans l’industrie pétrolière et gazière et d’assurer l’exploitation durable de la ressource. L’UNOC dirige spécifiquement les opérations en amont.
Mécanismes d’octroi de licences et de surveillance
Le ministre est habilité à accorder des droits pétroliers, y compris les licences d’exploration pétrolière (permettant l’exploration pendant un maximum de 2 ans, renouvelables deux fois) et les licences de production pétrolière (accordant des droits pour les activités pétrolières, la vente du pétrole récupéré et l’exécution des travaux de développement). Le droit de demander une licence de production est exclusivement réservé aux titulaires d’une licence d’exploration ayant fait une découverte. La PAU est responsable de la surveillance et de la réglementation des entreprises détenant ces licences, garantissant le respect des termes des contrats et des dispositions légales.
Observations stratégiques
Le parcours réglementaire de l’Ouganda a commencé avec des lois fondamentales dans les années 1980 et 1990, aboutissant aux lois plus complètes sur le pétrole de 2013 et à la création d’organismes spécialisés comme la PAU et l’UNOC. Cette progression témoigne d’un processus délibéré et itératif de construction d’une structure de gouvernance robuste à partir de zéro. La mention explicite des « efforts en cours pour rédiger de nouveaux projets de loi et mettre à jour les réglementations existantes afin de remédier aux faiblesses et d’intégrer les meilleures pratiques internationales » indique que, malgré son exhaustivité, le cadre est toujours en phase de perfectionnement. Cela suggère un engagement envers l’amélioration continue et l’adaptation aux besoins internes (par exemple, la gestion transparente des terres) et aux pressions externes (par exemple, les normes internationales). Pour les investisseurs, cela implique un environnement réglementaire dynamique qui nécessite une surveillance continue, mais aussi un gouvernement réactif aux meilleures pratiques en évolution.
L’État ougandais, par l’intermédiaire de la PAU, est chargé de « surveiller et réglementer » le secteur pétrolier afin d’assurer un développement durable et des rendements compétitifs. Simultanément, l’Uganda National Oil Company (UNOC), une entité entièrement détenue par l’État, est chargée de gérer les « intérêts commerciaux du gouvernement ougandais » et est un actionnaire direct dans des projets majeurs comme l’EACOP. Cela crée un double rôle inhérent pour l’État, à la fois en tant que régulateur et en tant que participant/propriétaire commercial. Bien que cette structure permette au gouvernement de capter directement la valeur de ses ressources, elle soulève également des questions potentielles concernant les conflits d’intérêts, l’impartialité de la surveillance réglementaire et le potentiel des intérêts commerciaux de l’État à l’emporter sur des objectifs purement réglementaires. Bien que les extraits ne fournissent pas de preuves directes de tels conflits, une analyse experte doit reconnaître cette tension structurelle et ses implications potentielles pour la gouvernance, la transparence et la responsabilité au sein du secteur.
VI. Implications économiques et opportunités
Cette section examine les impacts économiques anticipés du secteur pétrolier et gazier ougandais, y compris les investissements projetés, les revenus gouvernementaux, la création d’emplois et le développement du contenu local.
Investissements attendus et contribution au PIB
Le développement des projets pétroliers et gaziers de l’Ouganda devrait attirer des investissements substantiels, estimés entre 15 et 20 milliards de dollars américains sur une courte période de 3 à 5 ans. Cet afflux de capitaux significatif devrait être un catalyseur majeur de la croissance économique. De manière cruciale, ces investissements devraient tripler les investissements directs étrangers (IDE) de l’Ouganda au cours de cette période, soulignant l’immense potentiel du secteur à attirer des capitaux internationaux.
L’investissement direct de 15 milliards de dollars dans le secteur pétrolier et gazier devrait entraîner une croissance indirecte du PIB de l’Ouganda de près de 9 milliards de dollars. Cela représente une contribution substantielle, équivalant à environ 20 % du PIB actuel de l’Ouganda, qui s’élève à 45,7 milliards de dollars. La Banque mondiale prévoit que le début de la production pétrolière stimulera considérablement la croissance économique globale de l’Ouganda, l’accélérant à 10,4 % au cours de l’exercice 2027, avant qu’elle ne se stabilise autour de 6 % à mesure que la production pétrolière atteindra un plateau.
Revenus gouvernementaux projetés (avantages fiscaux et non fiscaux)
La valeur totale des actifs pétroliers et gaziers de l’Ouganda est estimée à un montant impressionnant de 116 milliards de dollars (bruts), ce qui indique l’ampleur de la richesse des ressources. Dans le cadre du régime fiscal convenu, le gouvernement devrait recevoir une part nette de 75 % des projets en amont, ce qui représente environ 66 milliards de dollars sur la durée de vie des projets, soit une moyenne de 2,6 milliards de dollars par an. Du projet de l’Oléoduc de pétrole brut d’Afrique de l’Est (EACOP), le gouvernement s’attend à gagner 400 millions de dollars supplémentaires grâce aux dividendes et aux taxes applicables. La raffinerie de Hoima devrait également contribuer de manière significative, le gouvernement devant gagner 3,3 milliards de dollars grâce aux dividendes et aux taxes.
Cumulativement, de ces trois projets principaux (amont, EACOP, raffinerie), le gouvernement ougandais devrait gagner un total de 69,7 milliards de dollars sur leur durée de vie opérationnelle, soit une moyenne de 2,8 milliards de dollars par an. Ce revenu annuel moyen pour le gouvernement représente un montant substantiel de 47 % des recettes intérieures projetées de l’Ouganda pour l’exercice 2022/2023 (6 milliards de dollars), soulignant le potentiel de transformation des finances publiques. Au-delà de ces revenus majeurs, le secteur a déjà généré des recettes non fiscales (NTR) de 7 662 580 dollars entre 2017 et 2021, provenant des frais de demande, des bonus, des ventes de données, des redevances de surface et des frais de formation. D’autres avantages fiscaux incluent l’impôt sur le revenu, le PAYE (Pay As You Earn), les droits de timbre, la taxe sur la valeur ajoutée (TVA) et la retenue à la source.
Création d’emplois (directs, indirects, induits)
Le secteur pétrolier et gazier est un employeur important. Actuellement, environ 10 111 Ougandais sont estimés être directement employés dans le secteur. Ce nombre devrait atteindre 13 000 au pic d’activité. Au-delà de l’emploi direct, les investissements devraient stimuler un emploi indirect substantiel (estimé à 35 000 emplois) et un emploi induit (estimé à 100 000 emplois) dans divers secteurs de l’économie.
Développement du contenu local et liens sectoriels
L’Ouganda a donné la priorité au développement du contenu local pour garantir qu’une part significative des avantages économiques du secteur reste dans le pays. Au cours de la phase d’exploration, sur 3,5 milliards de dollars dépensés, 980 millions de dollars (28 %) ont été retenus dans l’économie ougandaise grâce à la fourniture locale de biens et de services. Dans la phase de développement en cours, plus de 145 contrats, d’une valeur totale de 6,8 milliards de dollars, ont été attribués dans les segments amont et intermédiaire, ce qui indique des opportunités substantielles pour les entreprises locales. L’exploitation des liens entre le secteur pétrolier et gazier et d’autres parties de l’économie est considérée comme cruciale pour parvenir à un développement économique large et inclusif, évitant la formation d’une « économie d’enclave ». La raffinerie de Hoima, en particulier, devrait être un catalyseur de la transformation économique, créant des milliers d’emplois, favorisant l’expertise locale et servant de tremplin pour le développement d’industries associées telles que la pétrochimie et la production d’engrais.
Tableau : Avantages économiques projetés du pétrole et du gaz
| Indicateur Économique | Valeur estimée | Source |
| Total des investissements attendus | 15-20 milliards de dollars américains | |
| Contribution au PIB (indirecte) | ~9 milliards de dollars américains (20% du PIB actuel) | |
| Revenus totaux du gouvernement (durée de vie du projet) | 69,7 milliards de dollars américains | |
| Revenus annuels moyens du gouvernement | 2,8 milliards de dollars américains | |
| Emploi direct (actuel/pic) | 10 111 / 13 000 | |
| Emploi indirect | 35 000 | |
| Emploi induit | 100 000 | |
| Rétention du contenu local (phase d’exploration) | 28 % (980 millions de dollars américains) |
Observations stratégiques
Les avantages économiques projetés sont en effet transformateurs : un triplement des IDE, une accélération significative de la croissance du PIB à plus de 10 % , et des revenus pétroliers pouvant potentiellement constituer près de la moitié des revenus intérieurs actuels. Cela dépeint un tableau d’immenses opportunités pour l’Ouganda. Cependant, la Banque mondiale avertit explicitement que « la rapidité des réformes a ralenti, entravant la croissance économique et les efforts de réduction de la pauvreté en Ouganda » et souligne le « déficit persistant en capital humain et l’absence d’un programme significatif de création d’emplois productifs ». Cela implique que la simple génération de richesse pétrolière est insuffisante ; la réalisation d’un développement économique large et inclusif dépend d’une gouvernance solide, de réformes structurelles continues, d’une gestion macroéconomique prudente et d’investissements stratégiques dans le capital humain et les secteurs non pétroliers. Sans cela, le risque d’une « économie d’enclave » , où les avantages pétroliers ne se diffusent pas largement, reste élevé. Le défi n’est pas seulement d’extraire le pétrole, mais de tirer efficacement parti des revenus pour construire une économie résiliente et diversifiée capable de soutenir la croissance au-delà de la durée de vie finie du pétrole.
L’Ouganda affiche une ambition claire en matière de contenu local, visant à conserver une « part significative des investissements sous forme d’emplois et de fourniture de biens et services ». Bien que 28 % des dépenses d’exploration aient été retenues localement et que des chiffres d’emploi direct soient fournis , des rapports critiques suggèrent un écart potentiel entre cette ambition et la réalité. Par exemple, des critiques affirment que « la plupart des contrats pour ce projet de plusieurs milliards de dollars sont allés à des entreprises étrangères », reléguant les entreprises locales à un « rôle de soutien », et que le nombre d’emplois permanents projetés serait bien inférieur aux dizaines de milliers annoncés. Cela met en évidence le défi de traduire la politique en un bénéfice local généralisé.
VII. Défis et Controverses
Cette section examine les défis et les controverses qui entourent le secteur pétrolier et gazier ougandais, en se concentrant sur les impacts environnementaux et sociaux, ainsi que sur les obstacles juridiques et l’opposition politique.
Impacts environnementaux et sociaux
Les projets pétroliers et gaziers en Ouganda ont suscité une attention considérable en raison de leurs impacts environnementaux et sociaux potentiels. Des critiques mondiales, des écologistes et des populations locales ont exprimé leur inquiétude, notamment le Parlement européen qui a appelé à l’arrêt de l’EACOP.
Le projet EACOP (Oléoduc de pétrole brut d’Afrique de l’Est) est particulièrement controversé. Il représente une menace significative pour les écosystèmes et la biodiversité, traversant des zones écologiquement sensibles, des aires protégées et des corridors fauniques, et mettant en danger des écosystèmes uniques et fragiles, y compris le bassin du lac Victoria et des zones humides importantes. Des espèces menacées telles que les éléphants, les lions et les chimpanzés sont également à risque. Le risque de déversement de pétrole est élevé, car le pipeline traverse la vallée du Rift, l’une des régions les plus sismiquement actives du monde. Des plans d’urgence inadéquats et des informations contradictoires sur la solidification du pétrole, ainsi que des vannes de sectionnement insuffisantes, augmentent les préoccupations quant aux conséquences d’une fuite. Sur le plan climatique, le projet devrait produire environ 379 millions de tonnes d’émissions de dioxyde de carbone sur 25 ans , ce qui est incompatible avec l’objectif de 1,5°C de l’Accord de Paris. Des allégations d’une sous-estimation par Total des émissions de gaz à effet de serre ont également été soulevées.
Les projets nécessitent l’acquisition de terres sur environ 6 400 hectares, affectant 19 162 ménages et entraînant la relocalisation de 775 résidences principales. Des allégations de compensation inadéquate, de coercition, de manque de choix, de retards de paiement, de restrictions d’utilisation des terres et de perte de moyens de subsistance ont été documentées. Des défenseurs de l’environnement ont signalé du harcèlement, des arrestations et des menaces , ainsi que des allégations de menaces physiques et juridiques, de manque de transparence et de violations de la liberté d’expression.
Le Projet Tilenga est également confronté à des controverses. Bien que son empreinte permanente dans le parc national de Murchison Falls soit limitée à moins de 0,03 % de la superficie du parc , des allégations de mesures de protection environnementale insuffisantes, d’entreprises d’audit compromises et de « greenwashing » ont été faites. L’impact sur la faune est préoccupant, avec des perturbations pour les éléphants (entraînant la destruction de terres cultivées et des décès humains), la pollution lumineuse affectant les prédateurs nocturnes et des mesures de compensation jugées peu ambitieuses pour les chimpanzés. La nécessité de barrières physiques et de sauvetages quotidiens d’animaux piégés souligne les défis. Des défenseurs des droits de l’homme dans la région d’Albertine ont été victimes d’attaques, de tortures, d’arrestations illégales et de violences physiques.
Le Projet Kingfisher a également été associé à de graves allégations. Il s’agit notamment d’expulsions forcées, de compensations inadéquates, de coercition et de pertes de moyens de subsistance. Des violations des droits du travail ont été signalées, avec des sous-traitants accusés de mauvais traitements, de bas salaires, de conditions de travail dangereuses et de demandes de pots-de-vin. Des déversements de pétrole et de produits chimiques dans le lac Albert ont été rapportés par des lanceurs d’alerte, entraînant des nappes de pétrole et des poissons morts. L’implication militaire est également une source de préoccupation, les Forces de défense populaires ougandaises (UPDF) étant accusées d’expulsions forcées, d’incendies de bateaux, de violence et de création d’un climat de peur, ainsi que de répression des militants.
Défis juridiques et opposition politique
Le secteur pétrolier ougandais est confronté à des défis juridiques et à une opposition politique croissante. Une action en justice a été intentée contre Total devant le tribunal civil de Paris par des individus affectés et des ONG pour des violations des droits de l’homme liées aux projets Tilenga et EACOP. Cette action vise à obliger l’entreprise à divulguer des documents internes essentiels à l’examen de l’affaire.
L’opposition internationale est également notable. Le Parlement européen a adopté une résolution appelant à l’arrêt de l’EACOP. De plus, de nombreuses banques et assureurs internationaux se sont retirés du soutien au projet en raison de préoccupations environnementales et sociales.
En réponse, le président ougandais Yoweri Museveni a adopté une position ferme contre l’opposition, avertissant de ne pas « jouer avec son pétrole ». Le gouvernement a également intensifié la répression contre les organisations environnementales et de défense des droits de l’homme.
Observations stratégiques
La poursuite du développement économique par l’extraction pétrolière en Ouganda se heurte directement aux impératifs de protection de l’environnement et de respect des droits de l’homme. Il existe une tension inhérente entre la souveraineté nationale de l’Ouganda, qui revendique le droit d’exploiter ses ressources pour le développement, et les pressions internationales émanant d’ONG, de l’Union européenne et d’institutions financières, qui soulèvent des préoccupations concernant les impacts climatiques et les violations des droits de l’homme. Cette dichotomie crée un environnement complexe où les objectifs de développement à court terme peuvent entrer en conflit avec les exigences de durabilité à long terme et les normes éthiques mondiales.
Les allégations répétées de manque de transparence, telles que les mesures écologiques tenues secrètes et le refus de divulguer des documents pertinents , sont un facteur clé qui alimente la méfiance, les contestations juridiques et l’opposition internationale. Ce manque de clarté dans les opérations et les évaluations d’impact exacerbe les préoccupations concernant la responsabilité des entreprises et la protection des communautés et des écosystèmes. À l’inverse, les efforts des entreprises pour agir de manière transparente, par exemple en publiant des rapports et en s’engageant avec les ONG , sont des tentatives de désamorcer ces controverses. Cependant, les batailles juridiques en cours soulignent l’importance cruciale d’évaluations d’impact environnementales et sociales robustes et vérifiées de manière indépendante, ainsi que de mécanismes de traitement des plaintes transparents et efficaces, pour établir la confiance et assurer une exploitation responsable des ressources.
VIII. Perspectives d’avenir
Cette section examine les perspectives d’avenir du secteur pétrolier et gazier en Ouganda, en abordant les projections de production, les plans d’utilisation du gaz naturel, les défis persistants et les opportunités potentielles.
Projections de production et de raffinage
Le secteur pétrolier ougandais est sur le point de connaître une transformation majeure avec le début de la production. Le premier pétrole est attendu en 2026, avec une augmentation progressive de la production pour atteindre 219 000 b/j d’ici 2029. Parallèlement, les opérations de la raffinerie de Hoima devraient débuter d’ici 2028. Ces délais sont cruciaux pour la réalisation des objectifs économiques du pays.
Utilisation du gaz naturel
En plus du pétrole, l’Ouganda explore le potentiel de ses ressources gazières. Une étude de faisabilité est en cours pour un gazoduc qui relierait la Tanzanie à l’Ouganda. Cette initiative pourrait permettre à l’Ouganda d’importer du gaz naturel, diversifiant ainsi son mix énergétique et soutenant ses besoins industriels.
Défis persistants
Malgré les progrès, le secteur pétrolier et gazier ougandais est confronté à des défis persistants. Des retards potentiels dans les projets majeurs comme l’EACOP et la raffinerie demeurent un risque. Des obstacles financiers, des contestations juridiques et des objectifs ambitieux continuent de poser des défis aux calendriers des projets. Sur le plan macroéconomique, l’Ouganda doit maintenir une gestion prudente, renforcer la mobilisation des revenus et développer l’économie non pétrolière pour éviter une dépendance excessive aux hydrocarbures. Le déficit en capital humain et la nécessité d’un programme solide de création d’emplois productifs restent également des défis clés pour le développement inclusif.
Opportunités et potentiel
Malgré les défis, le secteur pétrolier et gazier offre des opportunités considérables. La production pétrolière devrait stimuler une accélération significative de la croissance économique et contribuer à la réduction de la pauvreté. L’investissement stratégique des revenus pétroliers dans les services sociaux, les infrastructures et le capital humain pourrait réduire davantage les taux de pauvreté. La raffinerie de Hoima, en particulier, est attendue pour ajouter de la valeur aux ressources brutes, stimulant le développement d’industries associées telles que la pétrochimie et la production d’engrais. L’Ouganda dispose également d’un potentiel important en matière d’énergies renouvelables, notamment l’hydroélectricité, la biomasse, l’énergie solaire, la géothermie, l’éolien et la tourbe, offrant des voies de diversification énergétique à long terme.
Observations stratégiques
L’Ouganda est confronté à un impératif stratégique de concilier les avantages économiques à court terme de l’exploitation pétrolière avec les exigences de durabilité à long terme. Les bénéfices immédiats, tels que la croissance économique, les revenus et la création d’emplois, sont indéniables. Cependant, le succès à long terme dépendra de la capacité du pays à utiliser judicieusement ces revenus pour construire une « capacité durable » dans des secteurs non pétroliers. Cela est crucial pour assurer la prospérité au-delà de la période d’exploitation pétrolière et pour éviter les pièges de la « malédiction des ressources », où la richesse des ressources ne se traduit pas par un développement durable et inclusif.
L’ambition de l’Ouganda de développer son secteur pétrolier doit être mise en perspective avec la transition énergétique mondiale et les pressions croissantes en matière de gouvernance environnementale, sociale et d’entreprise (ESG). Le monde s’oriente vers des sources d’énergie plus durables, et les projets de combustibles fossiles sont de plus en plus soumis à un examen international rigoureux et à des retraits de financement. Pour maintenir la confiance des investisseurs et l’accès aux marchés, l’Ouganda devra démontrer un engagement fort envers des normes ESG élevées, en atténuant de manière proactive les impacts environnementaux et sociaux de ses projets. La capacité du pays à naviguer dans ce paysage complexe tout en réalisant ses objectifs de développement sera déterminante pour son avenir énergétique.
IX. Conclusion
L’Ouganda se trouve à un carrefour décisif de son développement économique, avec le secteur pétrolier et gazier qui s’apprête à jouer un rôle transformateur. Le pays possède des réserves prouvées substantielles, avec des projets majeurs en amont (Tilenga et Kingfisher) et des infrastructures intermédiaires (EACOP et la raffinerie de Hoima) en cours de développement, qui devraient générer des investissements considérables, des revenus significatifs pour le gouvernement et une création d’emplois notable. Le cadre réglementaire et institutionnel a évolué pour renforcer la souveraineté de l’État sur ses ressources, bien qu’il subsiste une tension inhérente entre les rôles de régulateur et de participant commercial de l’État.
Cependant, cette opportunité s’accompagne de défis et de controverses importants. Les impacts environnementaux et sociaux des projets, notamment les préoccupations concernant la biodiversité, les risques de déversement, les émissions de CO2, l’acquisition de terres et les allégations de violations des droits de l’homme, ont suscité une opposition nationale et internationale considérable. Les défis juridiques et les pressions politiques persistent, exigeant une transparence et une responsabilité accrues de la part de toutes les parties prenantes.
Pour que l’Ouganda puisse véritablement tirer parti de sa richesse en hydrocarbures comme une bénédiction plutôt qu’une malédiction, il est impératif de mettre en œuvre une gouvernance transparente et robuste, une gestion efficace des revenus et un développement continu du contenu local. La capacité à équilibrer les aspirations de développement national avec les préoccupations climatiques mondiales et à garantir des avantages équitables et durables pour ses citoyens sera la mesure ultime du succès de l’Ouganda dans ce voyage énergétique.