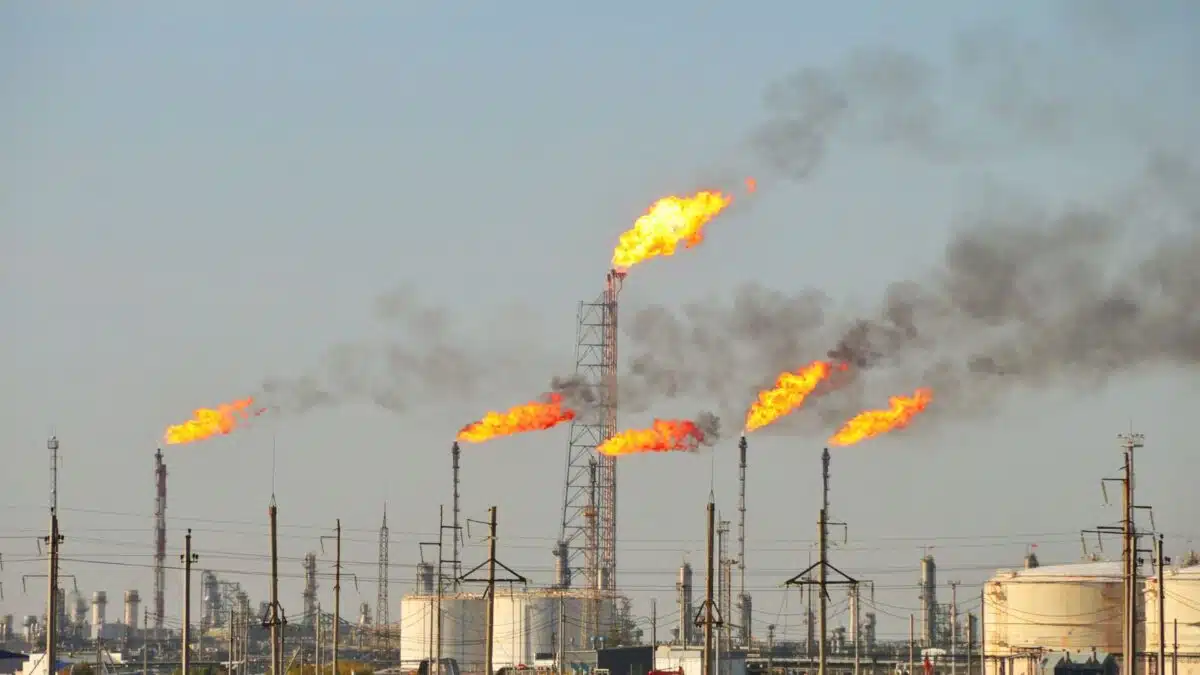

Introduction : La double crise du torchage de gaz en Afrique
Le torchage de gaz, défini comme la destruction contrôlée et délibérée d’un gaz combustible dans une torchère sans aucune récupération d’énergie, est une pratique courante dans l’industrie pétrolière et gazière. Bien qu’il puisse servir de mesure de sécurité essentielle en cas d’urgence ou lors d’opérations de maintenance, la grande majorité du torchage est dite « de routine » ou « de production », représentant une élimination continue et volontaire du gaz associé au pétrole. Le gaz associé est le gaz naturel dissous dans le pétrole brut qui s’en échappe à mesure que la pression diminue à la sortie du puits. Ce gaz est principalement composé de méthane, mais contient également des quantités variables d’éthane, de propane, de butane et d’autres alcanes. La distinction entre le torchage de routine, qui est évitable et représente un gaspillage, et le torchage d’urgence, nécessaire pour la sécurité, est fondamentale pour comprendre l’ampleur du problème.
L’Afrique est un contributeur majeur aux volumes mondiaux de gaz torché. En 2018, le continent a torché environ 40 milliards de mètres cubes (Gm³) de gaz par an, dont 35 Gm³ provenaient de l’Afrique subsaharienne. Ce volume représente à peu près la moitié de la consommation électrique totale du continent. Le Nigéria, en particulier, est un exemple frappant, avec environ 23 Gm³ de gaz torché par an sur plus de 100 sites de torchage, ce qui représente plus de 13 % du torchage mondial. Plus récemment, en 2024, le Nigéria a torché environ 5,5 Gm³ de gaz, soit 4 % du torchage mondial. Ces chiffres soulignent l’ampleur du problème en Afrique et sa pertinence dans le débat mondial sur l’énergie et le climat.
Ce rapport soutient que le torchage de gaz en Afrique n’est pas un simple sous-produit opérationnel inévitable, mais un défi critique et multiforme. Il constitue un gaspillage économique colossal, privant le continent de ressources précieuses et entravant son développement. Simultanément, il agit comme une bombe climatique puissante, libérant des quantités importantes de gaz à effet de serre et de polluants nocifs qui dévastent les environnements locaux et la santé publique. S’attaquer à cette double crise est impératif pour un avenir durable et prospère en Afrique.
I. Le Gaspillage Monumental : Une Perte Économique Colossale
1.1. Volume et Tendances du Torchage en Afrique
Les volumes mondiaux de gaz torché ont connu une augmentation en 2023, passant de 139 Gm³ en 2022 à 148 Gm³, soit une hausse de 7 %. Ce chiffre est le plus élevé enregistré au cours des cinq dernières années, inversant la tendance à la baisse observée entre 2021 et 2022. L’Afrique est surreprésentée parmi les principaux pays torchant du gaz. En 2023, trois nations africaines – l’Algérie, la Libye et le Nigéria – figuraient parmi les neuf premiers pays mondiaux en termes de torchage, qui représentaient collectivement environ 75 % du gaz torché mondial, tout en ne produisant que 46 % du pétrole mondial.
Les volumes spécifiques de gaz torché en 2023 pour ces pays africains clés, basés sur les données de la Banque Mondiale, sont les suivants :
- Algérie : 8,179 Gm³. Il est notable que l’Algérie a réalisé la plus forte réduction de torchage parmi les principaux pays en 2023, avec une diminution de 5 % (0,4 Gm³) des volumes et une réduction de 3 % de l’intensité de torchage. Cette amélioration est attribuée aux projets de récupération de gaz torché mis en œuvre par Sonatrach, la compagnie pétrolière nationale.
- Libye : 6,801 Gm³. Contrairement à l’Algérie, la Libye a connu une augmentation significative de 25 % (1,4 Gm³) du torchage en 2023. Cette hausse est directement liée à une augmentation de la production pétrolière sans investissements correspondants dans les infrastructures de récupération et d’utilisation du gaz.
- Nigéria : 5,786 Gm³. Bien que le Nigéria reste un acteur majeur du torchage, son volume en 2023 (et 5,5 Gm³ en 2024 ) reflète une tendance générale à la baisse par rapport à son volume de 9,622 Gm³ en 2012.
Outre ces trois nations, d’autres pays africains figuraient également parmi les 30 premiers en 2023, notamment l’Angola (1,837 Gm³), l’Égypte (1,872 Gm³), la République du Congo (1,671 Gm³), le Gabon (1,187 Gm³), le Cameroun (0,666 Gm³), le Ghana (0,509 Gm³), le Tchad (0,212 Gm³), la Guinée équatoriale (0,207 Gm³), la Tunisie (0,185 Gm³), le Soudan (0,133 Gm³), la République démocratique du Congo (0,113 Gm³), le Niger (0,038 Gm³), la Côte d’Ivoire (0,036 Gm³) et l’Afrique du Sud (0,030 Gm³).
L’analyse des tendances historiques de 2012 à 2023 révèle un tableau mitigé et souvent incohérent des progrès en Afrique. À l’échelle mondiale, malgré une attention internationale accrue sur la réduction des émissions de gaz à effet de serre, les volumes de gaz torché ont largement stagné au cours de la dernière décennie, se maintenant autour de 144 Gm³. Cela indique un manque décevant de progrès mondiaux durables.
Pour les pays africains, les tendances sont variées :
- Algérie : Les volumes de torchage sont restés significatifs, oscillant entre 7,599 Gm³ en 2012 et 8,179 Gm³ en 2023, avec un pic à 9,324 Gm³ en 2020. L’intensité de torchage (gaz torché par baril de pétrole produit) a généralement augmenté de 13,588 m³/bbl en 2012 à 18,942 m³/bbl en 2023, atteignant un sommet de 22,759 m³/bbl en 2020.
- Libye : Les volumes de torchage ont fluctué considérablement en raison de l’instabilité géopolitique, passant de 5,945 Gm³ en 2012 à un minimum de 2,330 Gm³ en 2016, puis augmentant généralement pour atteindre 6,801 Gm³ en 2023. L’intensité de torchage a également fluctué, se maintenant généralement entre 11 et 16 m³/bbl.
- Nigéria : Le Nigéria a montré une tendance générale à la baisse des volumes de torchage, passant de 9,622 Gm³ en 2012 à 5,786 Gm³ en 2023. Son intensité de torchage est restée relativement stable, autour de 10-11 m³/bbl.
- Angola : Le volume de torchage de l’Angola a diminué de 3,247 Gm³ en 2012 à 1,837 Gm³ en 2023, avec une intensité stable autour de 4-7 m³/bbl.
- Gabon : Le Gabon a constamment affiché une intensité de torchage élevée, variant de 16 à 23 m³/bbl tout au long de la période.
- Cameroun : Le Cameroun présente également une intensité de torchage constamment élevée, généralement entre 30 et 42 m³/bbl.
- Ghana : Le Ghana a connu une augmentation significative des volumes de torchage (de 0,035 Gm³ en 2012 à 0,509 Gm³ en 2023) et de l’intensité de torchage (de 1,241 m³/bbl à 8,716 m³/bbl).
Cette perspective historique nuancée est cruciale pour comprendre les moteurs complexes du torchage et pour adapter les interventions futures. La persistance d’une intensité de torchage élevée dans des pays comme le Gabon et le Cameroun, malgré des volumes absolus plus faibles, indique des inefficacités sous-jacentes dans la gestion du gaz.
Le tableau suivant présente les volumes de gaz torché, l’intensité de torchage et la production de pétrole pour les principaux pays africains concernés, offrant une vue d’ensemble des tendances de 2012 à 2023.
Tableau 1 : Volumes de gaz torché (Gm³), Intensité de torchage (m³/bbl) et Production pétrolière (kbbl/j) pour les principaux pays africains (2012-2023)
| Pays | Volume Torchage 2012 (Gm³) | Volume Torchage 2016 (Gm³) | Volume Torchage 2020 (Gm³) | Volume Torchage 2023 (Gm³) | Intensité Torchage 2012 (m³/bbl) | Intensité Torchage 2016 (m³/bbl) | Intensité Torchage 2020 (m³/bbl) | Intensité Torchage 2023 (m³/bbl) | Production Pétrole 2012 (kbbl/j) | Production Pétrole 2016 (kbbl/j) | Production Pétrole 2020 (kbbl/j) | Production Pétrole 2023 (kbbl/j) |
| Algérie | 7.599 | 8.163 | 9.324 | 8.179 | 13.588 | 16.598 | 22.759 | 18.942 | 1218 | 1345 | 1122 | 1184 |
| Libye | 5.945 | 2.330 | 4.630 | 6.801 | 11.375 | 15.688 | 16.608 | 15.206 | 1431 | 408 | 764 | 1238 |
| Nigéria | 9.622 | 7.377 | 6.868 | 5.786 | 10.729 | 10.597 | 10.871 | 10.996 | 2457 | 1904 | 1740 | 1442 |
| Angola | 3.247 | 4.414 | 2.164 | 1.837 | 4.978 | 6.326 | 4.476 | 4.397 | 1787 | 1913 | 1320 | 1144 |
| Égypte, Rép. Arabe | 2.668 | 2.296 | 2.062 | 1.872 | 11.391 | 9.943 | 10.231 | 9.088 | 560 | 633 | 566 | 598 |
| Congo, Rép. | 1.104 | 1.258 | 1.579 | 1.671 | 11.649 | 14.129 | 16.140 | 17.472 | 263 | 244 | 268 | 274 |
| Gabon | 1.344 | 1.378 | 1.487 | 1.187 | 16.010 | 17.514 | 23.162 | 15.918 | 230 | 216 | 173 | 186 |
| Cameroun | 0.770 | 0.902 | 0.812 | 0.666 | 33.487 | 33.916 | 30.655 | 33.813 | 63 | 72 | 73 | 54 |
| Ghana | 0.035 | 0.252 | 0.599 | 0.509 | 1.241 | 2.766 | 9.126 | 8.716 | 78 | 200 | 180 | 160 |
| Guinée équatoriale | 0.663 | 0.395 | 0.324 | 0.207 | 6.280 | 4.541 | 4.793 | 6.429 | 289 | 238 | 186 | 88 |
| Tunisie | 0.650 | 0.366 | 0.264 | 0.185 | 28.139 | 36.833 | 23.957 | 15.999 | 63 | 26 | 30 | 31 |
| Soudan | 0.181 | 0.407 | 0.147 | 0.133 | 5.176 | 11.080 | 6.326 | 5.340 | 127 | 100 | 64 | 68 |
| Rép. Dém. du Congo | 0.113 | 0.116 | 0.115 | 0.113 | 16.301 | 17.525 | 16.592 | 16.301 | 20 | 18 | 19 | 19 |
| Niger | 0.053 | 0.089 | 0.046 | 0.038 | 7.240 | 10.158 | 17.151 | 17.151 | 20 | 24 | 7 | 6 |
| Côte d’Ivoire | 0.107 | 0.071 | 0.046 | 0.036 | 7.716 | 3.992 | 3.330 | 3.330 | 38 | 49 | 38 | 30 |
| Afrique du Sud | 0.027 | 0.030 | 0.032 | 0.030 | 27.351 | 31.849 | 30.655 | 67.779 | 2.8 | 2.6 | 2.8 | 0.9 |
Source: World Bank Group, 2024. Données extraites de.
1.2. Manque à Gagner et Opportunités Manquées
Le coût économique du torchage de gaz est considérable à l’échelle mondiale. En 2018, cette pratique a entraîné une perte économique globale de 20 milliards de dollars américains. Plus récemment, la valeur marchande potentielle du gaz torché dans le monde en 2023 est estimée entre 9 et 48 milliards de dollars. L’Afrique supporte une part significative de cette perte. Pour le Nigéria, un pays où le torchage est important, PwC a estimé une perte de 233 milliards de nairas (761,6 millions de dollars américains) due au torchage de gaz en 2018, ce qui représente 3,8 % des coûts mondiaux totaux. Sur une période de cinq ans (2014-2018), le Nigéria a constamment perdu près d’un milliard de dollars par an à cause du torchage. Rien qu’en 2020, la perte estimée s’élevait à 439 milliards de nairas. Le Ghana est également confronté à des pertes financières considérables, estimées à environ 100 millions de dollars de gaz naturel par an en raison des activités de torchage.
Le coût d’opportunité du gaz torché est particulièrement frappant en Afrique, compte tenu de son déficit énergétique. La quantité de gaz torché chaque année dans le monde (environ 148 Gm³ en 2023) pourrait, si elle était capturée et utilisée dans des installations de production d’électricité, alimenter la totalité de l’Afrique subsaharienne. En 2020, 142 Gm³ de gaz torché étaient suffisants pour alimenter l’ensemble du continent subsaharien. Pour le Nigéria en particulier, des études indiquent que l’utilisation d’une partie seulement (18,27 Gm³) de son gaz torché annuellement pourrait augmenter la production nationale d’électricité de 7500 MW, portant potentiellement la production quotidienne de 4358 MW à environ 12000 MW. Le Nigerian Gas Flare Tracker (NGFT) a signalé qu’environ 188 000 GWh d’électricité ont été perdus en raison du torchage de gaz au Nigéria entre janvier 2019 et décembre 2024. En 2024, les 5,5 Gm³ de gaz gaspillé au Nigéria auraient pu générer 30 milliards de kWh d’électricité, ce qui aurait potentiellement permis aux Nigérians d’économiser 16,8 billions de nairas en coûts énergétiques. Des analyses plus larges suggèrent que si tout le gaz torché était utilisé comme source d’énergie, il pourrait couvrir jusqu’à 50 % des besoins électriques totaux de l’Afrique. Cette situation met en évidence les opportunités manquées pour lutter contre la pauvreté énergétique, un défi de développement majeur en Afrique où 60 % de la population n’a pas accès à l’électricité.
Le gaz associé, après traitement, peut être utilisé de diverses manières économiquement avantageuses au-delà de la production d’électricité. Il peut être vendu et intégré aux réseaux de distribution de gaz naturel, utilisé pour la production d’électricité sur site, réinjecté dans les réservoirs pour une récupération assistée du pétrole, ou converti en produits à plus forte valeur ajoutée. Plus précisément, le gaz associé peut être transformé en liquides de gaz naturel (LGN) ou en gaz naturel comprimé (GNC) pour le transport et la commercialisation. Les petites usines de GNL et les systèmes intégrés de GNC sont des alternatives techniquement viables au torchage, en particulier pour les champs plus petits ou éloignés. Le gaz peut également servir de matière première pour les usines pétrochimiques, produisant des produits chimiques précieux. Le gaz associé est notamment plus riche en éthane, propane et butane que le gaz non associé, ce qui le rend particulièrement adapté aux applications pétrochimiques. Des industries telles que l’aluminium et l’acier (par réduction directe) peuvent également utiliser le gaz associé. La technologie de conversion du gaz en liquides (GTL) offre une autre voie, transformant le gaz naturel en carburants synthétiques liquides comme l’essence ou le diesel, qui sont plus facilement transportables et commercialisables que le méthane gazeux. PetroSA en Afrique du Sud exploite une usine GTL, et Chevron, en coentreprise avec la NNPC, met en service l’installation Escravos GTL au Nigéria.
Les conséquences du torchage de gaz s’étendent directement aux moyens de subsistance des communautés locales, ayant un impact particulier sur la productivité agricole et remodelant les économies locales. Au Nigéria, la recherche démontre un impact négatif direct et mesurable sur les rendements agricoles dans les zones proches des sites de torchage. La proximité d’un site de torchage (à moins de 20 kilomètres) peut entraîner une réduction drastique de la productivité agricole, allant jusqu’à 61 %. Même à des distances allant jusqu’à 60 kilomètres, une baisse de la productivité est observée. Les effets thermiques du torchage de gaz sont importants : l’augmentation des températures ambiantes et du sol rend la vie et l’agriculture près des sites de torchage intolérables. Des études ont enregistré des augmentations de température de surface de 3,7°C à 270 mètres des points de torchage, et des températures atteignant 57,1°C à moins de 40 mètres, perturbant l’équilibre thermique et affectant directement les rendements des cultures. Ces impacts thermiques peuvent s’étendre sur plus de 2 kilomètres de la source de torchage. De plus, le torchage provoque des pluies acides, qui corrodent les toits métalliques courants dans le delta du Niger, acidifient les lacs et les cours d’eau locaux, et peuvent tuer la végétation, endommageant davantage les terres agricoles et les sources d’eau.
Le torchage de gaz en Afrique met en lumière un phénomène paradoxal où une ressource énergétique abondante devient un obstacle majeur au développement. Le continent, et en particulier l’Afrique subsaharienne, est confronté à un déficit énergétique criant, avec plus de 600 millions de personnes sans accès fiable à l’électricité. Pourtant, les volumes de gaz torché annuellement sont suffisants pour alimenter l’ensemble de cette région. Ce gaspillage transforme un actif potentiel en une charge, entravant activement les progrès vers les Objectifs de Développement Durable (ODD) des Nations Unies liés à l’accès à l’énergie, à l’éradication de la pauvreté et à la croissance économique. La persistance du torchage dans ce contexte n’est pas seulement un défi technique ou économique isolé, mais une défaillance systémique de la gestion des ressources et des priorités de gouvernance.
Une autre observation cruciale concerne l’efficacité des pénalités de torchage. Bien que des gouvernements comme celui du Nigéria imposent et perçoivent des amendes pour le torchage de gaz, et que ces pénalités aient même augmenté, le torchage persiste à des niveaux significatifs. Cela s’explique par le fait que le coût de la pénalité est souvent inférieur à l’investissement requis pour la capture, le traitement et la commercialisation du gaz. Cette situation révèle une lacune critique dans la conception et/ou l’application des cadres réglementaires. Si le torchage et le paiement d’une amende sont moins coûteux que la valorisation du gaz, les entreprises choisiront rationnellement la première option. Cela transforme la pénalité d’un moyen de dissuasion en une sorte de « licence de polluer » ou un coût d’exploitation, impliquant financièrement le gouvernement dans la poursuite de cette pratique et potentiellement réduisant sa volonté politique d’imposer une interdiction complète ou d’investir dans les infrastructures nécessaires.
Enfin, la valeur économique du gaz torché est en augmentation constante en raison des changements sur le marché mondial de l’énergie et des avancées technologiques. Historiquement, le torchage était souvent considéré comme plus rentable que la commercialisation du gaz, en raison du manque de demande locale, de l’absence d’infrastructures et de la dispersion des sites de production. Cependant, la flambée des prix du gaz naturel et l’émergence de solutions gazières innovantes ont fondamentalement modifié cette équation économique. L’Agence Internationale de l’Énergie (AIE) affirme que la commercialisation du gaz torché pourrait désormais être plus rapide et moins coûteuse que l’investissement dans de nouvelles sources d’approvisionnement. Malgré cette évolution favorable, le torchage persiste, principalement en raison des « pénuries d’infrastructures et d’incitations économiques obsolètes ». Des problèmes tels que le manque d’infrastructures de collecte de gaz et les déséquilibres de pression continuent de favoriser le torchage. Il existe un décalage croissant entre l’attractivité économique potentielle de la monétisation du gaz et la persistance du torchage, ce qui indique une profonde inertie systémique. Le défi n’est plus principalement technique ou une simple question de calcul économique statique ; il s’agit de surmonter la résistance institutionnelle, les déficits d’infrastructures hérités et la nécessité de cadres réglementaires et fiscaux robustes capables de forcer la transition du gaspillage vers la valorisation.
II. La Bombe Climatique : Impacts Environnementaux et Sanitaires Dévastateurs
2.1. Émissions de Gaz à Effet de Serre et Forçage Climatique
Le torchage de gaz est un processus d’oxydation à haute température visant à brûler les gaz combustibles résiduels, principalement des hydrocarbures. Cependant, cette combustion est rarement parfaite, ce qui entraîne un mélange complexe d’émissions. Les principaux gaz à effet de serre (GES) libérés sont le dioxyde de carbone (CO2) et le méthane (CH4) non brûlé. Une combustion incomplète produit également du carbone noir (suie) , du monoxyde de carbone (CO) et d’autres hydrocarbures partiellement brûlés ou altérés. Au-delà de ces substances, le torchage peut libérer des oxydes d’azote (NOx) et, si des matières soufrées telles que le sulfure d’hydrogène (H2S) ou les mercaptans sont présentes dans le gaz, du dioxyde de soufre (SO2). Des composés organiques volatils (COV) sont également émis. Cette liste exhaustive d’émissions souligne la multiplicité des menaces environnementales et sanitaires posées par le torchage, allant au-delà du simple CO2 pour inclure une gamme de puissants agents de forçage climatique et de polluants atmosphériques toxiques.
Le méthane (CH4) est un gaz à effet de serre particulièrement puissant, bien plus que le dioxyde de carbone à court et moyen terme. Selon le Groupe d’experts intergouvernemental sur l’évolution du climat (GIEC), le méthane est plus de 80 fois plus efficace pour piéger la chaleur que le dioxyde de carbone sur une période de 20 ans. L’AIE souligne également que le méthane a un effet de réchauffement climatique bien plus fort que le CO2. Le rejet direct (libération du gaz dans l’atmosphère sans le brûler) cause des dommages environnementaux encore plus graves que le torchage, car tout le méthane est libéré sans combustion. Il est crucial de noter que les estimations conventionnelles supposent souvent que les torchères fonctionnent avec une efficacité de destruction du méthane de 98 %, mais des découvertes récentes remettent en question ces hypothèses. Si l’efficacité de destruction « réelle » des torchères est plus faible (par exemple, 94 %), les émissions de méthane provenant du torchage de gaz pourraient tripler les estimations conventionnelles. Des études ont révélé qu’un pourcentage significatif de torchères peuvent être éteintes ou mal fonctionner, entraînant un rejet direct de méthane. Cela met en évidence la menace climatique urgente et disproportionnée posée par le méthane, en particulier lorsque les torchères fonctionnent de manière inefficace ou sont éteintes. Cela transforme le torchage d’une simple source de CO2 en une « bombe climatique » en raison du potentiel de réchauffement à court terme du méthane, soulignant la nécessité critique d’améliorer l’efficacité des torchères et la détection des fuites.
Le torchage de gaz est une source mondiale significative d’émissions de gaz à effet de serre. En 2022, le torchage mondial a entraîné 500 Mt d’équivalent CO2 (éq. CO2) d’émissions de GES par an. En 2023, le torchage a libéré plus de 350 millions de tonnes d’éq. CO2 par an dans le monde. À titre de comparaison, ce volume d’émissions est supérieur aux émissions totales de l’économie égyptienne pour l’année 2023. En Afrique, le seul torchage de gaz au Nigéria contribue à environ 45 millions de tonnes de CO2 par an, sur un total mondial de 400 millions de tonnes. Les émissions de méthane du Nigéria provenant des opérations pétrolières et gazières (y compris le torchage, le dégazage et les fuites) dépassent 439,8 kilotonnes par an et sont parmi les plus élevées du continent. Au-delà des GES, les émissions de carbone noir provenant des torchères sont une préoccupation. La recherche indique que les émissions de torchage de gaz peuvent contribuer à environ 40 % des dépôts annuels de carbone noir dans l’Arctique. Le carbone noir, malgré sa courte durée de vie atmosphérique (quelques jours à quelques semaines), a un impact climatique très significatif, notamment en accélérant la fonte des neiges et des glaces dans des régions vulnérables comme l’Arctique.
Le torchage de gaz est un contributeur majeur au réchauffement climatique, non seulement par les volumes de CO2 émis, mais surtout par la libération de méthane. Le fait que les torchères ne soient pas toujours allumées ou qu’elles fonctionnent de manière inefficace aggrave considérablement le problème. Cela signifie que les estimations conventionnelles des émissions pourraient être sous-estimées, car une partie importante du méthane, un gaz à effet de serre beaucoup plus puissant que le CO2 à court terme, est directement rejetée dans l’atmosphère sans être brûlée. Cette situation transforme le torchage en une « bombe climatique » à action rapide. La surveillance par satellite, bien qu’améliorée, doit être complétée par des mesures au sol pour une évaluation précise des émissions réelles, en particulier du méthane non brûlé.
2.2. Impacts sur la Qualité de l’Air et la Santé Publique
Les conséquences du torchage de gaz sur la santé des communautés locales sont graves et bien documentées. Les populations vivant à proximité des sites de torchage souffrent de la pollution de l’air et de l’eau, et sont sujettes à des affections telles que l’asthme et le cancer en raison de l’inhalation de la fumée des torchères. Au Nigéria, des millions de personnes vivent à quelques kilomètres des sites de torchage, certains brûlant sans interruption depuis plus de 30 ans. Ces torchères émettent jusqu’à 250 toxines, y compris des particules, du dioxyde de soufre, des oxydes d’azote et des substances cancérigènes comme le benzène, le toluène, le xylène et le sulfure d’hydrogène. L’exposition à ces substances peut provoquer des cancers, des troubles sanguins, l’aggravation de l’asthme, des symptômes respiratoires (toux, difficultés respiratoires), la bronchite chronique, une diminution de la fonction pulmonaire et des décès prématurés.
Au-delà des impacts directs sur la santé humaine, le torchage de gaz entraîne une dégradation environnementale significative. Les pluies acides, résultant des émissions de soufre et d’azote, corrodent les toits métalliques, acidifient les lacs et les cours d’eau, et peuvent détruire la végétation, affectant ainsi l’agriculture et les écosystèmes locaux. Les effets thermiques sont également considérables : les températures ambiantes et du sol augmentent de manière intolérable près des sites de torchage, perturbant l’équilibre thermique et réduisant le rendement des cultures. Des augmentations de température de surface de 3,7°C ont été observées à 270 mètres des torchères, avec des températures atteignant 57,1°C à moins de 40 mètres. Ces impacts s’étendent sur plus de 2 kilomètres des sources de torchage.
Le delta du Niger au Nigéria est un exemple emblématique des conséquences dévastatrices du torchage. Les communautés locales y subissent depuis des décennies les effets cumulatifs de la pollution de l’air et de l’eau, des pluies acides et de la dégradation des terres agricoles. La proximité constante des flammes de torchage, qui peuvent s’élever sur plusieurs étages et produire un bruit assourdissant, crée un environnement invivable où la distinction entre le jour et la nuit est brouillée par la lueur des flammes. Cette situation a mené à une crise de santé publique et à une insécurité alimentaire croissante, soulignant la dimension des droits humains du problème.
Les impacts sanitaires et environnementaux du torchage de gaz sont d’autant plus préoccupants qu’ils touchent de manière disproportionnée les populations les plus vulnérables. Le fait que des torchères brûlent continuellement depuis des décennies, souvent à quelques centaines de mètres des habitations, révèle une injustice environnementale profonde. La dégradation de la qualité de l’air et la contamination des ressources naturelles essentielles (eau, sol) compromettent la santé publique, la sécurité alimentaire et les moyens de subsistance des communautés locales. Cette situation met en évidence un manquement grave aux responsabilités sociales des opérateurs et des gouvernements, qui ont permis à cette pratique nuisible de persister au détriment du bien-être humain et de l’intégrité écologique.
III. Facteurs Structurels et Opérationnels du Torchage Persistant
3.1. Contraintes Économiques et Manque d’Infrastructures
Le torchage de gaz persiste en Afrique pour diverses raisons, principalement liées à des contraintes économiques et à un manque criant d’infrastructures. L’une des motivations principales du torchage est l’absence d’infrastructures gazières adéquates pour la collecte, le traitement et la distribution du gaz associé. La production de gaz est souvent dispersée sur un grand nombre de puits, avec des débits individuels faibles et irréguliers. La récupération et la commercialisation de ce gaz nécessitent des équipements coûteux, tels que de nombreux compresseurs et un vaste réseau de canalisations pour rassembler la production.
La viabilité économique de la récupération du gaz est souvent remise en question. Les sites pétroliers sont fréquemment situés dans des zones éloignées et inaccessibles, où la production de gaz associé n’est pas toujours constante ou suffisamment importante pour justifier des investissements coûteux. Dans ces cas, le torchage est perçu comme l’option la plus simple et la moins chère pour se débarrasser du gaz « non désiré ». Le coût d’élimination de tout le torchage de routine pourrait dépasser 100 milliards de dollars américains. Les solutions traditionnelles de valorisation, comme la collecte et le transport par pipeline, dépendent fortement de l’accès aux marchés et des économies d’échelle.
De plus, les marchés locaux du gaz naturel peuvent être inexistants ou déjà saturés, ce qui réduit l’incitation à valoriser le gaz associé. Dans certains marchés, comme en Russie, les prix du gaz sont maintenus artificiellement bas, décourageant ainsi la monétisation du gaz associé. Le gaz naturel peut également contenir des impuretés (CO2, H2S) qui le rendent inutilisable sans purification coûteuse, comme c’est souvent le cas au Moyen-Orient. Ces facteurs augmentent la complexité et le coût de la commercialisation, rendant le torchage plus « lucratif » pour les opérateurs.
Le problème de l’infrastructure est particulièrement aigu au Nigéria, où des lacunes persistantes et une mauvaise interconnectivité entravent le développement et l’utilisation du gaz. Les défis incluent des problèmes de pression de transmission le long de pipelines clés, des problèmes de compression des boosters et la non-fiabilité des acheteurs pour prendre les volumes alloués. La capacité limitée et la fiabilité du réseau de transport d’électricité nigérian entraînent fréquemment le rejet de la charge électrique par les entreprises de distribution, réduisant ainsi l’absorption de gaz.
L’ensemble de ces facteurs crée un cercle vicieux où le manque d’infrastructures justifie le torchage, et le torchage, en rendant le gaz « non rentable », ne stimule pas les investissements nécessaires dans ces infrastructures. Cette situation est aggravée par le fait que les champs pétroliers sont souvent petits et dispersés, rendant la collecte de gaz économiquement prohibitive pour les approches à grande échelle. Le défi réside dans la nécessité de financer des projets de réduction du torchage pour les torchères de taille moyenne, qui représentent 60 % des émissions, mais sont trop petites pour les approches traditionnelles à grande échelle et trop grandes pour les solutions à petite échelle.
3.2. Cadre Réglementaire et Gouvernance
Les lacunes dans le cadre réglementaire et la gouvernance sont des facteurs majeurs de la persistance du torchage en Afrique. Des lois et réglementations incomplètes ou insuffisamment appliquées créent une ambiguïté juridique sur la manière dont le gaz associé doit être utilisé ou traité. Au Nigéria, par exemple, malgré des législations datant de 1979 fixant des délais pour l’élimination du torchage, le pays reste l’un des plus grands torchers au monde. La Commission nigériane de réglementation du pétrole en amont (NUPRC) a réaffirmé son engagement à éliminer le torchage de routine d’ici 2030, mais cet objectif est confronté à des obstacles persistants.
L’inefficacité des pénalités comme moyen de dissuasion est un problème récurrent. Les réglementations qui imposent des pénalités aux entreprises qui torchage peuvent ne pas toujours être efficaces, surtout si le torchage et le paiement d’une pénalité sont moins coûteux que la capture et la vente du gaz. Au Nigéria, bien que les amendes pour le torchage aient considérablement augmenté, passant de 70,42 milliards de nairas en 2022 à 391,26 milliards de nairas en 2024, le taux de torchage a légèrement augmenté, passant de 7,36 % en 2023 à 7,64 % en 2024. Cela indique que, malgré les efforts du gouvernement pour faire respecter la conformité environnementale, le torchage persiste en raison de goulots d’étranglement infrastructurels et de marché non résolus.
Le manque de transparence et de surveillance est un autre défi. Bien que certains pays aient des exigences de déclaration, la fiabilité des données peut varier. La Banque Mondiale utilise des données satellitaires pour estimer les volumes de torchage, mais même ces estimations peuvent différer des chiffres rapportés par les compagnies pétrolières nationales, comme dans le cas de Sonatrach en Algérie. L’absence de systèmes de mesure précis et de mécanismes de vérification indépendants rend difficile l’évaluation des progrès réels et la responsabilisation des opérateurs.
L’influence des compagnies pétrolières internationales (CPI) et des compagnies pétrolières nationales (CPN) est un facteur complexe. La domination de l’industrie pétrolière nigériane par les CPI est considérée comme un facteur majeur de l’échec de plusieurs lois environnementales et des délais d’élimination du torchage. Les intérêts des partenaires de coentreprise peuvent ne pas toujours s’aligner sur les objectifs de réduction du torchage. Le partenariat Global Gas Flaring Reduction (GGFR) de la Banque Mondiale, bien qu’il vise à faciliter et à soutenir les efforts nationaux, a été critiqué pour ne pas croire réellement à un régime de « zéro torchage », mais plutôt à une réduction progressive, et pour son insistance sur des approches néolibérales qui n’ont pas été efficaces pour aider le Nigéria à atteindre son objectif de zéro torchage.
En somme, les obstacles réglementaires et de gouvernance se manifestent par un manque de volonté politique, des cadres juridiques ambigus, des pénalités insuffisantes, un contrôle inefficace et une influence des acteurs de l’industrie qui privilégient les profits à court terme au détriment de la durabilité environnementale et du développement national. La dépendance des pays producteurs de pétrole vis-à-vis des revenus pétroliers peut également saper l’application des politiques de réduction du torchage.
IV. Initiatives et Solutions de Réduction du Torchage
4.1. Technologies de Valorisation du Gaz Torchée
La valorisation du gaz torché est essentielle pour transformer un déchet en une ressource précieuse, avec un large éventail de solutions technologiques disponibles.
Les solutions de gaz-à-électricité (Gas-to-Power) sont parmi les plus directes et les plus impactantes. Elles consistent à capturer le gaz torché et à l’utiliser comme combustible pour générer de l’électricité sur place. Cette approche peut améliorer la fiabilité de l’approvisionnement électrique local, éviter les arrêts de production dus au dépassement des limites de torchage autorisées, et réduire la dépendance aux générateurs diesel plus polluants. Par exemple, au Nigéria, l’utilisation d’une partie du gaz torché pourrait augmenter la production d’électricité de 7500 MW. Des entreprises comme Aggreko ont déployé des solutions de conversion du gaz en électricité en Égypte, démontrant le potentiel de cette approche pour les communautés locales et la réduction de l’empreinte carbone des opérateurs.
Les projets de gaz naturel liquéfié (GNL) et de gaz naturel comprimé (GNC) permettent de transporter le gaz vers des marchés plus lointains. Le GNL est produit en refroidissant le gaz naturel à des températures cryogéniques pour le liquéfier, ce qui le rend plus facile à transporter par bateau. Le GNC, quant à lui, est du gaz naturel stocké sous haute pression, adapté au transport par camion. Ces solutions sont particulièrement pertinentes pour les champs éloignés où la construction de pipelines est prohibitive. Sonatrach en Algérie dispose de multiples complexes de GNL et a mis en œuvre des projets de récupération de gaz torché pour réduire les émissions. Au Nigéria, le développement de la capacité de GNL et le déploiement d’infrastructures flottantes sont des stratégies clés pour la monétisation du gaz.
La conversion du gaz en produits liquides via les technologies Gas-to-Liquids (GTL) est une autre voie de valorisation. Le GTL permet de transformer le gaz naturel en hydrocarbures à chaîne plus longue, tels que l’essence ou le carburant diesel, qui sont plus facilement transportables et commercialisables que le méthane gazeux. Le processus Fischer-Tropsch est au cœur de nombreuses installations GTL. L’Afrique du Sud, avec PetroSA, et le Nigéria, avec l’installation Escravos GTL de Chevron, sont des exemples de pays africains qui ont mis en œuvre des projets GTL. Ces produits GTL sont souvent de meilleure qualité et ont des émissions plus faibles que les carburants dérivés du pétrole conventionnel.
L’utilisation du gaz associé comme matière première pour la pétrochimie représente une opportunité significative. Le gaz associé est riche en éthane, propane et butane, des composants essentiels pour la production de produits pétrochimiques. Ces usines peuvent produire des matériaux comme le butadiène pour les caoutchoucs synthétiques ou l’aluminium et l’acier par réduction directe.
Les solutions modulaires de traitement du gaz gagnent en importance, offrant une flexibilité et une adaptabilité accrues pour la capture et la valorisation du gaz torché, en particulier pour les volumes plus petits ou les sites dispersés. Ces unités peuvent être déployées près de la source de torchage, minimisant le besoin d’infrastructures étendues et réduisant les coûts de construction et d’installation. Elles peuvent traiter le gaz torché pour produire du gaz naturel de qualité pipeline, des LGN, du méthanol, de l’électricité, ou même servir de carburant pour leurs propres opérations dans des endroits éloignés. Au Nigéria, GR2 Engineering a déployé une première usine modulaire de traitement de gaz torché en 2023, capable de fonctionner avec une option zéro torchage et de s’adapter à diverses compositions de gaz. Des entreprises comme Green Flare Holdings développent des solutions « gaz-à-données » pour convertir le gaz torché en énergie propre pour des centres de données modulaires, y compris le minage de Bitcoin, avec des plans d’expansion vers l’IA et le calcul haute performance.
4.2. Politiques et Initiatives Clés
La réduction du torchage de gaz en Afrique est soutenue par diverses politiques et initiatives, tant nationales qu’internationales.
L’Initiative « Zéro Torchage de Routine d’ici 2030 » (ZRF) de la Banque Mondiale est un engagement volontaire lancé en 2015, qui rassemble des gouvernements et des compagnies pétrolières pour mettre fin au torchage de routine au plus tard en 2030. Cette initiative vise à faciliter la coopération entre les parties prenantes pour identifier et mettre en œuvre des solutions, en s’appuyant sur des réglementations appropriées, l’application de technologies et des arrangements financiers. Les signataires de la ZRF s’engagent à ne pas torcher de gaz de routine dans les nouveaux développements de champs pétroliers et à éliminer le torchage existant dès que possible. Les progrès sont suivis par les rapports des gouvernements et des entreprises, ainsi que par des observations satellitaires. Des pays africains comme l’Angola, le Cameroun, le Gabon et le Nigéria ont adhéré à cette initiative.
Le Programme de Commercialisation du Gaz Torchée du Nigéria (NGFCP) est une initiative phare du Nigéria pour monétiser son gaz torché. Lancé en 2016, il visait initialement à éliminer le torchage de routine d’ici 2020, un objectif qui n’a pas été atteint. En 2018, le gouvernement a publié le règlement sur le gaz torché (prévention du gaspillage et de la pollution), qui a notamment augmenté les amendes de torchage. Le NGFCP est une initiative basée sur le marché, conçue pour allouer le gaz torché à des investisseurs tiers compétents. En 2023, 49 sites de torchage ont été attribués à 42 entreprises chargées de capturer et d’utiliser le gaz torché à l’aide de technologies commerciales éprouvées. Le programme s’aligne sur l’objectif de la Banque Mondiale de zéro torchage de routine d’ici 2030 et sur l’objectif du Nigéria de réduire les émissions de méthane de 60 % d’ici 2031.
Les organisations internationales jouent un rôle crucial dans la lutte contre le torchage. Le Partenariat Mondial pour la Réduction du Torchage et du Méthane (GFMR) de la Banque Mondiale (anciennement GGFR) est un fonds fiduciaire multi-donateurs composé de gouvernements, de compagnies pétrolières et d’organisations multilatérales. Le GFMR fournit des subventions catalytiques, une assistance technique, des conseils en matière de réforme politique et réglementaire, un renforcement institutionnel et une mobilisation de fonds pour accélérer le déploiement de solutions de réduction du torchage et du méthane. La
Coalition pour le Climat et l’Air Pur (CCAC), en collaboration avec le PNUE, soutient également les pays dans l’élaboration de profils et de feuilles de route pour la réduction du méthane, y compris les émissions provenant du torchage. L’
Agence Internationale de l’Énergie (AIE) formule des recommandations pour la réduction du torchage, notamment l’élaboration de feuilles de route nationales et l’interdiction du torchage non urgent.
Plusieurs pays africains ont mis en place des réglementations spécifiques. L’Algérie, par exemple, a une longue histoire de lutte contre le torchage, avec une interdiction du torchage non urgent sans permis dès 1966. Sonatrach a réalisé d’importantes réductions de torchage grâce à des investissements dans plus de 30 projets et s’est engagée à réduire le torchage à moins de 1 % de la production totale de gaz. Le Nigéria a également mis en place des exigences strictes en matière de déclaration des données de torchage et des pénalités pour les données inexactes ou incomplètes.
L’engagement des gouvernements et des entreprises à mettre fin au torchage de routine est un signe positif. Cependant, la mise en œuvre de ces initiatives est confrontée à des défis persistants. La nécessité de surmonter les obstacles commerciaux, organisationnels et politiques est primordiale pour que les projets de capture de gaz torché soient réalisés à grande échelle. La Banque Mondiale souligne que le succès dépend d’une approche réfléchie, intégrée et collaborative, soutenue par un leadership fort et des incitations alignées.
Conclusion
Le torchage de gaz en Afrique représente une double crise : un gaspillage économique monumental et une bombe climatique dévastatrice. Les volumes de gaz torché sont considérables, avec l’Algérie, la Libye et le Nigéria parmi les principaux contributeurs mondiaux. Ce gaspillage se traduit par des pertes de revenus de plusieurs milliards de dollars pour les gouvernements et les entreprises, et par des opportunités manquées de générer de l’électricité, d’alimenter l’industrialisation et de créer de la valeur ajoutée à partir d’une ressource précieuse. Le paradoxe d’un continent riche en gaz mais souffrant d’une grave pénurie d’énergie est une réalité flagrante.
Au-delà des pertes économiques, les impacts environnementaux et sanitaires sont alarmants. Le torchage libère un mélange toxique de gaz à effet de serre (CO2, méthane) et de polluants atmosphériques (carbone noir, NOx, SO2, COV). Le méthane, en particulier, est un puissant gaz à effet de serre, plus de 80 fois plus puissant que le CO2 sur 20 ans, et son rejet direct dû à des torchères inefficaces ou éteintes amplifie considérablement le réchauffement climatique. Les communautés vivant à proximité des sites de torchage subissent des problèmes de santé graves, des pluies acides et une dégradation environnementale qui affectent leurs moyens de subsistance, notamment l’agriculture.
Les facteurs structurels et opérationnels qui perpétuent cette pratique sont complexes et interdépendants. Le manque d’infrastructures de collecte, de traitement et de distribution du gaz, combiné à des contraintes économiques (coûts d’investissement élevés pour les champs dispersés, marchés locaux sous-développés, prix du gaz bas) et des défis technologiques, rend la valorisation du gaz moins attrayante à court terme. De plus, les lacunes dans les cadres réglementaires et la gouvernance, notamment des pénalités de torchage insuffisantes pour dissuader la pratique et un manque de transparence et de surveillance, permettent aux opérateurs de continuer à torcher sans conséquences économiques significatives.
Malgré ces défis, des initiatives et des solutions existent. Les technologies de valorisation du gaz, telles que la conversion en électricité (Gas-to-Power), la production de GNL/GNC, le GTL et la pétrochimie, offrent des voies concrètes pour transformer le gaz torché en une ressource utile. Les solutions modulaires de traitement du gaz sont particulièrement prometteuses pour les champs plus petits et dispersés. Des initiatives mondiales comme le Zéro Torchage de Routine d’ici 2030 (ZRF) de la Banque Mondiale et des programmes nationaux comme le NGFCP au Nigéria, soutenus par des organisations internationales, visent à encourager et à faciliter l’élimination du torchage.
Pour surmonter cette double crise, des actions concertées et audacieuses sont nécessaires. Les gouvernements doivent renforcer leurs cadres réglementaires en fixant des pénalités suffisamment élevées pour rendre le torchage économiquement non viable et en imposant des obligations de valorisation strictes. Des investissements massifs dans les infrastructures de gaz et d’électricité sont impératifs, avec une priorité donnée aux solutions modulaires et décentralisées pour les sites éloignés. La collaboration entre les gouvernements, les compagnies pétrolières (CPI et CPN), les institutions financières et la société civile est cruciale pour aligner les incitations économiques sur les objectifs environnementaux et de développement. En transformant le gaz torché d’un déchet en une ressource stratégique, l’Afrique peut non seulement atténuer son impact climatique, mais aussi débloquer un potentiel de croissance économique considérable et améliorer l’accès à l’énergie pour des millions de personnes.