
Résumé Exécutif
L’économie du Soudan du Sud est intrinsèquement liée à son secteur pétrolier, qui représente environ 60 % de son produit intérieur brut (PIB), 99 % de ses exportations et 90 à 98 % des recettes publiques. Cette dépendance en fait l’une des nations les plus vulnérables aux chocs des prix et de la production mondiaux. Le pays a récemment connu une crise économique et budgétaire aiguë, déclenchée par la rupture d’un oléoduc clé en février 2024, due au conflit en cours au Soudan voisin. Cet incident a entraîné une contraction estimée du PIB de 24,5 % en 2024, avec une projection de plus de 30 % en 2025.
Cependant, une évolution majeure s’est produite en juin 2025 avec la reprise des exportations de pétrole via le Soudan, suite à des réparations critiques de l’oléoduc. Cette reprise est un facteur déterminant pour la sortie du Soudan du Sud de la récession en 2025, avec une croissance du PIB réel prévue à 17,0 %. Malgré ce développement positif, le secteur reste très exposé en raison de sa dépendance vis-à-vis des infrastructures soudanaises et de l’instabilité persistante dans la région.
Le Soudan du Sud dispose d’importantes réserves prouvées de pétrole brut, estimées à 3,5 milliards de barils. Pour réduire sa vulnérabilité, la nation poursuit activement des initiatives stratégiques visant à diversifier ses routes d’exportation de pétrole, notamment le projet d’oléoduc Soudan du Sud-Djibouti via l’Éthiopie. Elle cherche également à renforcer sa capacité de raffinage domestique, avec des projets comme la raffinerie de Bentiu déjà opérationnelle, et les raffineries d’Akon et de Gameza en cours de planification, ainsi que de nouvelles collaborations avec des entreprises chinoises comme Sokec. Ces efforts visent à atteindre des objectifs de production ambitieux de 230 000 barils par jour (b/j) à court terme et 450 000 b/j à long terme.
Les défis persistants incluent l’instabilité politique interne, des problèmes de gouvernance significatifs tels que la kleptocratie, des flux financiers opaques et des subventions importantes, ainsi qu’un manque historique d’investissements en amont.
La transition rapide d’une contraction économique sévère à une reprise projetée en quelques mois, directement liée à la réparation d’un oléoduc traversant une zone de conflit, met en lumière la volatilité extrême du secteur pétrolier du Soudan du Sud. Bien que la reprise des exportations offre un soulagement immédiat crucial, elle ne modifie pas fondamentalement la fragilité inhérente de l’économie. La dépendance sous-jacente à une route de transit sujette aux conflits signifie que toute escalade ou perturbation future au Soudan pourrait replonger le Soudan du Sud dans une crise similaire. Cela souligne la nécessité critique, quasi existentielle, pour le Soudan du Sud d’accélérer ses efforts pour développer des infrastructures alternatives et diversifier son économie.
Le Soudan du Sud possède d’importantes réserves prouvées de pétrole et son secteur pétrolier génère la quasi-totalité des revenus d’exportation et des recettes publiques de la nation. Pourtant, l’économie est décrite comme « stationnaire » avec une « pauvreté généralisée » et un « manque de développement infrastructurel ». Cette contradiction est directement liée à la « kleptocratie », à des « institutions et une gouvernance de mauvaise qualité » et à une « mauvaise gestion des ressources énergétiques ». Le Soudan du Sud présente un cas classique de la « malédiction des ressources », où l’abondance des ressources naturelles entrave paradoxalement un développement économique complet par la corruption, une gestion inefficace des ressources et une dépendance excessive à une seule matière première, ce qui étouffe la diversification et la croissance équitable.
L’impact sévère de la récente perturbation de l’oléoduc a mis en évidence la vulnérabilité extrême du Soudan du Sud, découlant de sa dépendance presque totale à l’égard de l’infrastructure d’exportation pétrolière du Soudan. Cette crise a intensifié l’impératif stratégique pour le pays de rechercher des routes d’exportation alternatives et d’améliorer considérablement sa capacité de raffinage domestique. Les objectifs de production ambitieux sont subordonnés à la résolution de ces goulots d’étranglement infrastructurels et à la réduction de la dépendance vis-à-vis de son voisin instable. Le Soudan du Sud doit investir stratégiquement dans son indépendance énergétique et favoriser une plus grande intégration régionale. Ce mouvement au-delà de la dépendance historique vis-à-vis du Soudan pour le transit est une étape essentielle vers une plus grande souveraineté économique et une stabilité à long terme, remodelant fondamentalement sa position géopolitique en Afrique de l’Est.
1. Introduction : Le paysage des hydrocarbures au Soudan du Sud
Le Soudan du Sud a accédé à l’indépendance du Soudan en 2011, un événement charnière qui lui a permis d’hériter d’environ 75 % des réserves prouvées de pétrole de l’ancien Soudan unifié. Les premières découvertes de pétrole dans la région remontent à 1981, lorsque Chevron Corporation a découvert le champ pétrolifère d’Adar sur le territoire actuel du Soudan du Sud. Les secteurs pétroliers du Soudan du Sud et du Soudan restent intrinsèquement liés et jouent un rôle vital dans leurs économies respectives, de nombreux actifs producteurs de pétrole étant situés près de leur frontière commune ou s’étendant au-delà.
Le secteur pétrolier est la pierre angulaire incontestée de l’économie du Soudan du Sud, contribuant à plus de 60 % de son PIB, 99 % de ses exportations et 90 à 98 % de ses recettes publiques. Cette dépendance en fait l’un des pays les plus tributaires du pétrole au monde. Cependant, malgré cette richesse significative en ressources, l’économie sud-soudanaise est restée largement stagnante, aux prises avec une pauvreté généralisée et un manque notable de développement infrastructurel.
L’acte de sécession en 2011, tout en accordant l’indépendance politique, a créé une architecture économique unique où le Soudan du Sud a acquis la majorité des réserves pétrolières, mais est resté entièrement dépendant de son ancien adversaire, le Soudan, pour l’infrastructure d’exportation cruciale. Cette dépendance structurelle signifie que la viabilité économique du Soudan du Sud est, depuis sa création, inextricablement liée à la stabilité et à la coopération de son voisin du nord. Cette dépendance inhérente a rendu l’indépendance économique du Soudan du Sud incomplète. La guerre civile actuelle au Soudan a gravement mis en évidence cette vulnérabilité structurelle fondamentale, démontrant comment les conflits externes peuvent directement compromettre le budget national et les projets de développement du Soudan du Sud.
Même avant les récentes perturbations aiguës causées par le conflit au Soudan, la croissance de la production pétrolière du Soudan du Sud avait « stagné en raison d’investissements en amont insuffisants et d’une instabilité politique intérieure continue » dans les deux pays. Cela suggère que la crise actuelle n’est pas simplement un revers temporaire, mais une exacerbation de faiblesses systémiques de longue date au sein du secteur et de l’économie en général. La période post-indépendance du pays a été « immédiatement marquée par des conflits armés internes et l’instabilité » , créant un État fragile. Le développement durable pour le Soudan du Sud nécessite de s’attaquer à ces problèmes fondamentaux plus profonds de gouvernance, de climat d’investissement et de stabilité interne, en plus de résoudre les défis externes immédiats. Sans s’attaquer à ces causes profondes, même les projets d’infrastructure les plus ambitieux pourraient avoir du mal à atteindre leur plein potentiel.
2. Production actuelle et réserves prouvées
Le Soudan du Sud possède d’importantes réserves prouvées de pétrole brut, estimées à 3,5 milliards de barils en 2020/2024. Les principaux champs pétrolifères contribuant à ces réserves comprennent :
- Champ pétrolifère d’Adar (Adar Yale/Yeil) : Situé à Melut, dans l’État du Haut-Nil (Bloc 3). Découvert par Chevron en 1981, il contiendrait environ 276 millions de barils de pétrole. La production a commencé en 1997, initialement à seulement 5 000 b/j.
- Champ pétrolifère de Palogue : Situé dans les blocs 3E et 7E du bassin de Melut, contribuant au brut Dar Blend.
- Champs pétrolifères d’Unity et de Heglig : Situés dans les blocs 1 et 2, au sein du bassin de Muglad, plus précisément au nord de Bentiu dans l’État du Haut-Nil occidental/Unity.
- Champ pétrolifère de Thar Jath : Également connu sous le nom de Bloc 5A, situé dans l’État d’Unity. La production a commencé en 2006 à 40 000 b/j, a culminé à 54 000 b/j en 2009, mais a été considérablement réduite à 4 500 b/j en 2014 en raison du conflit. La production a repris en janvier 2021.
Tendances de production : Avant février 2024, la production pétrolière du Soudan du Sud était d’environ 160 000 barils par jour (b/j). Suite à la rupture de l’oléoduc PetroDar en février 2024, la production a été sévèrement limitée à environ 80 000 b/j en mars 2024 , tombant à une moyenne de 60 000 b/j l’année suivant l’arrêt. Historiquement, la production est passée de 148 000 b/j en 2015 à 170 000 b/j en 2020, bien qu’elle ait connu une baisse temporaire de 20 000 b/j en juillet 2020 en raison des impacts du COVID-19. Un développement crucial est qu’au 10 juin 2025, le Soudan du Sud a repris ses exportations de pétrole via le Soudan après l’achèvement de réparations critiques de l’oléoduc. Cela indique une reprise de la production vers les niveaux d’avant la perturbation.
Le Soudan du Sud possède d’importantes réserves prouvées de pétrole, ce qui indique un potentiel significatif à long terme. Cependant, les chiffres de production réels (par exemple, 160 000 b/j avant la crise, tombant à 60 000-80 000 b/j pendant la récente perturbation) ne représentent qu’une fraction de ce que ces réserves pourraient théoriquement supporter. De plus, ces chiffres sont nettement inférieurs à l’objectif ambitieux à long terme du gouvernement de 450 000 b/j. Cet écart substantiel est explicitement attribué à des « investissements en amont insuffisants et à une instabilité politique intérieure continue » et aux récentes perturbations critiques des oléoducs. La mention de « réserves en diminution » dans un extrait du FMI pourrait faire référence à des réserves économiquement viables dans les contraintes opérationnelles et politiques actuelles, plutôt qu’à la dotation géologique totale. Le principal défi du Soudan du Sud n’est pas un manque de ressources en hydrocarbures, mais plutôt l’incapacité persistante à extraire, traiter et exporter ces ressources de manière cohérente et sûre en raison d’une interaction complexe de facteurs internes (instabilité politique, sous-investissement, problèmes de gouvernance) et externes (le conflit au Soudan et son impact sur les infrastructures partagées). La réalisation du plein potentiel de ses réserves nécessite de s’attaquer à ces obstacles opérationnels et systémiques multiformes.
La chute précipitée de la production pétrolière de 160 000 b/j à 60 000-80 000 b/j directement après la rupture de l’oléoduc PetroDar en février 2024 démontre de manière frappante l’impact immédiat et catastrophique de la vulnérabilité des infrastructures sur l’industrie fondamentale de la nation. La reprise rapide des exportations en juin 2025 souligne l’importance critique de ces oléoducs de transit et l’urgence avec laquelle les réparations sont entreprises. Bien que la récente reprise des exportations soit un développement positif vital, elle ne résout pas fondamentalement la précarité sous-jacente du secteur pétrolier du Soudan du Sud. Le risque inhérent associé à la dépendance à une seule route d’exportation sujette aux conflits demeure, faisant de la recherche d’infrastructures alternatives plus sûres une priorité absolue pour la stabilité à long terme.
Tableau 1 : Statistiques clés de l’énergie au Soudan du Sud (2023-2024)
| Indicateur Énergétique et Économique | Valeur | Période | Source |
| Réserves prouvées de pétrole | 3,5 milliards de barils | 2020/2024 | |
| Production pétrolière estimée (avant fév. 2024) | ~160 000 b/j | Avant fév. 2024 | |
| Production pétrolière estimée (mars 2024, pendant perturbation) | ~80 000 b/j | Mars 2024 | |
| Production pétrolière estimée (moyenne post-arrêt) | ~60 000 b/j | Année après arrêt | |
| Reprise des exportations | Opérationnel | Juin 2025 | |
| Consommation de pétrole et autres liquides | 11 mille b/j | 2023 | |
| Production d’énergie primaire | 0,9 quadrillion de Btu | 2023 | |
| Importations d’électricité | 0 milliard de kilowattheures | 2023 | |
| PIB en parité de pouvoir d’achat | 12 milliards de dollars | 2024 | |
| Population | 11 943 milliers de personnes | 2024 | |
| Consommation d’énergie par habitant | 2,09 millions de Btu par personne | 2023 | |
| Consommation d’énergie par PIB | 1,47 mille Btu par USD (PPA) | 2023 |
Tableau 2 : Principaux champs pétrolifères et réserves estimées
| Nom du champ | Bloc(s) associé(s) | Emplacement | Réserves estimées (millions de barils) | Année de découverte | Début de production | Statut opérationnel actuel |
| Adar (Adar Yale/Yeil) | 3 | État du Haut-Nil (Melut Basin) | 276 | 1981 | 1997 | Production en cours |
| Palogue | 3E, 7E | État du Haut-Nil (Melut Basin) | N/A | N/A | N/A | Production en cours |
| Unity | 1, 2 | État d’Unity (Muglad Basin) | N/A | N/A | N/A | Production en cours (redémarrée) |
| Heglig | 1, 2 | État d’Unity (Muglad Basin) | N/A | N/A | N/A | Production en cours |
| Thar Jath | 5A | État d’Unity | N/A | N/A | 2006 (repris en 2021) | Production en cours (redémarrée) |
Export to Sheets
3. Importance économique et dépendance
Le pétrole constitue la grande majorité de l’activité économique et des recettes publiques du Soudan du Sud. Il représente environ 60 % du PIB de la nation, 99 % de ses exportations et 90 à 98 % des recettes publiques. Cette situation rend le Soudan du Sud l’un des pays les plus dépendants du pétrole au monde, le rendant extrêmement vulnérable aux fluctuations des prix mondiaux du pétrole et aux chocs de production.
Les graves conséquences économiques de cette dépendance ont été clairement démontrées par l’arrêt de l’oléoduc d’exportation de brut Dar Blend en février 2024. Cet oléoduc, qui transportait 60 % du pétrole du pays, a entraîné un effondrement de la production pétrolière nationale et a déclenché une crise macroéconomique et budgétaire aiguë. Les retombées économiques comprenaient une contraction du PIB projetée à plus de 30 % pour l’exercice 2025, après une contraction estimée à 24,5 % en 2024. La forte baisse des recettes pétrolières a contraint le gouvernement à reprendre le financement monétaire du déficit, exerçant une pression sévère sur les dépenses déjà insuffisantes pour les services publics essentiels comme la santé et l’éducation. Le financement du « programme opaque pétrole contre routes » a été réduit, entraînant une baisse de 4,3 % du PIB dans les dépenses en capital. La crise a également provoqué une dépréciation significative de la monnaie, la monnaie officielle se dépréciant d’environ 260 % depuis l’arrêt du DPOC, entraînant l’émergence d’une prime substantielle et persistante sur le marché parallèle.
La récente reprise des exportations de pétrole en juin 2025 devrait apporter un soulagement économique immédiat, permettant au pays de sortir de la récession en 2025 avec une augmentation projetée du PIB réel de 17,0 %. Cette reprise devrait offrir une marge de manœuvre pour des dépenses publiques plus élevées et atténuer les pressions inflationnistes. Malgré sa richesse pétrolière, l’économie du Soudan du Sud a été décrite comme « stationnaire », affligée par une pauvreté généralisée et un manque de développement infrastructurel. Cela est directement attribué à un « système de gouvernement kleptocratique » et à une mauvaise qualité des institutions et de la gouvernance, qui ont entraîné une croissance économique plus lente. Les principaux risques pour les revenus comprennent les pratiques de longue date de « prévente de pétrole », un rythme de reprise des exportations de pétrole plus lent que prévu et une nouvelle faiblesse des prix mondiaux du pétrole due aux chocs commerciaux mondiaux.
Les données fournies révèlent une chaîne de causalité claire et convaincante qui démontre la vulnérabilité économique extrême du Soudan du Sud. La guerre civile au Soudan a directement conduit aux dommages et à la perturbation de l’oléoduc. Cela a, à son tour, provoqué un effondrement de la production et des exportations pétrolières nationales du Soudan du Sud , déclenchant une grave contraction du PIB et une crise budgétaire aiguë, se manifestant par des arriérés de salaires publics, des services publics réduits et une dépréciation significative de la monnaie. Le soulagement économique immédiat et la sortie projetée de la récession sont directement corrélés à la récente reprise des exportations de pétrole. Cette relation de cause à effet souligne que la stabilité économique du Soudan du Sud est profondément et immédiatement affectée par les événements géopolitiques externes, en particulier ceux qui affectent ses routes de transit via le Soudan. Cette vulnérabilité extrême met en évidence le besoin urgent d’une diversification économique complète et de mécanismes de gouvernance robustes pour renforcer la résilience face aux futurs chocs externes.
La dépendance écrasante à l’égard du pétrole , associée à des mentions explicites d’un « système de gouvernement kleptocratique », d’« institutions et d’une gouvernance de mauvaise qualité » et d’une « mauvaise gestion des ressources énergétiques » malgré des revenus pétroliers importants , indique fortement la présence omniprésente de la « malédiction des ressources ». D’autres preuves incluent la réduction du « programme opaque pétrole contre routes » et le risque de « prévente de pétrole » , qui pointent vers des problèmes systémiques de flux financiers opaques et de faiblesses de gouvernance. Ces facteurs internes ont empêché la richesse pétrolière de se traduire par un développement durable et une réduction de la pauvreté. Sans des réformes fondamentales et complètes en matière de gestion des revenus, de responsabilisation et de transparence , la richesse pétrolière du Soudan du Sud continuera d’être une source principale d’instabilité interne et de sous-développement plutôt qu’un catalyseur de prospérité. La diversification vers des secteurs non pétroliers comme l’agriculture et les ressources naturelles renouvelables n’est pas seulement une stratégie économique, mais une voie cruciale pour briser le cycle de la malédiction des ressources et favoriser une croissance plus équitable et durable.
4. Infrastructures : Oléoducs, raffineries et routes d’exportation
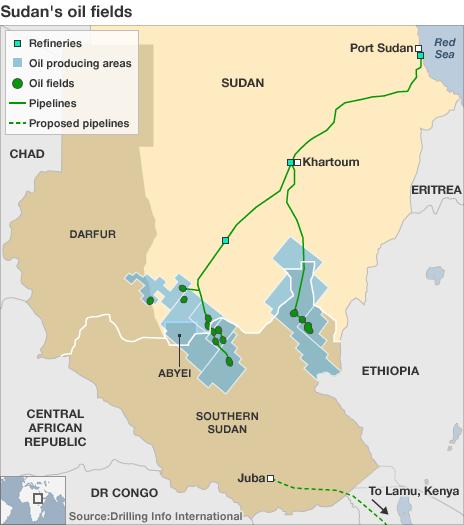
Le Soudan du Sud reste entièrement dépendant de son voisin du nord, le Soudan, pour l’exportation de son pétrole brut vers les marchés internationaux, utilisant deux oléoducs principaux vers Port-Soudan sur la mer Rouge. Le pays ne dispose actuellement d’aucune capacité de stockage significative pour les produits raffinés et dépend du Soudan pour toutes ses exportations de brut.
Infrastructures d’oléoducs existantes :
- Oléoduc PetroDar : Il s’agit de l’oléoduc principal, transportant le brut lourd et doux Dar Blend des blocs 3E et 7E (champs pétrolifères de Palogue et Adar Yale dans le bassin de Melut) vers le terminal maritime de Bashayer à Port-Soudan. Il a une capacité de transit d’environ 100 000 b/j et une capacité maximale de 500 000 b/j. Il transporte normalement environ 60 % de la production pétrolière du Soudan du Sud.
- Perturbation et reprise : L’oléoduc PetroDar a été gravement entravé par des arrêts depuis février 2024. Le dysfonctionnement a été causé par des problèmes de gélification (solidification du brut) dus à l’incapacité de livrer du diesel pour la dilution, un problème exacerbé par les restrictions liées au conflit sur l’accès et l’approvisionnement en carburant. Cela a limité la production du Soudan du Sud à environ 80 000 b/j en mars 2024. Cependant, au 10 juin 2025, les exportations de pétrole via cet oléoduc ont repris après des réparations, allégeant la pression économique.
- Oléoduc du Grand Nil : Cet oléoduc transporte le pétrole des blocs 1 et 5A (champs pétrolifères de Thar Jath et Mala) vers le terminal de Bashayer pour l’exportation et vers deux raffineries dans les villes soudanaises d’El-Obeid et de Khartoum pour la distribution intérieure au Soudan. Il a une capacité de 250 000 b/j et est exploité par la China National Petroleum Corporation (CNPC).
Capacité de raffinage nationale : Historiquement, le Soudan du Sud n’a pas établi et exploité de raffinerie de pétrole significative depuis sa sécession. La raffinerie de pétrole de Bentiu dans l’État d’Unity a commencé ses opérations en 2021 avec une capacité de raffinage de 10 000 b/j. Le gouvernement a des plans ambitieux pour construire quatre raffineries supplémentaires d’ici la fin de la décennie. Les projets proposés incluent Akon (capacité de 50 000 b/j) et Gameza (capacité de 100 000 b/j). Trinity Energy était également en préparation avancée pour construire une raffinerie de 40 000 b/j près des champs pétrolifères de Palouch. En août 2024, Nile Petroleum Corporation (Nilepet) a signé un protocole d’accord (MoU) avec la société chinoise Shengli Oilfield Keer Engineering and Construction Company (Sokec) pour construire une raffinerie de pétrole moderne et des installations de stockage au Soudan du Sud. Cela vise à mettre fin à la dépendance aux importations de carburant et à réduire les coûts logistiques. Les discussions avec la CNPC incluent également des plans pour construire une nouvelle raffinerie.
Nouvelles routes d’exportation et développement en aval : Le Soudan du Sud cherche activement à construire de nouvelles infrastructures d’oléoducs, des réservoirs de stockage de produits pétroliers et des installations de stockage de pétrole brut pour renforcer sa capacité en aval et réduire sa dépendance vis-à-vis du Soudan voisin. Un projet majeur est l’oléoduc de pétrole brut Soudan du Sud-Djibouti, soutenu par la Chine, qui propose un oléoduc allant des champs pétrolifères du Soudan du Sud à travers l’Éthiopie et se terminant au port de Djibouti. À la mi-2024, il est toujours en phase de planification, en attente de financement et de conception finale. Cela fait partie d’une initiative d’infrastructure plus large de 778 millions de dollars avec l’Éthiopie, qui comprend également la construction d’une route de 220 km reliant l’État du Haut-Nil à la frontière éthiopienne. Cette route alternative vise à fournir un débouché plus sûr et plus stable pour les exportations de pétrole, en particulier compte tenu de la volatilité dans le nord du Soudan, et à renforcer les liens commerciaux. Nile Services and Logistics Company (Nile SLC), une filiale de Nilepet, a signé un protocole d’accord avec la société pétrolière et gazière Zenith Energy pour explorer les opportunités de construction de réservoirs de stockage, d’oléoducs et d’installations de stockage de pétrole brut.
Les récits détaillés de la rupture de l’oléoduc PetroDar , spécifiquement due à la gélification par manque de diesel et à l’incapacité d’effectuer des réparations au milieu du conflit au Soudan , soulignent la vulnérabilité extrême du Soudan du Sud à un « point d’étranglement ». Cette dépendance à un seul pays de transit sujet aux conflits pour la grande majorité de ses recettes publiques (90 %) représente un risque économique existentiel. Même avec les récentes réparations et la reprise des exportations , la fragilité fondamentale de cette bouée de sauvetage demeure, car le conflit au Soudan est en cours et un cessez-le-feu à court terme n’est pas attendu. La situation actuelle démontre que la stabilité économique du Soudan du Sud dépend de facteurs externes largement hors de son contrôle. Par conséquent, la poursuite agressive de l’oléoduc Soudan du Sud-Djibouti n’est pas simplement une stratégie d’expansion économique, mais un impératif critique de sécurité nationale et de souveraineté économique. Son achèvement réussi modifierait fondamentalement la position géopolitique du Soudan du Sud, offrant une alternative vitale et réduisant considérablement sa vulnérabilité aux conflits régionaux.
Les multiples initiatives en cours et planifiées pour de nouvelles raffineries (Bentiu, Akon, Gameza, Sokec/Nilepet, discussions CNPC) associées à l’objectif explicite de réduire la dépendance aux carburants importés signifient un changement délibéré et stratégique vers la valorisation nationale dans le secteur pétrolier. Parallèlement, la poursuite déterminée du projet d’oléoduc de Djibouti indique clairement un mouvement stratégique loin de la dépendance exclusive au Soudan pour les exportations de pétrole. Ces efforts visent collectivement à renforcer la sécurité énergétique du Soudan du Sud. Le Soudan du Sud tente d’obtenir un plus grand contrôle sur l’ensemble de sa chaîne de valeur pétrolière, de l’extraction au raffinage et à l’exportation. Ce pivot stratégique est crucial pour la sécurité énergétique à long terme, la réduction des coûts d’importation et la promotion d’une plus grande stabilité économique. Il signale également d’importantes opportunités pour les investisseurs internationaux dans le secteur aval du Soudan du Sud , alors que le pays cherche à renforcer ses capacités internes et à diversifier ses liens externes.
Tableau 3 : Aperçu des principales infrastructures d’oléoducs
| Nom de l’oléoduc | Origine/Destination | Champs pétrolifères principaux desservis | Capacité (barils par jour) | Opérateur/Propriété | Caractéristiques clés/Notes | Statut actuel |
| Oléoduc PetroDar | Bassin de Melut (Blocs 3E, 7E) vers Port-Soudan | Palogue, Adar Yale | 100 000 (débit), 500 000 (max) | Dar Petroleum Operating Company (DPOC) | Transporte le brut Dar Blend, problèmes de gélification, traverse une zone de conflit | Opérationnel (reprise en juin 2025) |
| Oléoduc du Grand Nil | Blocs 1, 5A vers Port-Soudan et raffineries soudanaises | Thar Jath, Mala | 250 000 | China National Petroleum Corporation (CNPC) / Greater Nile Petroleum Operating Company | Sert à l’exportation et au raffinage domestique au Soudan | Opérationnel |
| Oléoduc proposé Soudan du Sud-Djibouti | Champs pétrolifères du Soudan du Sud via l’Éthiopie vers Port de Djibouti | N/A | N/A | Chine-soutenu | Route alternative plus stable, vise à réduire la dépendance au Soudan | En phase de planification (en attente de financement) |
Export to Sheets
5. Acteurs clés de l’industrie et consortiums opérationnels
Le marché pétrolier et gazier du Soudan du Sud est caractérisé par un mélange d’acteurs mondiaux et locaux, avec un paysage concurrentiel modérément fragmenté où aucune entreprise ne domine.
Compagnie pétrolière nationale :
- Nile Petroleum Corporation (Nilepet) : En tant que compagnie nationale pétrolière et gazière du Soudan du Sud, Nilepet joue un rôle important dans la production pétrolière locale et les infrastructures. Elle détient une participation stratégique dans chaque consortium opérationnel au Soudan du Sud, ayant assumé ce rôle de la compagnie pétrolière publique du Soudan, Sudapet, après l’indépendance en 2011. Nilepet est activement impliquée dans les secteurs amont (exploration et production) et aval. Elle explore également des partenariats pour renforcer la capacité de production et l’efficacité, et a signé des protocoles d’accord pour de nouvelles raffineries et installations de stockage.
Principaux acteurs internationaux :
- China National Petroleum Corporation (CNPC) : Investisseur et opérateur international dominant, CNPC détient une participation de 41 % dans Dar Petroleum Operating Company (DPOC) et une participation de 40 % dans Greater Nile Petroleum Operating Company (GPOC). CNPC exploite l’oléoduc du Grand Nil et mène des activités d’exploration et d’exploitation étendues sur plusieurs blocs pétroliers. La Chine a fourni d’importants investissements dans les champs pétrolifères et les infrastructures du Soudan du Sud, y compris l’oléoduc vers Port-Soudan. La CNPC est également impliquée dans des discussions pour de nouveaux projets d’oléoducs transfrontaliers et de raffineries.
- Petroliam Nasional Berhad (Petronas) (Malaisie) : Entité cruciale dans les stratégies d’exploration et d’investissement, Petronas détient une participation de 40 % dans DPOC , 30 % dans GPOC , et une participation majoritaire de 67,8 % dans Sudd Petroleum Operating Company (SPOC). Petronas est impliquée dans le développement de champs pétrolifères, se concentrant sur l’efficacité de la production et tirant parti de solides capacités technologiques.
- ONGC Videsh (Inde) : La branche étrangère d’ONGC, elle détient une participation de 25 % dans GPOC et 24,2 % dans SPOC.
- Sinopec (Chine) : Détient une participation de 6 % dans DPOC.
- Tri-Ocean Energy : Détient une participation de 5 % dans DPOC.
Principaux consortiums opérationnels :
- Dar Petroleum Operating Company (DPOC) : Cette société d’exploration et de production est basée à Djouba et exploite les blocs 3 et 7 dans le bassin de Melut. Ses actionnaires sont CNPC (41 %), Petronas (40 %), Nilepet (8 %), Sinopec (6 %) et Tri-Ocean Energy (5 %). La DPOC est actuellement le seul consortium pétrolier et gazier produisant des volumes significatifs de pétrole au Soudan du Sud, en particulier le brut Dar Blend.
- Greater Nile Petroleum Operating Company (GPOC) : Ce consortium opère dans les blocs 1A et 1B, qui contiennent le champ pétrolifère riche en pétrole d’Unity. Sa propriété est composée de CNPC (40 %), Petronas (30 %), ONGC Videsh (25 %) et Nilepet (5 %). La production dans cette zone a redémarré après avoir été l’épicentre de la violence depuis 2013.
- Sudd Petroleum Operating Company (SPOC) : Cette société exploite le bloc 5A (Thar Jath). Sa propriété comprend Petronas (67,8 %), ONGC Videsh (24,2 %) et Nilepet (8 %). La production dans le bloc 5A a repris en janvier 2021.
- Sociétés de raffinage : Akon Refinery Company Ltd. est spécialisée dans le raffinage du pétrole brut pour répondre aux demandes locales. Shengli Oilfield Keer Engineering and Construction Company (Sokec) est une entreprise chinoise qui a signé un protocole d’accord avec Nilepet pour construire une nouvelle raffinerie de pétrole moderne et des installations de stockage.
Un examen complet des structures actionnariales des principaux consortiums opérationnels (DPOC, GPOC, SPOC) révèle qu’une écrasante majorité des participations est détenue par des entreprises publiques ou liées à l’État de pays asiatiques, notamment la Chine (CNPC, Sinopec), la Malaisie (Petronas) et l’Inde (ONGC Videsh). La Chine, en particulier, a une longue histoire d’investissements significatifs dans les champs pétrolifères et les infrastructures du Soudan du Sud et est désormais au centre de nouveaux plans d’infrastructures stratégiques, y compris des oléoducs et des raffineries alternatifs. Cela contraste avec le départ de la plupart des autres investisseurs étrangers d’ici 2020. Ce modèle met en évidence un fort modèle de coopération « Sud-Sud » dominant le secteur énergétique du Soudan du Sud. La profonde implication de ces compagnies pétrolières nationales asiatiques suggère que leurs intérêts de sécurité énergétique nationaux respectifs sont considérablement liés à la stabilité et à la productivité du secteur pétrolier du Soudan du Sud. Cela implique également que le développement et les investissements futurs seront probablement toujours fortement influencés par ces partenaires asiatiques clés.
Nilepet, en tant que compagnie pétrolière nationale, détient une participation obligatoire dans chaque consortium opérationnel et est de plus en plus proactive dans la recherche de nouveaux partenariats pour le développement d’infrastructures critiques, y compris les installations de raffinage et de stockage. De plus, Nilepet a créé un centre de formation et de développement. Cela va au-delà de la simple collecte de revenus ; cela indique une stratégie délibérée et évolutive du gouvernement du Soudan du Sud pour affirmer un plus grand contrôle national sur son secteur pétrolier et pour renforcer les capacités indigènes tout au long de la chaîne de valeur. Le rôle croissant et plus actif de Nilepet est crucial pour les objectifs à long terme du Soudan du Sud d’atteindre une plus grande sécurité énergétique et une plus grande autosuffisance. En favorisant l’expertise locale et en s’engageant directement dans des projets stratégiques, Nilepet a le potentiel de réduire la dépendance historique du pays à l’égard de l’assistance technique et de la gestion étrangères, contribuant ainsi à un développement plus durable et plus bénéfique au niveau national de ses ressources pétrolières.
Tableau 4 : Principales entreprises pétrolières et gazières opérant au Soudan du Sud et leurs rôles
| Entreprise/Consortium | Type | Actionnaires clés/Structure de propriété | Blocs/Champs principaux exploités | Activités/Rôle clés | Notes |
| Nile Petroleum Corporation (Nilepet) | Compagnie pétrolière nationale (NOC) | État du Soudan du Sud (détient des participations dans tous les consortiums) | Tous les blocs opérationnels | E&P, Downstream, Formation, Gestion des ressources | Rôle croissant dans la gestion nationale et le développement des capacités ; explore les partenariats pour la production et l’efficacité |
| China National Petroleum Corporation (CNPC) | Compagnie pétrolière internationale (IOC) | N/A | Blocs 3, 7 (DPOC), Blocs 1A, 1B (GPOC) | E&P, Opération d’oléoducs, Investissement | Actionnaire majoritaire dans DPOC (41%) et GPOC (40%); investissements importants dans les infrastructures |
| Petroliam Nasional Berhad (Petronas) | Compagnie pétrolière internationale (IOC) | N/A | Blocs 3, 7 (DPOC), Blocs 1A, 1B (GPOC), Bloc 5A (SPOC) | E&P, Développement de champs pétrolifères | Actionnaire majeur dans DPOC (40%), GPOC (30%), SPOC (67.8%); focus sur l’efficacité de la production |
| ONGC Videsh | Compagnie pétrolière internationale (IOC) | N/A | Blocs 1A, 1B (GPOC), Bloc 5A (SPOC) | E&P | Actionnaire dans GPOC (25%) et SPOC (24.2%) |
| Sinopec | Compagnie pétrolière internationale (IOC) | N/A | Blocs 3, 7 (DPOC) | E&P | Actionnaire dans DPOC (6%) |
| Tri-Ocean Energy | Compagnie pétrolière internationale (IOC) | N/A | Blocs 3, 7 (DPOC) | E&P | Actionnaire dans DPOC (5%) |
| Dar Petroleum Operating Company (DPOC) | Consortium opérationnel | CNPC (41%), Petronas (40%), Nilepet (8%), Sinopec (6%), Tri-Ocean Energy (5%) | Blocs 3, 7 (Bassin de Melut) | E&P (production de brut Dar Blend) | Actuellement le seul consortium produisant des volumes significatifs ; basé à Djouba |
| Greater Nile Petroleum Operating Company (GPOC) | Consortium opérationnel | CNPC (40%), Petronas (30%), ONGC Videsh (25%), Nilepet (5%) | Blocs 1A, 1B (Champ d’Unity) | E&P | Production redémarrée après des périodes de violence |
| Sudd Petroleum Operating Company (SPOC) | Consortium opérationnel | Petronas (67.8%), ONGC Videsh (24.2%), Nilepet (8%) | Bloc 5A (Thar Jath) | E&P | Production redémarrée en janvier 2021 |
| Akon Refinery Company Ltd. | Raffineur local | N/A | N/A | Raffinage de pétrole brut | Contribue à la capacité de raffinage et à l’approvisionnement local en carburant ; se concentre sur la satisfaction de la demande locale et l’exportation |
| Shengli Oilfield Keer Engineering and Construction Company (Sokec) | Entreprise chinoise (ingénierie/construction) | N/A | N/A | Construction de raffineries et d’installations de stockage | Partenariat avec Nilepet pour de nouvelles infrastructures de raffinage |
Export to Sheets
6. Défis et risques majeurs
Le secteur pétrolier du Soudan du Sud est confronté à une multitude de défis et de risques, dont beaucoup sont interdépendants et complexes.
Conflit au Soudan et vulnérabilité des infrastructures : La guerre civile au Soudan, qui a éclaté en avril 2023, a eu un impact profond sur le secteur pétrolier du Soudan du Sud. Les combats se sont concentrés autour des infrastructures clés de production, de traitement et d’exportation, posant un risque substantiel de perturbation de la production nationale et du commerce international. L’impact le plus direct a été la rupture de l’oléoduc PetroDar en février 2024, qui a interrompu environ 60 % des exportations de pétrole du Soudan du Sud. Ce dysfonctionnement était dû à des problèmes de gélification causés par l’incapacité de livrer du diesel pour la dilution, l’accès et les réparations étant gravement entravés par le conflit. Bien que les exportations aient repris en juin 2025 , le risque sous-jacent reste élevé, car aucun cessez-le-feu à court terme n’est attendu au Soudan. Cette dépendance critique à une infrastructure traversant une zone de conflit expose le Soudan du Sud à des chocs externes immédiats et sévères, soulignant la précarité de sa principale source de revenus.
Instabilité politique interne : La période post-indépendance du Soudan du Sud a été « immédiatement marquée par des conflits armés internes et l’instabilité ». Cette « instabilité interne continue » a sapé la capacité du pays à augmenter sa production pétrolière à sa capacité maximale et a contribué à une faible confiance des investisseurs. Les combats en cours, en janvier 2024, se sont étendus à d’autres parties du pays, augmentant le risque d’arrêts ou de dommages aux infrastructures pétrolières. L’incapacité à assurer un environnement stable et sécurisé dissuade les investissements nécessaires à l’expansion et à la modernisation du secteur.
Problèmes de gouvernance et de gestion financière : Malgré d’importants revenus pétroliers, l’économie du Soudan du Sud est stagnante, avec une pauvreté généralisée et un manque d’infrastructures, en grande partie à cause d’un « système de gouvernement kleptocratique » et de la mauvaise qualité des institutions et de la gouvernance. Il existe des preuves de flux financiers complexes et opaques et d’une faible gouvernance au sein du secteur pétrolier. La mauvaise gestion des ressources énergétiques est un défi majeur. Les prix intérieurs du carburant au Soudan (et par extension, affectant l’approvisionnement du Soudan du Sud) sont parmi les plus bas au monde en raison de subventions gouvernementales importantes, ce qui fausse le marché et augmente le besoin d’importations de carburant car la production nationale ne peut pas répondre à la demande. L’utilisation de « multiples taux de change » par les compagnies pétrolières complique davantage la transparence financière et les opérations. Les risques pour les revenus comprennent les « pratiques de longue date de prévente de pétrole » , indiquant un manque de transparence et des pénuries potentielles de revenus futurs. Ces problèmes de gouvernance sapent la capacité du pays à tirer pleinement parti de sa richesse pétrolière pour le développement national.
Déficits d’infrastructures et d’investissements en amont : Un « manque général d’infrastructures énergétiques » est cité comme un défi majeur. Des investissements en amont insuffisants ont entraîné une stagnation de la croissance de la production pétrolière. Un défi important est le manque d’intérêt des nouveaux investisseurs étrangers. La plupart des investisseurs étrangers (à l’exception de la CNPC) ont quitté le Soudan d’ici 2020 après la fin de leurs contrats. Malgré la levée des sanctions économiques américaines en 2017, aucun nouvel investisseur étranger n’a manifesté d’intérêt pour 15 blocs offerts, ce qui reflète principalement des faiblesses sous-jacentes en matière de gouvernance et de politique. La forte dépendance du pays à l’égard de partenaires externes pour l’expertise technique et l’investissement est également un défi. L’absence d’investissements soutenus en amont limite la capacité du Soudan du Sud à maximiser son potentiel de production et à atteindre ses objectifs ambitieux.
Conclusions
Le secteur pétrolier et gazier du Soudan du Sud se trouve à un carrefour critique, caractérisé par une dépendance économique quasi totale, une vulnérabilité infrastructurelle aiguë et des efforts stratégiques pour diversifier ses routes d’exportation et renforcer ses capacités nationales. La reprise récente des exportations de pétrole via le Soudan, suite à des réparations d’oléoducs, offre un répit économique vital et une sortie projetée de la récession. Cependant, cette amélioration immédiate ne masque pas la fragilité structurelle inhérente du pays, dont la survie économique reste suspendue à des infrastructures de transit traversant une zone de conflit active.
Le Soudan du Sud incarne de manière frappante la « malédiction des ressources », où une richesse pétrolière substantielle n’a pas réussi à se traduire par un développement économique généralisé ou une amélioration des conditions de vie de sa population. Des problèmes profonds de gouvernance, de kleptocratie et de gestion opaque des revenus ont étouffé les investissements et la diversification, laissant l’économie stagnante et vulnérable aux chocs externes.
La crise récente a catalysé une prise de conscience stratégique, poussant le Soudan du Sud à investir massivement dans des infrastructures alternatives, notamment le projet d’oléoduc Soudan du Sud-Djibouti, et à développer ses capacités de raffinage nationales. Ces initiatives, souvent soutenues par des entreprises asiatiques, en particulier chinoises, visent à réduire la dépendance vis-à-vis du Soudan et à renforcer la souveraineté énergétique du pays. Le rôle croissant de Nilepet, la compagnie pétrolière nationale, dans la gestion et le développement du secteur est un signe positif de l’affirmation du contrôle national.
Pour assurer une stabilité et une prospérité durables, le Soudan du Sud doit non seulement sécuriser ses routes d’exportation et développer ses capacités, mais aussi s’attaquer de front aux problèmes systémiques de gouvernance et de transparence. La mise en œuvre de législations robustes en matière de gestion des revenus pétroliers, d’audit et de passation des marchés est essentielle pour garantir la responsabilité et la transparence. La diversification économique vers des secteurs comme l’agriculture et les ressources naturelles renouvelables est également impérative pour construire une économie plus résiliente et moins dépendante des fluctuations du marché pétrolier et des conflits régionaux. Sans ces réformes fondamentales, le potentiel pétrolier du Soudan du Sud restera un moteur d’instabilité plutôt qu’un catalyseur de développement inclusif.