
Résumé Exécutif
La République du Congo (Congo-Brazzaville) se trouve à un carrefour stratégique en ce qui concerne son secteur des hydrocarbures. Moteur principal de son économie, le pétrole et le gaz représentent une part prépondérante du Produit Intérieur Brut (PIB), des revenus de l’État et des exportations. Le pays nourrit des ambitions considérables d’accroître sa production pétrolière à 500 000 barils par jour d’ici 2027 et de monétiser ses vastes réserves de gaz naturel, estimées à 10 billions de pieds cubes, notamment à travers le projet Congo LNG. Des investissements significatifs de la part de compagnies pétrolières internationales majeures telles que TotalEnergies, Eni et Perenco, ainsi que de la Société Nationale des Pétroles du Congo (SNPC), sont en cours pour revitaliser les champs matures et développer de nouvelles capacités. Parallèlement, des efforts sont déployés pour moderniser les infrastructures de raffinage et d’exportation, avec la construction d’une nouvelle raffinerie visant à renforcer la sécurité énergétique nationale.
Cependant, cette expansion s’accompagne de défis majeurs. La forte dépendance aux hydrocarbures expose l’économie à la volatilité des prix mondiaux et aux fluctuations de production. Des lacunes infrastructurelles, en particulier dans le secteur gazier, ont historiquement conduit au torchage de volumes importants de gaz. Des préoccupations persistantes en matière de gouvernance, de corruption et de transparence, ainsi que les impacts environnementaux et sociaux des opérations pétrolières et gazières, nécessitent une attention urgente. Face à ces enjeux, le gouvernement congolais s’engage dans une stratégie de diversification économique et explore le potentiel des énergies renouvelables. Le succès de cette trajectoire dépendra de la capacité du pays à attirer des investissements durables, à renforcer son cadre réglementaire, à améliorer la transparence et à garantir une gestion responsable de ses ressources pour le bénéfice de tous.
1. Introduction
La République du Congo, souvent désignée sous le nom de Congo-Brazzaville, est une nation d’Afrique centrale dont l’économie est intrinsèquement liée à l’exploitation de ses abondantes ressources naturelles, en particulier les hydrocarbures. Le pays se positionne comme le quatrième producteur de pétrole en Afrique subsaharienne , ce qui confère au secteur pétrolier et gazier un rôle central dans sa stabilité économique et sa trajectoire de développement.
L’importance de ce secteur pour l’économie nationale est difficile à surestimer. Il représente environ la moitié du Produit Intérieur Brut (PIB) du pays et contribue à 80 % de ses exportations. D’autres analyses indiquent des contributions encore plus élevées, avec jusqu’à 65 % du PIB, 85 % des recettes publiques et 92 % des exportations provenant du secteur pétrolier. En 2020, le pétrole brut à lui seul représentait 77 % de la valeur des exportations du Congo. Cette dépendance structurelle met en lumière le rôle vital des hydrocarbures dans les finances publiques et la capacité du pays à financer son développement.
La prépondérance du secteur des hydrocarbures, bien que génératrice de revenus substantiels, expose intrinsèquement l’économie congolaise à une vulnérabilité significative. La forte dépendance aux exportations de pétrole brut rend le pays particulièrement sensible à la volatilité des prix mondiaux. Toute fluctuation des cours du pétrole a des répercussions directes sur les recettes de l’État, la balance commerciale et, par conséquent, sur la capacité du gouvernement à financer les services publics et les projets d’investissement. La Banque Mondiale a d’ailleurs souligné que la reprise économique du Congo reste « fragile » en raison de l’instabilité de la production pétrolière. Cette situation révèle que, malgré les périodes de croissance, le pays est confronté à une fragilité structurelle qui rend la diversification économique non seulement souhaitable mais impérative pour assurer une stabilité à long terme.
Face à cette réalité, le Congo-Brazzaville adopte une approche stratégique complexe. D’une part, le gouvernement cherche activement à attirer les investissements étrangers dans des secteurs non pétroliers tels que la foresterie, l’agriculture, la construction et le tourisme. Un Plan National de Développement (PND) pour la période 2022-2026 est axé sur la diversification économique. D’autre part, le pays poursuit une politique ambitieuse d’augmentation de sa production d’hydrocarbures, avec l’objectif de doubler sa production pétrolière à 500 000 barils par jour d’ici 2027 et d’accélérer l’exploration et la production de gaz. Cette double stratégie reflète une reconnaissance pragmatique : les revenus actuels générés par le secteur des hydrocarbures sont considérés comme essentiels pour financer la transition vers une économie plus diversifiée et résiliente. Le défi consiste à gérer cette expansion des hydrocarbures de manière à minimiser les risques et à maximiser les bénéfices pour la population, tout en préparant l’avenir post-pétrolier.
2. Aperçu du Secteur Pétrolier
2.1 Réserves et Production de Pétrole Brut (2023-2025)
La République du Congo possède des réserves de pétrole brut avérées qui sous-tendent son statut de producteur majeur en Afrique subsaharienne. Au début de l’année 2024, les réserves prouvées de pétrole brut étaient estimées à 1,8 milliard de barils, un chiffre qui est resté stable par rapport à l’année précédente. Une autre source, datant de 2021, mentionne des réserves de 1,811 milliard de barils , tandis que l’OPEP rapportait 1,81 milliard de barils en 2020. Ces chiffres soulignent un potentiel significatif, même si le pays est confronté à des défis liés à la maturité de certains champs.
Le Congo-Brazzaville a fixé des objectifs de production ambitieux pour les années à venir. Le pays vise à doubler sa production pétrolière, la faisant passer d’environ 270 000 barils par jour (b/j) actuellement à 500 000 b/j d’ici 2027. Cette cible est ambitieuse, surtout si l’on considère les chiffres de production récents. En décembre 2023, la production de pétrole brut était de 271,301 milliers de barils par jour (kb/j). La moyenne de la production totale de liquides pétroliers entre 2014 et 2023 s’élevait à environ 273 000 b/j. Pour 2024, bien qu’aucun chiffre annuel spécifique ne soit disponible, des investissements de TotalEnergies visaient à ajouter 40 000 b/j aux niveaux de production de 267 000 b/j du pays , et la production de Perenco était de 75 000 b/j. Les prévisions pour 2025 indiquent une production de 268 kb/j en mai et 270 kb/j en avril , avec Perenco visant 100 000 b/j. Historiquement, la production a atteint un sommet de 347 000 b/j en 2018 , et un record absolu de 329,197 kb/j en 2019.
Le contraste entre les objectifs de production ambitieux et la réalité des champs pétroliers congolais, qui montrent des signes de maturité, constitue un défi majeur. L’objectif de 500 000 b/j d’ici 2027 est nettement supérieur au pic historique de 347 000 b/j atteint en 2018 et aux niveaux actuels d’environ 270 000 b/j. L’EIA prévoit explicitement un déclin de la production totale de liquides pétroliers en raison de la « maturité générale des champs et d’un ralentissement du développement en amont ». Cette analyse technique contredit directement les aspirations gouvernementales. De plus, en tant que membre de l’OPEP , le Congo est soumis aux objectifs de production de l’OPEP+, qui ont vu des réductions prolongées jusqu’en 2025. Bien que certains membres de l’OPEP+ aient affiché une « surproduction persistante » , le cadre du cartel limite intrinsèquement la production individuelle des membres. Cela signifie que l’atteinte de l’objectif de 2027 nécessitera non seulement de nouvelles découvertes substantielles et un développement agressif des champs marginaux, mais aussi un changement significatif dans la politique de l’OPEP+ ou une décision stratégique du Congo de dépasser systématiquement ses quotas, ce qui pourrait avoir des implications pour sa position au sein de l’organisation.
Malgré la tendance générale au déclin due à la maturité des champs, les informations disponibles mettent en évidence des investissements importants qui pourraient inverser cette tendance. TotalEnergies a annoncé un investissement de 600 millions de dollars pour renforcer ses activités d’exploration et de production. Trident Energy a obtenu une facilité de financement de 300 millions de dollars. Perenco s’est engagé dans un projet de plateforme Kombi 2 de plus de 200 millions de dollars , et la filiale congolaise de China Oil Natural Gas Oversees Holding Ltd (Cogo) prévoit d’investir 150 millions de dollars. Ces injections de capitaux sont explicitement destinées à augmenter la production, à revitaliser les actifs matures et à débloquer de nouvelles réserves. Cela suggère que les projections de déclin de l’EIA pourraient être remises en question ou même inversées à court et moyen terme si ces investissements se traduisent par des développements de champs réussis et une récupération améliorée. Le succès de ces projets sera déterminant pour savoir si le Congo peut effectivement inverser son déclin de production et se rapprocher de ses objectifs ambitieux.
Tableau 1 : Production de Pétrole Brut au Congo-Brazzaville (2019-2025, en milliers de barils par jour)
| Année | Production Annuelle Moyenne (kb/j) | Source(s) Principale(s) | Notes |
| 2019 | 329,197 | CEIC Data | Record historique récent |
| 2020 | 267 | OPEC | Diminution par rapport à 2019 |
| 2021 | 267 | OPEC | Stable par rapport à 2020 |
| 2022 | 261,604 | CEIC Data | Légère baisse |
| 2023 | 271,301 | CEIC Data | Moyenne 273 kb/j (2014-2023) |
| 2024 | ~267 (base) + 40 (TotalEnergies) | TotalEnergies | Production Perenco: 75 kb/j |
| 2025 | 268 (Mai), 270 (Avril) | Trading Economics | Perenco vise 100 kb/j |
| Objectif 2027 | 500 | Gouvernement | Objectif ambitieux de doublement |
2.2 Acteurs Clés et Projets Majeurs
Le marché pétrolier et gazier au Congo-Brazzaville se caractérise par une structure consolidée, dominée par des acteurs mondiaux ayant une forte présence locale, aux côtés de la compagnie pétrolière nationale. Cette configuration permet une combinaison d’expertise internationale et de connaissance du terrain.
Parmi les opérateurs clés, TotalEnergies se distingue comme un acteur majeur, étant le premier opérateur pétrolier et détaillant dans le pays. La compagnie française opère des champs offshore significatifs tels que Moho Nord, Moho-Bilondo, Nkossa, Nsoko II, Yanga et Sendji. TotalEnergies a annoncé un investissement de 600 millions de dollars pour renforcer ses activités d’exploration et de production, visant à augmenter la production de pétrole de 40 000 b/j à partir de son champ offshore profond de Moho Nord, qui représente déjà environ la moitié de la production pétrolière congolaise (environ 140 000 b/j). La compagnie se concentre également sur l’exploration dans le permis Marine XX.
Eni S.P.A. est un autre participant influent avec un portefeuille diversifié dans le secteur pétrolier du Congo, opérant plusieurs champs offshore, notamment la licence Marine XII. Eni est un acteur clé dans la monétisation du gaz à travers le projet Congo LNG et est impliquée dans l’exploration pétrolière dans les zones offshore conventionnelles et profondes au large de Pointe-Noire, ainsi que dans la zone onshore de Koilou.
Chevron Corporation est un acteur important impliqué dans divers projets pétroliers et gaziers dans le pays, avec une présence significative dans les secteurs amont et intermédiaire. Chevron opère la zone offshore de Lianzi, qui constitue le premier développement transfrontalier du pays. Il est à noter que Trident Energy a récemment finalisé l’acquisition des intérêts de Chevron dans des champs opérationnels au Congo, y compris une participation opérée de 15,75 % dans Lianzi.
Perenco S.A. est un opérateur indépendant notable avec des investissements significatifs dans les actifs et projets locaux. Perenco est impliquée dans la production et le traitement des hydrocarbures, opérant des champs comme Emeraude et Yombo. L’entreprise a annoncé un investissement majeur de plus de 200 millions de dollars dans le projet de plateforme offshore Kombi 2, actuellement en construction, qui devrait débloquer jusqu’à 20 millions de barils de réserves de pétrole et récupérer 7 millions de pieds cubes de gaz par jour. Perenco vise à atteindre 100 000 b/j en 2025 grâce à des investissements supplémentaires.
La Société Nationale des Pétroles du Congo (SNPC), la compagnie pétrolière nationale, fondée en 1998, joue un rôle central dans la gestion des ressources pétrolières nationales et des parts de production détenues par le gouvernement. La SNPC détient des participations dans de nombreux champs (par exemple, Moho-Bilondo, Nkossa, M’Boundi). Elle est également partenaire dans le projet Kombi 2 de Perenco et est responsable de l’élaboration du Plan Directeur du Gaz.
D’autres acteurs incluent la filiale congolaise de China Oil Natural Gas Oversees Holding Ltd (Cogo), qui prévoit d’investir 150 millions de dollars pour stimuler la production pétrolière. L’acquisition par
Trident Energy d’intérêts de Chevron et TotalEnergies devrait ajouter environ 30 000 b/j à la capacité de production du Congo.
Unite Oil & Gas et ARIES Energy ont lancé Bomoko Energy pour acquérir et développer des actifs d’hydrocarbures locaux. Enfin, le producteur indépendant
NewAge recherche des partenaires pour son contrat Marine III.
Les partenariats stratégiques et le paysage d’investissement actuel sont des indicateurs clés de la confiance dans le potentiel pétrolier et gazier du Congo. La présence de grandes entreprises internationales aux côtés de la SNPC nationale reflète un paysage opérationnel diversifié mais consolidé. Les investissements significatifs récents, tels que les 600 millions de dollars de TotalEnergies, les 300 millions de dollars de Trident Energy, les plus de 200 millions de dollars de Perenco et les 150 millions de dollars de Cogo , témoignent d’un intérêt et d’une confiance renouvelés dans le potentiel d’hydrocarbures du Congo, malgré les discours mondiaux sur la transition énergétique. Cela suggère que les efforts du gouvernement pour attirer les investissements, notamment par le biais de forums comme le CEIF 2025 et de cycles de licences internationaux , portent leurs fruits. L’accent mis à la fois sur le développement de nouveaux champs et sur la revitalisation des actifs existants et matures indique une stratégie pragmatique visant à maximiser les ressources actuelles tout en explorant de nouveaux potentiels.
Un élément notable de ce paysage d’investissement est le rôle croissant de l’investissement chinois. La mention explicite de l’investissement de 150 millions de dollars de China Oil Natural Gas Oversees Holding Ltd (Cogo) et le partenariat de la firme chinoise Beijing Fortune Dingheng Investment dans la nouvelle raffinerie pétrochimique de l’Atlantique signalent une présence stratégique et croissante des entités chinoises dans le secteur pétrolier et gazier du Congo. Cela est d’autant plus renforcé par le fait que la Chine est identifiée comme un partenaire commercial de premier plan et le plus grand importateur de produits congolais. Cette tendance indique une diversification géopolitique des sources d’investissement au-delà des majors européennes et américaines traditionnelles, offrant potentiellement au Congo plus de leviers ou d’options de financement alternatives pour ses projets énergétiques. Cette évolution pourrait également entraîner une coopération technique accrue et un accès au marché pour les hydrocarbures congolais sur les marchés asiatiques.
2.3 Infrastructures de Raffinage et d’Exportation
Les infrastructures de raffinage et d’exportation sont essentielles pour la valorisation des hydrocarbures congolais. Le pays dispose actuellement d’une seule raffinerie opérationnelle, la Congolaise de Raffinage (CORAF), située à Pointe-Noire. Cette raffinerie est une filiale de la SNPC, la compagnie pétrolière nationale. La CORAF a une capacité de traitement d’un million de tonnes par an, soit environ 21 000 barils par jour (b/j), et couvre approximativement 70 % des besoins nationaux en produits pétroliers raffinés. Le pétrole brut destiné à la raffinerie provient principalement du terminal de Djeno, situé au sud de Pointe-Noire.
Afin de répondre à la demande intérieure croissante et de réduire la dépendance aux importations, le gouvernement a lancé la construction d’une nouvelle raffinerie à Fouta, près de Pointe-Noire. Connue sous le nom de Raffinerie Pétrochimique de l’Atlantique (ou raffinerie Pointe Noire II), ce projet est développé en partenariat avec la société chinoise Beijing Fortune Dingheng Investment, représentant un investissement d’environ 600 millions de dollars. La première phase de cette nouvelle raffinerie vise une capacité de production de 2,5 millions de tonnes par an, se concentrant sur l’essence et le diesel de haute qualité, ainsi que sur des produits domestiques comme le gaz de pétrole liquéfié (GPL), le kérosène et le fioul lourd. Elle produira également des matières premières pétrochimiques. La raffinerie devrait commencer ses opérations d’ici la fin de 2025. Ce projet est considéré comme crucial pour la sécurité énergétique nationale.
En ce qui concerne l’exportation, le Congo exporte la majeure partie de sa production de pétrole brut. En 2023, le Congo-Brazzaville a exporté environ 242 000 b/j de pétrole brut et de condensats. Environ 75 % de ces exportations totales étaient destinées à la région Asie-Pacifique. La Chine était de loin le premier pays importateur en volume, absorbant environ 158 000 b/j de pétrole brut congolais en 2023. L’Inde était le deuxième importateur de la région Asie-Pacifique en volume, avec environ 13 000 b/j de pétrole brut importé du Congo-Brazzaville. Le terminal pétrolier de Djeno, opéré par TotalEnergies, est un hub d’exportation essentiel, par lequel transite 95 % de la production pétrolière du pays.
La construction de la nouvelle raffinerie vise à combler le déficit de produits raffinés domestiques et à renforcer la sécurité énergétique. Le fait que la raffinerie CORAF existante ne couvre que 70 % des besoins nationaux en produits raffinés indique une dépendance significative aux importations. Cette dépendance expose le pays à la volatilité des prix internationaux et aux perturbations de la chaîne d’approvisionnement. La construction de la nouvelle raffinerie pétrochimique de l’Atlantique, avec sa capacité nettement supérieure (2,5 millions de tonnes/an contre 1 million de tonnes/an pour la CORAF) et un objectif ambitieux de mise en service d’ici la fin de 2025 , répond directement à ce déficit. Cet investissement stratégique vise à améliorer la sécurité énergétique nationale en réduisant la dépendance aux importations et en assurant un approvisionnement plus stable et suffisant en carburants essentiels pour la consommation intérieure. Il signale également une orientation gouvernementale vers la valorisation des ressources à l’intérieur du pays plutôt que la simple exportation de brut.
Les destinations d’exportation du pétrole congolais ont des implications géopolitiques significatives. Les données montrant que 75 % des exportations de brut et de condensats du Congo en 2023 étaient destinées à la région Asie-Pacifique, avec la Chine comme importateur dominant , mettent en évidence un lien économique fort et croissant avec les marchés asiatiques. Cela représente une diversification stratégique des marchés d’exportation, s’éloignant des acheteurs européens ou nord-américains traditionnels. Cette diversification peut offrir au Congo une plus grande résilience face aux fluctuations de la demande dans des régions spécifiques et réduire son exposition géopolitique. Cette tendance est en outre renforcée par l’augmentation des investissements chinois dans les secteurs amont et aval , créant une relation plus intégrée et mutuellement bénéfique avec un consommateur d’énergie mondial clé.
3. Aperçu du Secteur Gazier
3.1 Réserves et Production de Gaz Naturel
Le Congo-Brazzaville dispose de réserves de gaz naturel prouvées considérables, estimées à 10 billions de pieds cubes (Tcf) au début de 2024, un chiffre inchangé par rapport à l’année précédente. D’autres sources mentionnent 3,2 Tcf ou 284 milliards de mètres cubes (équivalent à environ 10 Tcf) en 2019. Ces réserves sont principalement situées dans des champs offshore tels que Litchendjili, Néné, Minsala et Nkala, au sein de la licence Marine XII opérée par la filiale congolaise d’Eni.
Historiquement, la production de gaz naturel sec s’est élevée en moyenne à environ 28 milliards de pieds cubes (Bcf) par an entre 2013 et 2022. Cependant, une part significative de ce gaz produit a été historiquement torchée (brûlée) ou réinjectée dans les champs pétroliers pour faciliter la récupération du pétrole brut, en raison d’un manque d’infrastructures gazières adéquates. En 2022, le Congo-Brazzaville a torché environ 64 Bcf de gaz naturel, ce qui représente plus de quatre fois sa production nationale de gaz naturel pour la même année.
La présence de réserves gazières importantes (10 Tcf) contrastant avec l’historique de torchage élevé (64 Bcf en 2022, soit quatre fois la production nationale) met en évidence un potentiel gazier sous-exploité et un défi environnemental majeur. Le torchage, qui libère des gaz à effet de serre, représente non seulement une inefficacité majeure dans l’utilisation des ressources mais aussi une préoccupation environnementale croissante. Le volume substantiel de gaz torché indique une opportunité manquée de monétisation et de création de valeur. L’orientation actuelle du gouvernement vers la monétisation du gaz, notamment par le biais de projets comme Congo LNG et le futur Plan Directeur du Gaz, vise directement à transformer ce « déchet » en revenus d’exportation précieux et en approvisionnement énergétique domestique. Ce changement de cap marque une évolution vers une gestion plus responsable des ressources et s’aligne sur les pressions environnementales mondiales visant à réduire les émissions.
Tableau 2 : Réserves et Production de Gaz Naturel au Congo-Brazzaville (2022-2025, en milliards de pieds cubes)
| Année | Réserves Prouvées (Tcf) | Production Annuelle de Gaz Sec (Bcf) | Gaz Torchée (Bcf) | Capacité d’Exportation GNL (Bcf/an) | Source(s) Principale(s) |
| 2022 | N/A | 28 (moyenne 2013-2022) | 64 | N/A | EIA |
| 2023 | N/A | N/A | N/A | 29 (Tango FLNG, phase 1) | EIA |
| 2024 | 10 (début 2024) | N/A | N/A | 29 (Tango FLNG) | EIA , Congo Energy Investment |
| 2025 | N/A | N/A | N/A | 115 (Deuxième installation) + 29 (Tango FLNG) = 144 Bcf/an (Total 3 MTPA) | EIA , Congo Energy Investment |
3.2 Le Projet Congo LNG et la Monétisation du Gaz
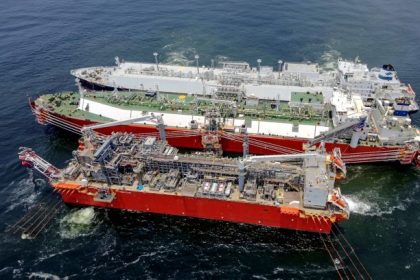
Le projet Congo LNG, développé par la supermajor énergétique Eni, marque une étape décisive pour le Congo-Brazzaville en tant que premier projet de liquéfaction de gaz naturel du pays. La première phase du projet est devenue opérationnelle fin 2023, avec l’installation de l’unité flottante de GNL (FLNG) Tango FLNG, d’une capacité de production de 0,6 million de tonnes par an (MTPA). Une étape majeure a été franchie en février 2024, lorsque la première cargaison de GNL du Congo a quitté Pointe-Noire à destination de l’Italie.
La deuxième phase du projet prévoit l’installation d’une unité FLNG plus grande, la Nguya FLNG, d’une capacité de 2,4 MTPA. Collectivement, ces deux unités devraient porter la capacité totale de liquéfaction à 3 MTPA d’ici la fin de 2025. En 2025, le Congo devrait exporter environ 4,5 milliards de mètres cubes (bcm) de GNL dans le cadre de la deuxième phase du projet.
Au-delà du GNL, la monétisation du gaz associé, produit en même temps que le pétrole brut, est une priorité. TotalEnergies a annoncé des plans d’investissement de 600 millions de dollars dans son champ Moho Nord, visant à augmenter la production de pétrole tout en monétisant le gaz associé. Perenco, un autre acteur clé, développe le projet Kombi 2, qui devrait récupérer environ 7 millions de pieds cubes de gaz par jour. L’opérateur chinois Wing Wah développe le bloc onshore de Banga Kayo pour capter le gaz torché et l’utiliser à des fins domestiques. La première phase de ce projet vise à produire environ un million de mètres cubes de gaz par jour, avec une production qui devrait quintupler en 2024.
Le gaz naturel est également de plus en plus utilisé pour la consommation intérieure, notamment pour la production d’électricité. Des projets de gaz-à-électricité sont en cours, comme l’augmentation de la production de la centrale électrique de Djeno par la compagnie turque Aksa Enerji à 100 MW d’ici août 2024. Des pipelines et des infrastructures de production et de transport d’électricité sont également en développement. La Centrale Électrique du Congo (CEC) d’Eni fournit déjà 70 % de la production d’électricité du pays.
Le passage de l’historique de torchage du gaz à sa monétisation stratégique représente une transformation fondamentale pour le Congo. Le projet Congo LNG et les autres initiatives transforment le gaz, autrefois un sous-produit torché , en une ressource d’exportation significative et une source d’énergie domestique vitale. Cette évolution réduit non seulement l’impact environnemental du torchage, mais ouvre également de nouvelles sources de revenus et renforce la sécurité énergétique du pays. La capacité du Congo à exporter du GNL le positionne sur le marché mondial de l’énergie, diversifiant ses sources de revenus au-delà du pétrole brut et lui permettant de contribuer à la sécurité énergétique d’autres nations, notamment en Europe.
Cette approche s’inscrit dans une stratégie gazière intégrée visant à assurer la sécurité énergétique et à stimuler l’industrialisation. La stratégie globale du Congo ne se limite pas à l’exportation de GNL, mais englobe également l’utilisation du gaz pour la production d’électricité, le développement de pipelines et la création d’une nouvelle compagnie nationale de gaz. Le futur Plan Directeur du Gaz et le nouveau Code du Gaz, en cours d’élaboration, visent à fournir un cadre réglementaire clair et attrayant pour les investissements dans toute la chaîne de valeur du gaz. Cette approche globale devrait non seulement garantir un approvisionnement énergétique domestique stable, mais aussi réduire les importations de carburant, soutenir la croissance industrielle et créer de nouvelles opportunités économiques. En capitalisant sur ses vastes réserves de gaz, le Congo cherche à transformer un défi historique en un levier de développement durable.
4. Contribution Économique et Fiscale
4.1 Impact sur le PIB, les Revenus Publics et les Exportations
Le secteur pétrolier et gazier est le pilier de l’économie congolaise, exerçant une influence prépondérante sur le Produit Intérieur Brut (PIB), les recettes publiques et les exportations du pays.
En termes de PIB, le secteur pétrolier représente environ la moitié du PIB du Congo , avec d’autres estimations allant jusqu’à 65 %. En 2020, le pétrole brut à lui seul contribuait à environ 28 % du PIB nominal. Pour les années à venir, l’économie congolaise devrait connaître une croissance modeste, projetée à 3,8 % en 2025 et à une moyenne de 3,2 % sur la période 2026-2027, portée à la fois par les secteurs pétrolier et non pétrolier. La croissance du secteur pétrolier sera principalement tirée par la reprise des investissements des compagnies pétrolières.
La contribution aux revenus publics est également massive. Les exportations de pétrole représentent 80 % des recettes publiques , et l’industrie pétrolière a constitué environ 60 % du budget de l’État en 2016. Plus globalement, les industries extractives génèrent plus de la moitié des revenus totaux du gouvernement. L’évolution de la part des revenus pétroliers dans les recettes totales du gouvernement (hors subventions) est la suivante : 15,3 % en 2020, 21,6 % en 2021, 23,2 % en 2022, 20,8 % en 2023, 20,6 % en 2024 et une projection de 17,9 % en 2025.
Quant aux exportations, le pétrole en est le principal moteur. Les exportations de pétrole représentent 80 % , 85 % ou même 92 % des recettes d’exportation du pays. En 2020, le pétrole brut représentait 77 % de la valeur des exportations. En 2021, le Congo a exporté pour 5,785 milliards de dollars de pétrole, ce qui représente 79,3 % de ses exportations nettes totales de 7,291 milliards de dollars.
Tableau 3 : Contribution du Secteur Pétrolier et Gazier à l’Économie (PIB, Revenus, Exportations, %)
| Indicateur Économique | Pourcentage de Contribution | Année de Référence | Source(s) Principale(s) |
| PIB (secteur pétrolier) | ~50% | N/A | Banque Mondiale |
| 65% | N/A | GlobalEdge | |
| ~28% (pétrole brut) | 2020 | USGS | |
| Revenus Publics (pétrole) | 80% | N/A | Trade.gov |
| ~60% | 2016 | PwC | |
| >50% | N/A | EITI | |
| Exportations (pétrole) | 80% | N/A | Banque Mondiale |
| 85% | N/A | Trade.gov | |
| 92% | N/A | GlobalEdge | |
| 77% (pétrole brut) | 2020 | USGS | |
| 79.3% (produits pétroliers) | 2021 | OPEC |
Note : Les pourcentages peuvent varier légèrement selon les sources et les années de référence, reflétant la nature dynamique de la collecte de données économiques.
4.2 Dépendance et Vulnérabilité Économique
La richesse pétrolière du Congo-Brazzaville se révèle être une arme à double tranchant. Si elle fournit des revenus substantiels, elle masque également des fragilités économiques sous-jacentes et peut, paradoxalement, décourager les efforts de diversification. La forte dépendance aux exportations de pétrole rend l’économie congolaise intrinsèquement vulnérable à la volatilité des prix mondiaux du brut. Une chute des prix ou des fluctuations imprévues ont un impact direct et immédiat sur les recettes publiques, ce qui affecte la capacité du gouvernement à financer les projets de développement, les services sociaux et à maintenir la stabilité macroéconomique. La Banque Mondiale a noté que la reprise économique du pays reste « fragile » en raison de l’instabilité de la production pétrolière.
Cette dépendance se traduit également par des pressions budgétaires importantes, notamment en ce qui concerne la gestion de la dette et les subventions aux carburants. Les subventions pétrolières ont considérablement augmenté en 2022, atteignant 2,4 % du PIB, soit environ quatre fois le montant initialement prévu au budget. Cette politique de maintien des prix intérieurs bas, bien qu’ayant pour but de protéger le pouvoir d’achat des ménages, a entraîné des pénuries de carburant dues au manque d’incitation pour le secteur privé à importer, et a détourné des ressources publiques qui auraient pu être allouées à des investissements cruciaux dans les infrastructures ou les services sociaux. Le gouvernement cherche désormais à réduire ces subventions pour créer un environnement plus axé sur le marché et attirer les investissements dans le secteur aval.
La gestion de la dette publique est un autre défi majeur. Bien que le ratio dette/PIB ait diminué entre 2020 et 2022, il est remonté à 96,0 % à la fin de 2023. L’analyse de la viabilité de la dette par la Banque Mondiale et le FMI a classé la dette du Congo comme « en situation de surendettement », la rendant « hautement vulnérable aux chocs négatifs des prix du pétrole ». Le FMI a encouragé le Congo à poursuivre la consolidation budgétaire, à mettre en œuvre des politiques de diversification et à améliorer la gestion de la dette pour réduire les risques et se préparer à une production pétrolière et une demande à long terme réduites. Ces pressions fiscales et la nécessité d’une gestion prudente sont cruciales pour la résilience budgétaire à long terme. La capacité du gouvernement à réformer les subventions, à diversifier ses sources de revenus et à gérer efficacement sa dette déterminera sa capacité à investir dans un développement durable et à réduire la vulnérabilité de son économie aux chocs externes.
5. Cadre Réglementaire et Politiques Nationales
5.1 Législation des Hydrocarbures et du Gaz
Le cadre réglementaire du Congo-Brazzaville est en constante évolution pour soutenir le développement de son secteur des hydrocarbures et attirer les investissements. Le Code des Hydrocarbures de 2016 a été une réforme majeure, réaffirmant la propriété de l’État sur les ressources d’hydrocarbures et introduisant un processus d’appel d’offres compétitif pour les droits d’exploration et d’exploitation, dans le but d’accroître la transparence et d’attirer les investissements étrangers. Ce code a également renforcé le rôle de la SNPC dans les projets pétroliers et a priorisé les entreprises de services locales pour les travaux de sous-traitance, exigeant qu’au moins 30 % du capital de sous-traitance soit détenu par des Congolais. Il a également imposé aux entreprises de soumettre des plans de recrutement axés sur la formation et la promotion des travailleurs congolais.
Des nouvelles réglementations sur le transfert d’actions ont été approuvées en octobre 2024. Elles stipulent que tout transfert de participation dans un contrat pétrolier est soumis à l’approbation préalable du Ministre des Hydrocarbures. Ces transferts ne peuvent pas avoir lieu pendant le premier tiers de la durée du permis, sauf autorisation spéciale du Ministre. L’objectif est d’assurer que les transactions s’alignent sur les intérêts nationaux et de promouvoir un environnement d’investissement stable, tout en augmentant la transparence dans le secteur.
Un développement législatif majeur en cours est l’élaboration du Code du Gaz, dont l’adoption est prévue pour 2025. Ce code vise à fournir un cadre juridique clair et structuré pour l’exploration, la production et la commercialisation du gaz, afin de renforcer la confiance des investisseurs et de rationaliser les réglementations pour une industrie plus compétitive. Un projet de texte a été présenté aux compagnies gazières fin 2023 et est en cours de finalisation. En complément, un
Plan Directeur du Gaz a été dévoilé en novembre 2024. Élaboré avec le soutien de la Banque Mondiale, ce plan vise à réglementer l’ensemble du secteur gazier, de l’agrégation au traitement, au stockage, à l’importation et à l’exportation. Il a pour objectif de permettre une gestion optimale du gaz naturel, d’établir un cadre juridique favorable aux investisseurs, de sauvegarder les intérêts nationaux et de promouvoir une exploitation durable.
Une mise à jour du Code des Hydrocarbures en 2022 a également renforcé les réglementations sur le torchage et le rejet de gaz, désormais interdits sauf en cas de sécurité, de test ou de circonstances spéciales. Cette modification vise à promouvoir l’utilisation du gaz associé et à attirer des investissements dans des projets de valorisation. Pour stimuler l’investissement, le gouvernement offre diverses
incitations fiscales, telles que des exonérations d’impôt sur les sociétés et des réductions progressives d’impôts pour les projets pétroliers et gaziers, négociées dans le cadre des Contrats de Partage de Production. Les entreprises bénéficient également d’incitations douanières, comme le régime d’importation temporaire IM5, permettant l’importation d’équipements en franchise de droits sous condition de réexportation.
L’évolution du cadre réglementaire vise à créer un environnement plus attractif pour les investissements tout en assurant des retombées nationales accrues grâce aux exigences de contenu local. Ces changements législatifs, notamment le nouveau Code du Gaz et les réglementations sur les transferts d’actions, sont conçus pour augmenter la transparence et la prévisibilité pour les investisseurs. Cependant, des défis subsistent dans l’application effective des décrets sur le contenu local de 2019, où les objectifs d’emploi local ne sont pas encore pleinement atteints et où des mécanismes de conformité clairs font défaut. Cela indique que, malgré les intentions législatives, la mise en œuvre pratique nécessite un renforcement pour garantir que les bénéfices de la croissance du secteur profitent pleinement à l’économie et à la main-d’œuvre locales.
5.2 Politiques de Contenu Local
La République du Congo a fait de la promotion du contenu local une priorité dans son secteur des hydrocarbures, cherchant à maximiser les retombées économiques nationales de ses vastes ressources énergétiques. Cette stratégie vise à favoriser la création d’emplois, le transfert de technologie et le développement de l’expertise locale.
Conformément à ses objectifs économiques, le gouvernement a mis en place des politiques visant à garantir que le secteur énergétique congolais bénéficie aux entreprises et aux travailleurs locaux. Le Ministre des Hydrocarbures a récemment lancé une campagne d’enregistrement pour les entreprises de sous-traitance et de services dans l’industrie pétrolière et gazière. Cette initiative est conçue pour améliorer la transparence et l’intégration des entreprises locales dans l’industrie. La stratégie gouvernementale est ancrée dans le Code des Hydrocarbures, qui exige la priorité aux ressortissants congolais dans la main-d’œuvre. La loi encourage les partenariats entre les compagnies pétrolières étrangères et les entreprises locales, en mettant l’accent sur le renforcement des capacités et le partage des connaissances. Ce cadre réglementaire est complété par le développement d’une loi globale sur le contenu local, ciblant plusieurs secteurs, y compris les hydrocarbures, les mines et l’économie numérique, dans le but de diversifier l’économie et de favoriser la croissance des petites et moyennes entreprises.
Les entreprises du secteur privé prennent également des mesures proactives pour promouvoir le contenu local. TotalEnergies, par exemple, emploie environ 600 employés locaux au Congo contre seulement 40 expatriés, démontrant son engagement envers l’intégration sur le lieu de travail. La compagnie investit également dans des programmes de formation et de développement pour doter les employés congolais des compétences nécessaires pour des rôles de niveau supérieur. En juin 2024, TotalEnergies s’est engagée à investir 600 millions de dollars pour étendre la production du champ offshore de Moho Nord, en mettant l’accent sur l’implication des sous-traitants locaux et les programmes de formation. De même, la multinationale italienne Eni investit dans le développement de la main-d’œuvre locale ; dans le cadre de ses efforts pour préparer le lancement de la production de GNL l’année dernière, la compagnie a formé 40 employés congolais aux technologies de liquéfaction. Cette initiative a contribué à garantir que le Congo dispose de la main-d’œuvre qualifiée nécessaire pour gérer les installations de GNL et réduire la dépendance vis-à-vis des spécialistes étrangers.
L’équilibre entre l’attraction des investissements mondiaux et la réalisation des objectifs de développement nationaux est un enjeu central. Le gouvernement vise à attirer des capitaux étrangers tout en s’assurant que les bénéfices économiques profitent directement aux citoyens congolais. Cependant, des défis subsistent dans la mise en œuvre de ces politiques. Malgré les décrets sur le contenu local de 2019, l’application reste un problème. La loi exige que 70 % des postes de direction soient occupés par des Congolais, mais elle manque de mécanismes de conformité clairs. Bien que les entreprises s’efforcent de suivre les directives, l’application varie en l’absence d’un suivi efficace. Moins de la moitié de la main-d’œuvre dans le secteur amont est composée de ressortissants congolais, ce qui indique que les objectifs d’emploi local ne sont pas encore pleinement atteints. Le renforcement des processus de vérification est essentiel pour un développement durable de la main-d’œuvre dans le secteur.
5.3 Stratégies Gouvernementales et Initiatives d’Investissement
Le gouvernement congolais adopte une approche proactive pour attirer et maintenir les investissements dans le secteur des hydrocarbures, reconnaissant son rôle pivot dans l’économie nationale. Plusieurs initiatives clés ont été lancées pour créer un climat d’investissement favorable et stimuler la croissance.
Une ronde de licences internationales est prévue pour mars 2025, dans le but d’attirer de nouveaux capitaux et d’engager des entreprises internationales capables de développer des ressources en eaux profondes, ainsi que des opérateurs locaux ou indépendants intéressés par les gisements marginaux. Cette initiative vise à garantir un processus équitable et transparent pour l’obtention des droits de production, renforçant ainsi l’attractivité du pays pour les investisseurs.
Le Congo Energy & Investment Forum (CEIF) est une plateforme centrale pour ces efforts. Le forum inaugural s’est tenu en mars 2025, et une deuxième édition est prévue du 10 au 12 mars 2026 à Brazzaville. Ces événements rassemblent des investisseurs internationaux et des parties prenantes locales pour discuter des opportunités d’investissement, favoriser les partenariats et signer des accords. Le CEIF 2025, par exemple, a mis en lumière les blocs disponibles à travers le pays et a servi de plateforme stratégique pour l’accès aux opportunités congolaises.
Dans le cadre de sa stratégie gazière, le Congo prévoit de lancer une compagnie nationale de gaz. Cette entité jouera un rôle crucial dans la gestion et la monétisation des ressources gazières du pays. Pour améliorer les conditions d’investissement, le gouvernement a également mis en place des
structures de promotion des investissements, notamment une Agence de Partenariat Public-Privé (PPP) et un Ministère dédié à la Coopération Internationale et aux Partenariats Public-Privé.
Ces initiatives démontrent une posture gouvernementale proactive visant à créer un climat d’investissement favorable, allant au-delà des simples changements législatifs pour inclure une promotion active et un engagement direct avec les acteurs de l’industrie. En organisant des forums, en lançant des appels d’offres et en créant des entités dédiées, le Congo cherche à rassurer les investisseurs sur la stabilité et la transparence de son environnement commercial, tout en signalant sa détermination à développer pleinement son potentiel énergétique. Cette approche est essentielle pour attirer les capitaux nécessaires à la réalisation des objectifs ambitieux du pays en matière de production et de diversification.
6. Défis et Enjeux du Secteur
Le secteur pétrolier et gazier au Congo-Brazzaville, malgré son importance économique, est confronté à une série de défis complexes qui menacent sa stabilité et son potentiel de croissance à long terme.
6.1 Défis Opérationnels et d’Infrastructure
Le secteur pétrolier congolais est confronté à des problèmes opérationnels liés à la maturité de ses champs pétroliers. La production totale de liquides pétroliers a inversé sa tendance à la baisse au milieu des années 2010 pour atteindre un sommet en 2018, mais les projections actuelles indiquent un déclin dû à la maturation générale des champs et à un ralentissement du développement en amont. Cela pose la question de la durabilité de la production sans des investissements massifs et continus dans l’exploration et la récupération améliorée.
Un manque criant d’infrastructures gazières est un obstacle majeur à la commercialisation des vastes réserves de gaz naturel du pays. Historiquement, cela a conduit au torchage ou à la réinjection de volumes importants de gaz associé, représentant une perte économique et un problème environnemental. Bien que le projet Congo LNG vise à monétiser une partie de ce gaz, l’infrastructure terrestre reste sous-développée.
Les infrastructures électriques sont également inadéquates et inefficaces. Le pays est en retard par rapport à ses pairs en termes de capacité de production et d’électrification. Les pertes de transmission et de distribution s’élèvent à 47 %, soit plus du double des normes de meilleures pratiques, et les coûts de sureffectif sont élevés. Les tarifs ne couvrent qu’à peine la moitié des coûts de service, malgré l’abordabilité pour la population. Cette inefficacité du réseau électrique affecte directement la capacité des industries à fonctionner de manière optimale et contribue aux coûts de production élevés.
En matière de transport, l’état physique délabré et la situation financière précaire de l’opérateur de téléphonie fixe, ainsi que la nécessité d’améliorer le port de Pointe-Noire et la liaison ferroviaire CFCO, constituent des contraintes pour le développement économique. Ces lacunes logistiques entravent le mouvement des biens et des personnes, augmentant les coûts opérationnels pour les entreprises du secteur des hydrocarbures et d’autres industries.
Enfin, malgré son statut de producteur majeur, le Congo a connu d’importantes pénuries de carburant l’année dernière. Cela est en partie dû à la capacité limitée de la raffinerie nationale et aux subventions qui ont dissuadé les importations par le secteur privé. Ces problèmes d’approvisionnement en carburant ont des répercussions directes sur la vie quotidienne des citoyens et sur l’activité économique. L’ensemble de ces problèmes infrastructurels crée des goulots d’étranglement, augmente les coûts d’exploitation et limite la pleine réalisation du potentiel du secteur des hydrocarbures. Le manque d’infrastructures gazières est directement lié au problème du torchage, soulignant l’interdépendance de ces défis.
6.2 Gouvernance, Transparence et Corruption
La gouvernance, la transparence et la corruption représentent des défis systémiques qui sapent le potentiel du secteur pétrolier et gazier au Congo-Brazzaville. La corruption est endémique et généralisée dans presque tous les secteurs de l’économie, avec un risque particulièrement élevé dans les industries extractives et les marchés publics. L’emprise du pouvoir par le Président Sassou Nguesso rend les institutions gouvernementales vulnérables à l’ingérence politique et au favoritisme.
L’impunité est monnaie courante, les fonctionnaires s’engageant dans des actes de corruption sans conséquences significatives. Malgré l’existence d’un cadre réglementaire anti-corruption, sa mise en œuvre reste très faible. Cette situation crée un environnement où la confiance des investisseurs est érodée et où les pratiques commerciales équitables sont compromises.
Un manque important de transparence est observé, notamment en ce qui concerne les évaluations d’impact environnemental et les audits, qui ne sont pas rendus publics. Cette opacité empêche les ONG et la société civile de jouer efficacement leur rôle de surveillance. Les autorités et les entreprises limitent également les informations divulguées après les incidents environnementaux. Les rapports de l’Initiative pour la Transparence dans les Industries Extractives (EITI) ont mis en évidence des problèmes concernant la part des revenus pétroliers revenant au gouvernement, en raison de termes contractuels renégociés qui ont réduit la part de l’État de 60 % en 2013 à moins de 30 % en 2019, même lorsque la production augmentait.
Le Congo est membre de l’EITI depuis 2004, mais n’a pas été jugé conforme aux normes de l’EITI en 2016 et 2019. Bien que le pays publie des données de production, des ventes de pétrole individuelles et des contrats complets , la diminution de la part des revenus du gouvernement par rapport aux entreprises, malgré l’augmentation de la production, soulève des questions sur l’efficacité du régime fiscal et la gestion des contrats.
Ces déficits de gouvernance ont des ramifications économiques profondes. La corruption et le manque de transparence dissuadent les investissements, faussent les marchés et empêchent une distribution équitable de la richesse pétrolière. Le fait que les revenus du gouvernement aient diminué alors que la production augmentait, comme le révèle l’analyse des données de l’EITI , indique que les termes fiscaux des contrats ont été renégociés en faveur des entreprises, réduisant la part de l’État. Cela met en lumière la nécessité de renforcer la supervision et la négociation des contrats pour garantir que le pays tire pleinement parti de ses ressources. L’absence de transparence dans les évaluations d’impact environnemental compromet également la responsabilité des entreprises et du gouvernement envers les communautés affectées et l’environnement.
6.3 Impacts Environnementaux et Sociaux
Le développement du secteur pétrolier et gazier au Congo-Brazzaville a des impacts environnementaux significatifs. Des cas de déversements de pétrole sur le sol et dans les sources d’eau, notamment dans la lagune de Loubi et la rivière Loémé, ainsi que des émissions de fumées provenant d’activités industrielles dans les régions de Pointe-Noire et Kouilou, ont été documentés. La compagnie pétrolière chinoise Wing Wah est accusée de polluer la rivière Loémé. Ces incidents soulèvent des préoccupations quant à la contamination des écosystèmes et des ressources naturelles.
Un enjeu particulièrement alarmant est la planification du forage dans des zones protégées. Le Congo-Brazzaville prévoit de forer dans le Parc National de Conkouati-Douli (jusqu’à un quart de sa superficie) et d’autres réserves comme Dimonika. Cette expansion contredit directement les engagements climatiques du pays pris lors de la COP28 en 2023 et ses objectifs déclarés de préservation de la biodiversité. Les défenseurs de l’environnement avertissent que cela met en péril des espèces rares et menacées telles que les gorilles des plaines, les tortues imbriquées et les dauphins à bosse de l’Atlantique.
Le manque de transparence des évaluations d’impact environnemental (EIE) est un problème récurrent. Ces études ne sont souvent pas rendues publiques, ce qui entrave le rôle de surveillance des ONG et de la société civile et empêche les communautés affectées d’accéder à des informations cruciales sur les risques pour leur environnement et leur santé.
Le torchage de gaz, bien que des réglementations aient été renforcées pour le réduire , reste une préoccupation environnementale majeure en raison des émissions de gaz à effet de serre associées.
Sur le plan social, les communautés vivant à proximité des sites industriels sont particulièrement vulnérables aux effets de ces activités sur leur santé et leurs moyens de subsistance. Elles continuent de faire face à des privations, notamment des pénuries d’eau et des services de santé médiocres. Des résidents ont signalé des problèmes de santé, tels que des diarrhées, liés aux déversements de pétrole.
La tension entre les objectifs de développement économique et la protection de l’environnement est manifeste. Le gouvernement est pris entre la nécessité de générer des revenus pétroliers pour le développement et les pressions croissantes pour la durabilité environnementale et le respect des droits humains. Le fait que les EIE ne soient pas publiques et que les autorités n’aient pas enquêté sur les dommages potentiels des déversements passés soulève des questions sur la responsabilité et la protection des communautés. La poursuite des forages dans des zones protégées, malgré les engagements internationaux, met en péril la biodiversité unique du Congo et pourrait entraîner des conséquences irréversibles. La garantie de la transparence et de la redevabilité est essentielle pour assurer que le développement du secteur des hydrocarbures ne se fasse pas au détriment du bien-être des populations et de l’environnement.
6.4 Stabilité Économique et Gestion de la Dette
La stabilité économique du Congo-Brazzaville est intrinsèquement liée à la performance de son secteur pétrolier, ce qui la rend vulnérable aux fluctuations. La reprise économique du pays demeure fragile, principalement en raison de la volatilité de la production pétrolière. Cette dépendance expose l’économie à des chocs externes, rendant la planification budgétaire et le financement du développement incertains.
La dette publique est un sujet de préoccupation majeur. Après une période de réduction entre 2020 et 2022, le ratio de la dette publique par rapport au PIB est remonté à 96,0 % à la fin de 2023. La Banque Mondiale et le FMI ont classé la dette du Congo comme « en situation de surendettement », soulignant qu’elle est « hautement vulnérable aux chocs négatifs des prix du pétrole ». Cela signifie qu’une baisse soudaine des prix du pétrole pourrait rapidement aggraver la situation de la dette, limitant la marge de manœuvre fiscale du gouvernement et sa capacité à investir.
Les institutions financières internationales, notamment le FMI et la Banque Mondiale, ont encouragé le Congo à poursuivre la consolidation budgétaire, à diversifier son économie et à améliorer la gestion de sa dette. Ces recommandations visent à renforcer la résilience fiscale du pays face aux incertitudes du marché pétrolier. La mise en œuvre de réformes structurelles est jugée essentielle pour réduire cette vulnérabilité et assurer une croissance plus stable et inclusive.
Les vulnérabilités macroéconomiques du Congo, découlant de sa forte dépendance pétrolière, se manifestent par une instabilité économique et des défis persistants en matière de dette. La capacité du pays à gérer ces risques dépendra de sa discipline fiscale et de sa détermination à diversifier ses sources de revenus. Une gestion prudente de la dette, combinée à des investissements dans des secteurs non pétroliers, est cruciale pour construire une base économique plus solide et réduire la dépendance aux cycles des matières premières. Sans ces mesures, le Congo restera exposé aux chocs externes, ce qui pourrait compromettre ses objectifs de développement à long terme.
7. Perspectives et Stratégies de Diversification
7.1 Vision à Long Terme du Secteur Pétrolier et Gazier
La vision à long terme du Congo-Brazzaville pour son secteur des hydrocarbures est caractérisée par une ambition de croissance soutenue, positionnant le pétrole et le gaz comme des piliers essentiels pour le développement économique à court et moyen terme. Le pays s’est fixé un objectif ambitieux d’augmenter sa production pétrolière à 500 000 barils par jour (b/j) d’ici 2027. Cette cible, bien que significative, est considérée comme réalisable grâce à la revitalisation des champs existants et au développement de nouvelles découvertes.
Parallèlement, l’accent est de plus en plus mis sur la production de gaz naturel. Le gouvernement prévoit de débloquer un potentiel estimé à 10 billions de pieds cubes (Tcf) de réserves de gaz grâce à l’élaboration d’un Plan Directeur du Gaz et d’un nouveau Code du Gaz. Ces cadres réglementaires et stratégiques visent à optimiser la monétisation du gaz, en le transformant d’un sous-produit souvent torché en une ressource exportable et une source d’énergie domestique.
Plusieurs projets majeurs sont en cours et témoignent de cet engagement continu dans le secteur. Le projet Congo LNG d’Eni, avec ses deux phases d’unités flottantes de GNL (FLNG), est conçu pour augmenter considérablement la capacité d’exportation de gaz. Le projet
Kombi 2 de Perenco vise à débloquer de nouvelles réserves de pétrole et à récupérer du gaz associé. Le projet
Banga Kayo de Wing Wah se concentre sur la capture du gaz torché pour l’utilisation domestique. Ces investissements et développements continus signalent que, malgré les discussions mondiales sur la transition énergétique, le gouvernement congolais perçoit le développement des hydrocarbures comme un pont nécessaire vers une croissance future. Les revenus générés par ces ressources sont considérés comme cruciaux pour financer les initiatives de diversification économique et les investissements dans d’autres secteurs. Cette approche pragmatique reconnaît que la transition ne peut être immédiate et que les ressources actuelles doivent être maximisées de manière responsable pour soutenir le développement national.
7.2 Initiatives de Diversification Économique
La République du Congo reconnaît la nécessité impérieuse de réduire sa dépendance historique au secteur pétrolier et s’est engagée dans une stratégie de diversification économique. Le Plan National de Développement (2022-2026) est spécifiquement axé sur cet objectif, visant à construire une économie plus résiliente et inclusive.
Le gouvernement cherche activement à attirer les investissements étrangers dans des secteurs non pétroliers variés. Parmi les domaines ciblés figurent la foresterie, l’agriculture, la construction, l’écotourisme, les transports et les services de technologie de l’information. Cette approche vise à créer de nouvelles sources de croissance et d’emplois, réduisant ainsi la vulnérabilité aux fluctuations des prix du pétrole.
Le secteur des minéraux de développement (matériaux industriels et de construction tels que le sable, la pierre et le gravier) est identifié comme une opportunité inexploitée pour soutenir les projets d’infrastructure. Le Congo est également riche en ressources minières inexploitées, notamment le minerai de fer, le cuivre, l’or et la potasse. Des projets clés dans le minerai de fer, comme le projet Mbalam-Nabeba et le projet Mayoko, ont déjà commencé leurs travaux techniques ou ont livré leurs premières tonnes.
Plusieurs nouveaux projets d’infrastructure sont en cours pour soutenir cette diversification. La construction du barrage de Sounda, un projet de 2 milliards d’euros, devrait générer entre 600 et 800 MW d’électricité. Un projet de port de marchandises en vrac de 150 millions d’euros dans la Zone Économique Spéciale (ZES) de Pointe-Noire vise à renforcer les activités industrielles liées au bois et aux produits agricoles. De plus, un pipeline pétrolier reliant Pointe-Noire, Brazzaville et Oyo est en cours de développement. Ces investissements dans les infrastructures sont cruciaux pour faciliter le développement des secteurs non pétroliers et améliorer la connectivité à travers le pays.
L’élargissement de la base économique au-delà du pétrole est une stratégie concrète pour réduire la dépendance. En ciblant des secteurs spécifiques et en investissant dans les infrastructures nécessaires, le Congo cherche à créer un environnement propice à la croissance durable. La valorisation des minéraux de développement, par exemple, peut réduire les coûts de construction des infrastructures essentielles, tout en créant des emplois et en diversifiant l’économie. Cette approche multidimensionnelle vise à construire une économie plus résiliente et à assurer une répartition plus large des bénéfices du développement.
7.3 Transition Énergétique et Potentiel des Énergies Renouvelables
Le Congo-Brazzaville s’engage dans une transition énergétique progressive, cherchant à diversifier son mix énergétique au-delà des hydrocarbures, tout en capitalisant sur son potentiel en énergies renouvelables. Le pays s’est engagé à réduire ses émissions de CO2 de 32 % d’ici 2030, un objectif qui nécessitera un soutien financier externe d’environ 7,1 milliards de dollars pour l’atténuation et l’adaptation au changement climatique.
Dans le cadre de cette ambition, le Congo prévoit de doubler sa capacité de production d’électricité pour atteindre 1 500 MW d’ici 2030, avec un fort accent sur les sources d’énergie renouvelables. Le pays dispose d’un potentiel hydroélectrique considérable, estimé à 27 000 MW, dont seulement 1 % est actuellement utilisé. Des projets à grande échelle, tels que le barrage de Sounda (600-800 MW), sont prévus pour développer cette ressource stratégique.
Le potentiel de l’énergie solaire est également reconnu, avec un niveau moyen de rayonnement solaire de 4,5 kWh par mètre carré et par jour. Un projet pilote de distribution de kits solaires a été lancé dans des zones reculées de la province de la Likouala. De plus, un protocole d’accord a été signé avec la société émiratie AMEA Power pour développer un projet solaire photovoltaïque de 100 MW.
Les compagnies pétrolières internationales contribuent également à cette transition. Eni, par exemple, est impliquée dans la création d’un « agri-hub » spécialisé dans la production d’huile végétale pour les bioraffineries, et soutient des initiatives pour l’accès à l’eau potable, l’amélioration des services de santé et l’éducation primaire, ainsi que la distribution de foyers améliorés pour réduire l’impact sur les ressources forestières. Eni contribue à 70% de la production d’électricité du Congo via ses centrales.
Le Congo adopte une approche duale pour naviguer dans la transition énergétique : poursuivre l’expansion des combustibles fossiles tout en développant les énergies renouvelables. Cette stratégie pragmatique vise à tirer parti des ressources actuelles pour financer la construction d’un avenir énergétique plus durable. Le défi réside dans le financement de cette transition, car les engagements climatiques nécessitent des investissements substantiels. La capacité du Congo à attirer des financements internationaux et à mettre en œuvre des politiques efficaces pour le développement des énergies renouvelables sera cruciale pour atteindre ses objectifs de réduction des émissions et de diversification énergétique, tout en assurant l’accès à l’énergie pour sa population.
8. Recommandations Stratégiques
Pour le Congo-Brazzaville, la gestion de son secteur pétrolier et gazier, tout en poursuivant des objectifs de diversification et de développement durable, nécessite une approche stratégique et coordonnée. Les recommandations suivantes sont formulées pour les différentes parties prenantes :
Pour le Gouvernement du Congo-Brazzaville :
- Renforcer l’Application Réglementaire et la Transparence : Il est impératif de renforcer l’application effective des réglementations existantes, notamment celles relatives au contenu local, à la fiscalité des transferts et à la protection de l’environnement. La publication systématique des évaluations d’impact environnemental et des audits est essentielle pour la transparence et la redevabilité. Une surveillance rigoureuse des termes des contrats pétroliers, en s’appuyant sur les données de l’EITI, est nécessaire pour garantir une part équitable des revenus pour l’État.
- Accélérer la Monétisation du Gaz : La finalisation et la mise en œuvre rapides du Code du Gaz et du Plan Directeur du Gaz sont cruciales pour débloquer le plein potentiel des réserves gazières, réduire le torchage et créer de nouvelles sources de revenus et d’énergie domestique. L’établissement d’une compagnie nationale de gaz peut également centraliser ces efforts.
- Lutter Contre la Corruption et Améliorer la Gouvernance : Des mesures concrètes et des sanctions doivent être mises en place pour combattre la corruption endémique, en particulier dans les industries extractives et la passation des marchés publics. Le renforcement de l’indépendance des institutions judiciaires et administratives est fondamental pour créer un environnement d’affaires sain.
- Optimiser la Gestion Fiscale et la Dette : La rationalisation progressive des subventions aux carburants est nécessaire pour alléger le fardeau fiscal et libérer des ressources pour des investissements productifs. Une gestion prudente de la dette, avec un accent sur les financements concessionnels et la diversification des sources de revenus, est essentielle pour maintenir la viabilité budgétaire.
- Investir Stratégiquement dans la Diversification : Allouer une part croissante des revenus pétroliers à des investissements ciblés dans les secteurs non pétroliers (agriculture, foresterie, tourisme, mines non pétrolières, technologies de l’information) et dans les infrastructures critiques (électricité, transports) pour réduire la dépendance économique.
- Soutenir la Transition Énergétique : Développer activement le potentiel hydroélectrique et solaire du pays par des investissements publics et privés. Rechercher des partenariats internationaux et des financements pour atteindre les objectifs de réduction des émissions de CO2 et développer une économie verte.
Pour les Investisseurs et Opérateurs Internationaux :
- S’Adapter au Cadre Réglementaire Évolutif : Comprendre et se conformer aux nouvelles législations, notamment le Code du Gaz et les réglementations sur le contenu local et les transferts d’actions. S’engager de manière proactive avec les autorités pour clarifier les attentes et contribuer à un environnement réglementaire stable.
- Explorer les Opportunités de Monétisation du Gaz : Les vastes réserves de gaz et les projets de GNL et de gaz-à-électricité offrent des opportunités d’investissement significatives. Prioriser les projets qui contribuent à la réduction du torchage et à la sécurité énergétique locale.
- Considérer les Investissements Diversifiés : Au-delà des hydrocarbures, explorer les opportunités dans les secteurs non pétroliers alignés sur la stratégie de diversification du Congo, ce qui peut offrir de nouvelles voies de croissance et de résilience.
- Adhérer aux Meilleures Pratiques ESG : Appliquer les normes internationales les plus élevées en matière environnementale, sociale et de gouvernance (ESG). Assurer une transparence totale dans les évaluations d’impact environnemental, s’engager activement avec les communautés locales et mettre en place des mécanismes de remédiation efficaces en cas d’incidents.
- Évaluer les Risques et les Partenariats : Tenir compte des risques liés à la volatilité des prix du pétrole, aux défis infrastructurels et aux problèmes de gouvernance. Établir des partenariats solides avec la SNPC et les entreprises locales pour naviguer dans le paysage opérationnel et maximiser les bénéfices mutuels.
Conclusion
Le secteur pétrolier et gazier du Congo-Brazzaville est actuellement dans une phase de dynamisme et de réorientation stratégique. Le pays, fortement dépendant de ses ressources en hydrocarbures pour son développement économique, poursuit une double ambition : d’une part, augmenter significativement sa production de pétrole et de gaz pour maximiser les revenus à court et moyen terme, et d’autre part, jeter les bases d’une diversification économique et d’une transition énergétique à long terme.
Les investissements majeurs des compagnies internationales et de la SNPC, ainsi que les réformes réglementaires en cours, notamment le nouveau Code du Gaz et le Plan Directeur du Gaz, témoignent d’une volonté affirmée de revitaliser le secteur et de monétiser pleinement les vastes réserves gazières. L’accent mis sur le raffinage local et les exportations vers de nouveaux marchés, en particulier l’Asie, indique une stratégie visant à renforcer la sécurité énergétique et à diversifier les partenariats commerciaux.
Cependant, les défis sont considérables. La vulnérabilité aux chocs des prix mondiaux, les lacunes infrastructurelles, la persistance de la corruption et le manque de transparence, ainsi que les impacts environnementaux et sociaux des opérations pétrolières, constituent des obstacles majeurs. Le succès futur du Congo-Brazzaville dans le secteur de l’énergie dépendra de sa capacité à naviguer dans ces complexités, à mettre en œuvre des politiques efficaces, à attirer des investissements responsables et à garantir une gestion transparente et durable de ses ressources. La clé sera de trouver un équilibre entre l’exploitation de ses richesses actuelles et la construction d’une économie plus résiliente et diversifiée pour les générations futures.