
Résumé Exécutif
Le Mozambique est sur le point de devenir un acteur majeur sur le marché mondial du gaz naturel liquéfié (GNL), capitalisant sur ses vastes réserves d’hydrocarbures. Le pays dispose déjà d’un projet de GNL flottant (FLNG) opérationnel, Coral South d’Eni, qui contribue de manière significative aux revenus d’exportation. Deux projets terrestres de grande envergure, le Mozambique LNG de TotalEnergies et le Rovuma LNG d’ExxonMobil, progressent vers la reprise ou la décision finale d’investissement (FID), malgré les retards passés. Le secteur est un moteur essentiel de la croissance du PIB et des recettes d’exportation.
Cependant, le développement de ce secteur est confronté à des risques multiformes, notamment l’insurrection persistante dans la province de Cabo Delgado, la volatilité du marché mondial du GNL, d’importantes préoccupations sociales et de droits humains, et des impacts environnementaux substantiels. Le gouvernement mozambicain s’efforce d’adapter son cadre réglementaire pour renforcer la participation de l’État et le contenu local, tout en poursuivant des efforts plus larges de diversification énergétique. Les bénéfices financiers substantiels pour l’État sont principalement attendus à partir du milieu des années 2030 et 2040, ce qui souligne une période de vulnérabilité aux prix du marché et la nécessité d’une gestion fiscale prudente. Le succès à long terme dépendra d’une sécurité durable, d’une mise en œuvre efficace des politiques de contenu local et d’une navigation habile dans les dynamiques du marché mondial. Des efforts stratégiques axés sur des cadres de sécurité robustes, un engagement communautaire transparent et une approche équilibrée du contenu local sont essentiels pour garantir un développement inclusif et durable.
1. Introduction : L’émergence du Mozambique en tant qu’acteur énergétique mondial
Le Mozambique occupe une position stratégique dans le paysage énergétique mondial, grâce à ses vastes réserves de gaz naturel. Le pays possède des réserves prouvées de gaz naturel estimées à plus de 2,8 billions de mètres cubes (Tcm) en 2021. Le bassin de Rovuma, en particulier les zones 1 et 4, détient la majeure partie de ces réserves, avec environ 125 Tcf (trillions de pieds cubes) de gaz prouvé, principalement dans des grès de bassin profond du Paléocène à l’Oligocène. Cela équivaut à environ 3 500 milliards de mètres cubes ou près de 22 milliards de barils équivalent pétrole.
L’ampleur de ces découvertes transforme fondamentalement le rôle du Mozambique, le faisant passer d’un fournisseur de gaz régional à un exportateur mondial de GNL potentiellement dominant. Cette évolution n’est pas seulement une augmentation de volume, mais un changement qualitatif dans son identité énergétique et son importance géopolitique. Les projets prévus, notamment le Mozambique LNG de TotalEnergies, pourraient positionner le pays comme le deuxième plus grand producteur de GNL au monde. Cette capacité est d’une importance stratégique pour la diversification des chaînes d’approvisionnement mondiales, en particulier pour les marchés à forte demande en Asie et au Moyen-Orient, et pour l’Europe qui cherche des alternatives au gaz russe.
L’histoire de l’exploration pétrolière au Mozambique remonte à 1927. Des découvertes importantes de gaz ont été faites sur le haut-fond de Pande-Temane (Temane, Pande, Buzi, Inhasorro) avant d’être considérées comme commercialement viables. Le champ de Temane a commencé sa production en 2004, exportant du gaz vers Secunda en Afrique du Sud. L’attention de la communauté mondiale de l’exploration s’est tournée vers le Mozambique avec la découverte géante de gaz dans le bassin de Rovuma en décembre 2009 par Anadarko, avec le puits Windjammer-1 dans la zone 1. Des découvertes majeures supplémentaires en 2011-2012 par ENI et Anadarko à Cabo Delgado ont révélé un gisement de gaz contenant 7 000 milliards de mètres cubes (7 Tcm), identifié comme le quatrième plus grand projet gazier offshore au monde.
2. Réserves de gaz naturel et paysage de production
Les réserves prouvées de gaz naturel du Mozambique ont été estimées à plus de 2,8 Tcm en 2021. Le bassin de Rovuma, en particulier les zones 1 et 4, détient la majorité de ces réserves, avec environ 125 Tcf de gaz prouvé, principalement dans des grès de bassin profond du Paléocène à l’Oligocène. La zone 1 du bassin de Rovuma, où se situe le projet Mozambique LNG de TotalEnergies, devrait monétiser jusqu’à 65 Tcf de ressources gazières récupérables. Dans les champs producteurs de Pande et Temane et le champ non développé d’Inhassoro, les réserves initiales de gaz étaient de 5,15 Tcf dans des grès marins du Crétacé supérieur, plus 130 millions de barils de pétrole léger à Inhassoro. Bien que le gaz soit l’hydrocarbure dominant, la présence de pétrole a été indiquée dans le puits Ironclad-1 du bassin de Rovuma et dans des suintements pétroliers côtiers dans divers bassins, suggérant un potentiel système pétrolier. Cependant, la production de pétrole n’était pas active en 2024, des recherches supplémentaires étant nécessaires pour justifier l’exploitation économique. Les bassins d’Angoche et du delta du Zambèze présentent également un potentiel d’exploration.
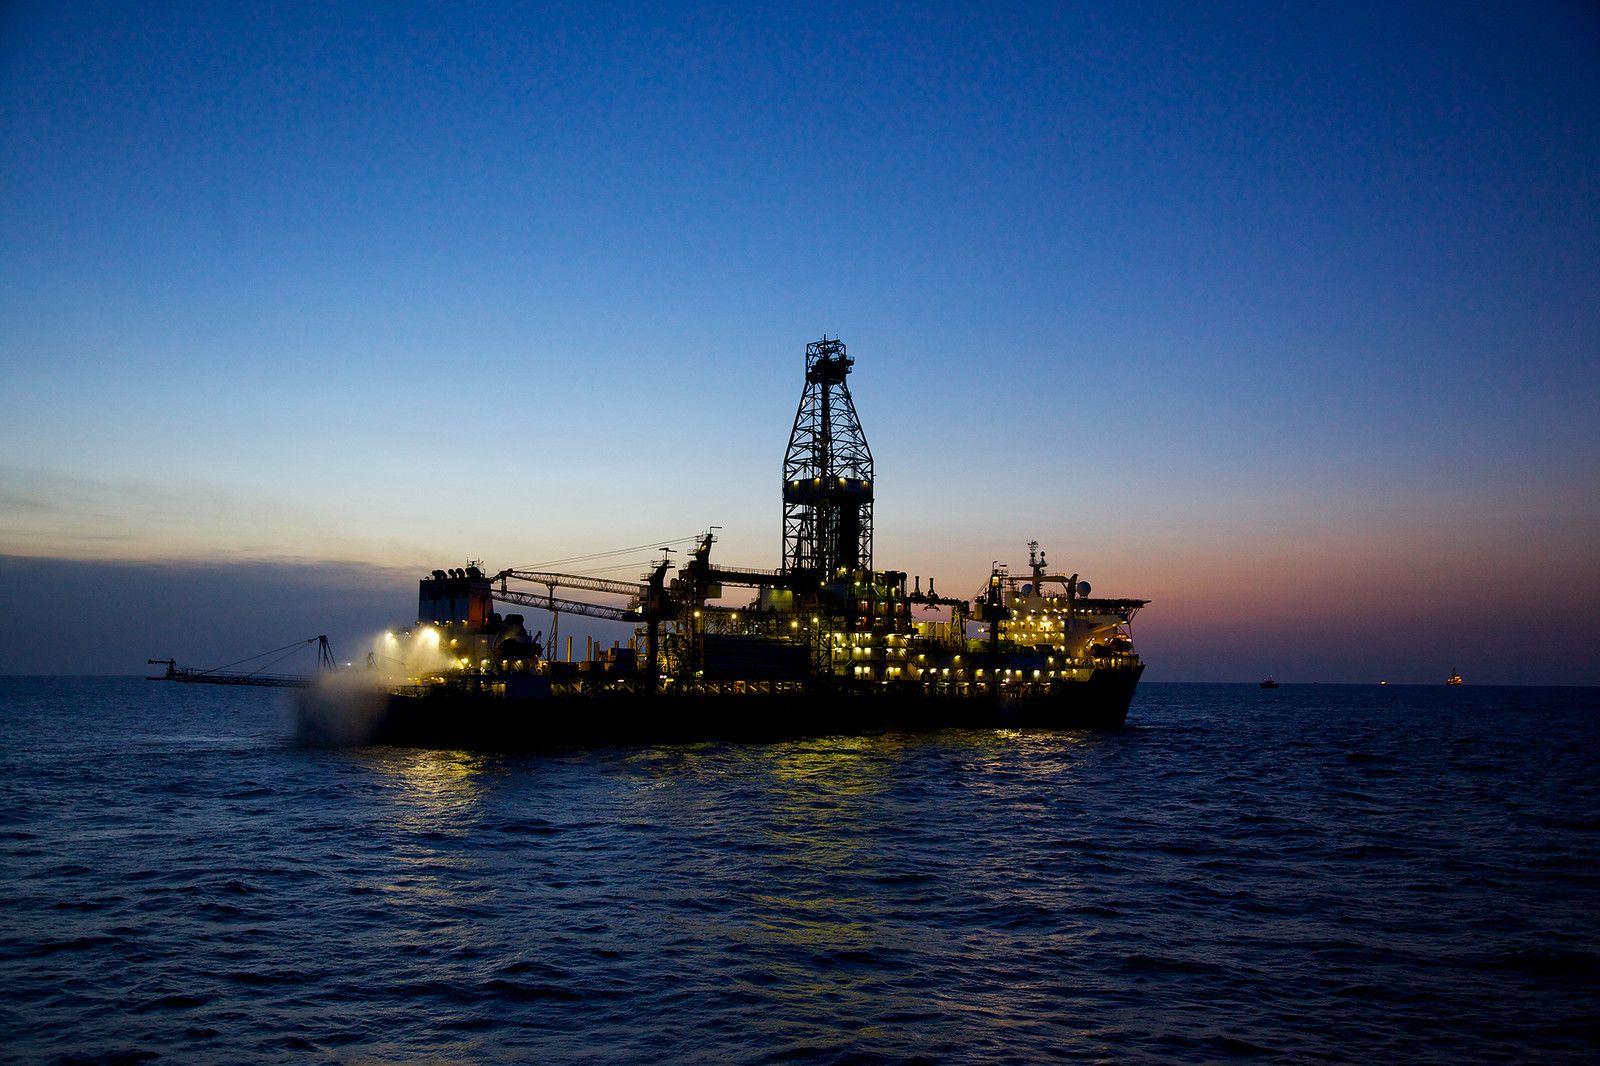
Le seul projet de développement majeur actuellement en production depuis la mi-2022 est le projet FLNG Coral South d’Eni, situé dans la zone 4 du bassin de Rovuma. Coral South FLNG a une capacité de 3,4 millions de tonnes par an (mtpa). BP a contracté l’intégralité de la production de Coral Sul pour 20 ans. Ce projet a marqué l’entrée du Mozambique en tant que pays producteur d’énergie doté d’une capacité d’exportation de GNL. En avril 2025, Coral South FLNG a réalisé sa 100e cargaison. La production annuelle de gaz du Mozambique était d’environ 5,338 milliards de mètres cubes en 2022, dont environ 3,963 milliards de mètres cubes exportés, principalement vers l’Afrique du Sud par gazoduc. Le reste est utilisé au niveau national pour l’industrie et la production d’électricité.
L’analyse des données révèle un modèle de production à deux niveaux qui a émergé au Mozambique. D’une part, le projet Coral South d’Eni est opérationnel et situé en mer. D’autre part, les projets de TotalEnergies et d’ExxonMobil sont terrestres, de plus grande envergure, et ont été confrontés à des suspensions liées à la sécurité. La nature offshore du Coral South FLNG lui confère un avantage de sécurité significatif, le rendant moins vulnérable à l’insurrection terrestre à Cabo Delgado. Cela lui a permis de progresser et de devenir opérationnel tandis que les projets terrestres étaient sous force majeure. Ce contraste met en évidence un compromis stratégique entre la rapidité de mise sur le marché et la sécurité d’une part, et l’échelle et l’impact à long terme d’autre part. Les projets FLNG, plus petits et moins exposés, peuvent fournir des flux de revenus immédiats et stables, renforçant la confiance dans la capacité d’exportation de GNL du Mozambique. Cependant, les projets terrestres, bien que plus sensibles aux risques de sécurité, sont essentiels pour réaliser le plein potentiel du pays en tant que puissance mondiale du GNL et atteindre le statut de « deuxième plus grand producteur ». Les projections de revenus du gouvernement pour 2025-2026, qui montrent un déclin , reflètent probablement la dépendance actuelle à la production stabilisée de Coral South, en attendant la mise en service des projets terrestres de plus grande capacité.
3. Projets majeurs de GNL : État, investissement et calendriers
3.1. Mozambique LNG de TotalEnergies (Zone 1)
Le projet Mozambique LNG de TotalEnergies représente un investissement de 20 milliards de dollars. Il comprend le développement de deux champs gaziers (Golfinho et Atum) dans la concession offshore de la zone 1 et la construction d’une usine de liquéfaction à deux trains. L’usine est conçue pour une capacité de production initiale de 13,12 millions de tonnes par an (mtpa), extensible à 43 mtpa. Cette capacité est cruciale pour positionner le Mozambique comme un exportateur majeur de GNL à l’échelle mondiale.
Le projet a été mis en force majeure en 2021 en raison de l’insurrection militante dans la province de Cabo Delgado, près du site du projet dans la péninsule d’Afungi. TotalEnergies envisage de reprendre les opérations en 2025, le PDG Patrick Pouyanné s’attendant à une reprise « cet été » (contexte de juin 2025). Début juillet 2025, TotalEnergies a envoyé un « avis de procéder » aux entrepreneurs pour la préparation du site. L’approche progressive du projet vise une reprise de la production pour le Train 1 d’ici 2029. Cependant, des retards dans l’obtention du financement complet pourraient repousser l’achèvement à 2029-2030.
Le projet est soutenu par 14,9 milliards de dollars de financement par dette senior, le plus important en Afrique. Un prêt crucial de 4,7 milliards de dollars de la Banque américaine d’import-export (EXIM) a été réapprouvé en mars 2025, signalant une confiance dans le projet. Néanmoins, les approbations des agences de crédit à l’exportation (ACE) du Royaume-Uni et des Pays-Bas pour 7 milliards de dollars supplémentaires sont toujours en attente, confrontées à des obstacles politiques et éthiques liés aux engagements de zéro émission nette et aux préoccupations en matière de droits humains. TotalEnergies détient une participation opérationnelle de 26,5 % dans le projet. Parmi les autres parties prenantes clés figurent Mitsui & Co. (20 % de participation) et la compagnie pétrolière nationale du Mozambique, ENH (15 % de part). La reprise fait suite à une coordination militaire améliorée par les forces mozambicaines, soutenues par des alliés régionaux comme le Rwanda et la SADC, qui ont stabilisé la région, bien que les risques persistent. TotalEnergies a mis en œuvre des protocoles de sécurité renforcés autour du site du projet Afungi.
3.2. Projets FLNG Coral South et Coral North d’Eni (Zone 4)
Le projet Coral South FLNG est en production depuis la mi-2022, faisant du Mozambique un producteur de GNL. Il a une capacité de 3,4 mtpa et a coûté environ 7 milliards de dollars. L’unité de liquéfaction flottante (Coral Sul FLNG) est conçue pour l’optimisation énergétique et la réduction des émissions de CO2. BP a un accord d’achat de 20 ans pour l’intégralité de la production. Le projet développe la partie sud du champ Coral, avec une réserve estimée à environ 500 milliards de mètres cubes. Il comprend un plan de durabilité axé sur l’eau, la santé, l’éducation, la restauration des mangroves et la formation locale pour plus de 800 personnes. En avril 2025, Coral South FLNG a réalisé sa 100e cargaison.
En ce qui concerne l’expansion future, une deuxième plateforme flottante, une réplique de Coral South (Coral Sul), désignée Coral Norte, est prévue pour augmenter l’extraction de gaz. Le gouvernement mozambicain a approuvé un investissement de 7,2 milliards de dollars (6,6 milliards d’euros) pour Coral Norte début avril 2025. La production est prévue à 3,55 mtpa, avec un démarrage anticipé au second semestre 2028. Ce projet devrait générer 23 milliards de dollars (20,1 milliards d’euros) de revenus pour le Mozambique sur 30 ans. Il prévoit également de fournir 25 % du gaz au marché intérieur, 100 % des condensats, et de créer 1 400 emplois pour les Mozambicains.
3.3. Rovuma LNG d’ExxonMobil (Zone 4)
Le projet Rovuma LNG vise à produire, liquéfier et commercialiser le gaz naturel des champs du complexe Mamba dans la zone 4 du bassin de Rovuma. Il devrait produire 18 mtpa de GNL. La conception a été modifiée en 2021, passant de deux grands trains de 7,6 mtpa à 12 trains modulaires de GNL électrique (1,5 mtpa chacun), en raison de l’environnement de marché et des défis de sécurité. Cette refonte offre une meilleure certitude d’exécution, une fiabilité accrue et des émissions de GES réduites. Le coût estimé du projet est de 22 milliards de dollars (anciennement 24 milliards de dollars).
ExxonMobil a reporté sa Décision Finale d’Investissement (FID) à 2026, après plusieurs reports précédents. La production est maintenant prévue pour 2030 (anciennement 2025, puis 2027-2028). Le projet est entré en phase d’ingénierie d’avant-projet détaillé (FEED) en août 2024, une phase qui devrait durer environ 16 mois. Il s’agit d’une coentreprise impliquant ExxonMobil (28%), Eni (28%), China National Petroleum Corporation (CNPC) (14%), ADNOC (10%), KOGAS (10%) et Empresa Nacional de Hidrocarbonetos (ENH) (10%). ExxonMobil dirige la construction et l’exploitation des installations de GNL, tandis qu’Eni dirige les installations en amont. La phase de construction devrait créer 5 000 emplois locaux et promouvoir le développement des compétences locales.
L’analyse des données révèle une interaction complexe entre la sécurité, le financement et les délais des projets. Le projet de TotalEnergies a été suspendu en raison de problèmes de sécurité en 2021. La FID d’ExxonMobil a été reportée à plusieurs reprises, en partie à cause de la sécurité et des conditions du marché. Le réapprobation du prêt de la Banque américaine d’import-export pour TotalEnergies n’a eu lieu qu’après de « nouvelles garanties de sécurité » , mais le financement britannique et néerlandais est toujours en attente en raison de préoccupations liées aux droits humains et aux engagements climatiques. L’instabilité sécuritaire se traduit directement par des déclarations de force majeure, des suspensions de projets et des retards de FID. Cela affecte à son tour la confiance des investisseurs et la volonté des institutions financières internationales, en particulier celles ayant des mandats ESG, de fournir des fonds. La réapprobation du prêt EXIM américain, malgré les risques de sécurité persistants, souligne un intérêt géopolitique stratégique pour le GNL mozambicain. Cependant, les allégations de violations des droits humains créent une nouvelle couche de risque, susceptible de retarder des financements européens cruciaux et d’ajouter un risque de réputation pour les opérateurs. Le succès de ces mégaprojets ne dépend pas uniquement de la faisabilité technique ou de la demande du marché, mais profondément de la stabilité de l’environnement sécuritaire et de la capacité du gouvernement et des entreprises à résoudre les problèmes sociaux et de droits humains. Des menaces de sécurité persistantes et des préoccupations non résolues en matière de droits humains pourraient entraîner des retards prolongés, des coûts accrus et potentiellement décourager de nouveaux investissements.
Une autre observation importante est l’adaptation stratégique des entreprises face aux défis. ExxonMobil a repensé son projet Rovuma LNG, passant de grands trains à des unités modulaires plus petites. TotalEnergies aurait renégocié les termes avec les prêteurs, réduisant sa participation en capital de 25 % à 15 % (bien que sa participation opérationnelle reste de 26,5 %). La conception modulaire du projet d’ExxonMobil est une réponse directe à « l’environnement de marché variable et aux défis de sécurité », visant une « meilleure certitude d’exécution, une fiabilité opérationnelle accrue et des émissions de gaz à effet de serre réduites ». Cela permet une mise à l’échelle plus flexible et réduit potentiellement la concentration de personnel sur un seul site, atténuant les risques de sécurité. La réduction de la participation en capital de TotalEnergies, si elle est confirmée pour sa contribution financière directe, allègerait son fardeau financier et son exposition au risque initial. Ces adaptations démontrent une réponse stratégique des grandes entreprises énergétiques au profil de risque unique et complexe du Mozambique. Elles indiquent un déplacement vers la réduction des risques des projets par la conception et la structuration financière, reconnaissant l’environnement d’exploitation volatile. Cela pourrait créer un précédent pour les futurs investissements à grande échelle dans les régions à haut risque, en mettant l’accent sur la résilience et l’adaptabilité plutôt que sur les modèles traditionnels d’exécution de mégaprojets.
Tableau 1 : Projets majeurs de GNL au Mozambique : Données clés
| Nom du Projet | Opérateur | Localisation (Bassin de Rovuma) | Investissement Estimé (USD) | Capacité (mtpa) | Statut Actuel | Dates FID/Démarrage (Prévues/Réelles) | Partenaires Clés |
| Mozambique LNG | TotalEnergies | Zone 1 | 20 milliards | 13,12 (extensible à 43) | Reprise des opérations prévue en 2025 | Reprise 2025, Production Train 1 d’ici 2029 | Mitsui, ENH |
| Coral South FLNG | Eni | Zone 4 | 7 milliards | 3,4 | Opérationnel depuis mi-2022 | FID 2017, Démarrage mi-2022 | ExxonMobil, CNPC, Galp, KOGAS, ENH |
| Coral North FLNG | Eni | Zone 4 | 7,2 milliards | 3,55 | Approuvé avril 2025 | Démarrage H2 2028 | ExxonMobil, CNPC, Galp, KOGAS, ENH |
| Rovuma LNG | ExxonMobil | Zone 4 | 22 milliards | 18 | FID reportée à 2026 | FID 2026, Production 2030 | Eni, CNPC, ADNOC, KOGAS, ENH |
Ce tableau fournit une vue d’ensemble comparative rapide des principaux projets de GNL, permettant aux parties prenantes d’évaluer l’échelle, la progression et les acteurs clés en un coup d’œil. Il met en évidence les projets opérationnels, ceux qui approchent de la FID/reprise, et leurs contributions relatives à la future production de GNL du Mozambique, facilitant ainsi la prise de décisions stratégiques.
4. Contribution économique et cadre fiscal
La contribution du secteur extractif à l’économie du Mozambique a considérablement augmenté, passant de 1,8 % à 10,6 % du produit intérieur brut (PIB) sur une décennie, soit une augmentation de 8,8 points de pourcentage. Cette croissance a été stimulée par les projets charbonniers (Moatize), les sables lourds (Moma, Pebane, Chibuto), et plus récemment, la maturation du traitement du gaz naturel liquéfié dans le champ de Coral South. Le PIB réel a augmenté d’environ 5,0 % en 2023, contre 4,2 % en 2022, principalement grâce aux industries extractives. Le PIB devrait croître en moyenne de 5,2 % entre 2024 et 2025, le secteur extractif, en particulier la production de gaz, étant le principal moteur. Le succès du seul projet de TotalEnergies pourrait augmenter le PIB du Mozambique de 5,2 % par an , et le FMI prévoit une augmentation de 10 % du PIB d’ici 2028 grâce à ce projet.
Cependant, l’analyse des données révèle un paradoxe de la croissance : une contribution élevée au PIB ne se traduit pas nécessairement par un développement inclusif. Malgré la croissance économique, la pauvreté reste élevée (estimée à 74,5 % en 2023), et le taux d’emploi a diminué de 75,6 % en 2019 à 73,6 % en 2020, ce qui indique que la croissance récente n’a pas été inclusive. Cette divergence suggère une déconnexion entre la croissance macroéconomique, tirée par des projets à forte intensité capitalistique, et les bénéfices directs pour la majorité de la population. Le phénomène de la « malédiction des ressources », où la richesse des ressources ne se traduit pas par un développement généralisé, est un risque important. L’absence d’une politique industrielle cohérente pour la transformation interne des ressources signifie que le Mozambique reste un exportateur net de ressources extractives brutes , ce qui limite la création de valeur ajoutée dans le pays. Sans des interventions politiques délibérées axées sur la valeur ajoutée locale, la création d’emplois au-delà de l’emploi direct des projets et une répartition équitable des revenus, les avantages économiques du GNL pourraient ne pas résoudre les problèmes de pauvreté et de chômage du pays. Cela pourrait exacerber les griefs sociaux, alimentant potentiellement l’insurrection (le chômage des jeunes étant un facteur de recrutement ), créant un cercle vicieux où la ressource même destinée à élever la nation devient une source de conflit.
Les revenus du Mozambique provenant de la production et de l’exportation de GNL ont augmenté de 21,8 % en 2024, totalisant 91,8 millions de dollars (78,1 millions d’euros). Cependant, le gouvernement anticipe une baisse des revenus du GNL pour 2025 (réduction de 13,8 % à 79,2 millions de dollars) et 2026 (réduction de 16,4 % à 76,8 millions de dollars). Cette diminution est attribuée à la production stabilisée (de Coral South, le seul projet actuellement en production) combinée à des attentes de prix moins favorables sur le marché international. Les revenus de l’État provenant du GNL comprennent les primes de production, la taxe sur la production pétrolière, les redevances et les bénéfices pétroliers. Le gouvernement s’attend à générer 23 milliards de dollars (20,1 milliards d’euros) sur 30 ans du seul projet Coral Norte. Les revenus globaux de l’État devraient passer de 5,56 milliards d’euros en 2026 à 6,55 milliards d’euros en 2028.
Le régime fiscal pétrolier est encadré par la loi n° 21/2014 (loi sur les hydrocarbures) et la loi fiscale sur les hydrocarbures n° 27/2014. Les entités juridiques sont soumises à des impôts généraux (par exemple, l’impôt sur les sociétés (IRPC) de 32 % sur les bénéfices nets et les plus-values, la TVA de 17 % sur les ventes, exonérée sur les exportations) en plus des impôts spécifiques. Un impôt spécifique clé est l’IPP (taxe indirecte sur la production pétrolière), similaire à une redevance, facturée à 10 % pour le pétrole brut et 6 % pour le gaz naturel. Ces taux sont réduits de 50 % lorsque la production est destinée au développement de l’industrie locale. Le gouvernement offre des incitations fiscales et douanières, qui varient en fonction de la nature et de l’emplacement du projet. Celles-ci comprennent des déductions pour les infrastructures d’utilité publique, des déductions pour la formation professionnelle et la modernisation technologique, un crédit d’impôt à l’investissement, et des exonérations de droits de douane sur les importations d’équipements.
Le Fonds souverain est opérationnel depuis 2024. Les revenus de l’exploitation du GNL devraient rester autour de 0,3 % du PIB pendant la période, reflétant la maturation progressive de la production et le cadre juridique du Fonds souverain. L’analyse des données sur les revenus met en évidence une volatilité future des revenus et un transfert de risque vers l’État. Le flux de revenus actuel dépend largement du seul projet FLNG opérationnel (Coral South). La baisse anticipée à court terme souligne la vulnérabilité aux fluctuations des prix internationaux et l’impact immédiat limité du secteur gazier sur les caisses de l’État jusqu’à la mise en service des projets terrestres de plus grande envergure (2029-2030 pour TotalEnergies, 2030 pour ExxonMobil). Les projections de revenus à long terme, bien que substantielles, sont subordonnées aux conditions futures du marché mondial du GNL, qui est intrinsèquement volatil et sujet à la surabondance de l’offre. Cette structure transfère de manière disproportionnée le risque de marché à l’État mozambicain. Cela implique un décalage significatif entre l’investissement et les revenus substantiels de l’État, créant un écart budgétaire qui doit être géré. La capacité du gouvernement à absorber les chocs du marché et à gérer les attentes concernant la richesse future est essentielle. Le Fonds souverain opérationnel est un mécanisme pour gérer ces revenus, mais son efficacité sera mise à l’épreuve par le calendrier et la volatilité des flux. Cela souligne également l’importance de la poussée du gouvernement pour d’autres sources de revenus et la diversification économique afin d’éviter une dépendance excessive à un secteur unique et volatil.
Tableau 2 : Projections des revenus du GNL pour le gouvernement mozambicain (2024-2026)
| Année | Revenus Totaux du GNL (Millions USD) | Variation en % (Année sur Année) | Facteurs Contributifs Clés |
| 2024 | 91,8 | +21,8% | Augmentation des exportations de gaz de la Zone 4 (Coral South) malgré la baisse des prix internationaux. |
| 2025 | 79,2 | -13,8% | Production stabilisée (Coral South), attentes de prix internationaux moins favorables. |
| 2026 | 76,8 | -16,4% | Production stabilisée (Coral South), attentes de prix internationaux moins favorables. |
Ce tableau offre une vue transparente des perspectives fiscales immédiates, mettant en évidence la dépendance actuelle à Coral South et la baisse anticipée avant que les projets plus importants ne contribuent. Il aide à la budgétisation nationale et à la planification financière, permettant des mesures proactives pour gérer les attentes fiscales.
5. Environnement réglementaire et développement du contenu local
Le cadre réglementaire du Mozambique pour le secteur pétrolier et gazier est principalement défini par la loi sur les hydrocarbures (loi n° 21/2014) et la loi fiscale sur les hydrocarbures (n° 27/2014). Une nouvelle loi pétrolière proposée est en cours d’examen, visant à renforcer la participation de l’État, à améliorer la prévisibilité et l’efficacité de la gestion des ressources pétrolières, tout en encourageant l’investissement privé. Cette proposition s’aligne sur le Plan quinquennal du Mozambique, qui prévoit une expansion progressive de l’exploration des hydrocarbures, y compris l’attribution de dix nouvelles zones de concession et une augmentation des contrats de recherche de 7 en 2024 à 16 d’ici 2029. Le projet de loi étend explicitement son champ d’application pour inclure le captage et le stockage du carbone (CSC) dans le cadre des opérations pétrolières. La durée du droit exclusif de développement et de production est proposée pour être réduite de 30 à 25 ans, avec un renouvellement subordonné à des justifications techniques, économiques et d’intérêt national.
Empresa Nacional de Hidrocarbonetos (ENH) est la compagnie énergétique nationale du Mozambique, détenue par l’État, et détient les droits exclusifs d’exploration et de développement du pétrole. ENH est principalement engagée dans les activités en amont et participe à cinq concessions de gaz naturel dans le bassin de Rovuma (y compris les projets de la zone 4 comme Coral South et Rovuma LNG, où elle détient une participation de 10 %). La nouvelle loi pétrolière proposée vise à accorder un droit à une participation minimale non diluable de 40 % de l’État (exercée par l’intermédiaire d’ENH) dans les contrats de concession couvrant les zones prouvées et viables. Cette part serait financée par les autres concessionnaires jusqu’au début de la production.
En matière de développement du contenu local, le Diplôme ministériel n° 55/2024, publié en juillet 2024, clarifie et établit les mécanismes des obligations en la matière. Les concessionnaires doivent embaucher un pourcentage minimum de Mozambicains ayant les compétences requises, de préférence ceux résidant dans la « zone de concession ». Des projets comme Coral North devraient générer 1 400 emplois pour les Mozambicains , et Rovuma LNG 5 000 emplois locaux. Les concessionnaires doivent également fournir des bourses d’études exclusivement aux Mozambicains, de préférence ceux de la zone de concession, avec au moins 40 % pour ceux qui n’ont jamais travaillé pour des compagnies pétrolières. Le projet Coral South soutient déjà la formation de plus de 800 personnes. Pour les contrats de biens et services, une implication économique effective et substantielle d’une personne mozambicaine est requise. Les fournisseurs nationaux bénéficient d’un droit de préférence si leurs offres correspondent à celles des fournisseurs étrangers en termes de prix, de délai de livraison et de qualité, ou si leur prix final ne dépasse pas 10 % de la moyenne étrangère. Des plans de transfert de technologie sont également obligatoires. Les concessionnaires doivent soumettre des rapports trimestriels à l’Institut National du Pétrole (INP) pour prouver leur conformité.
Cependant, il existe un écart notable entre l’intention réglementaire et la réalité de la mise en œuvre en matière de contenu local et de relations communautaires. La loi pétrolière proposée et le Diplôme ministériel 55/2024 décrivent des exigences robustes en matière de contenu local (participation de l’État à 40 %, embauche préférentielle, bourses d’études, partenariats locaux, transfert de technologie) et des protocoles d’engagement communautaire (consultation libre et éclairée, juste compensation). Les projets comme Coral North et Rovuma LNG mentionnent explicitement la création d’emplois. Simultanément, des critiques importantes sont formulées concernant la mise en œuvre réelle : le « gouvernement a privilégié la protection des investissements par rapport à la protection des droits communautaires », des mécanismes de consultation « faibles », des canaux de réclamation « inefficaces », une « méfiance généralisée » et des « allégations de violations des droits de l’homme ». Plus de 1 000 familles attendent une indemnisation pour les terres acquises pour les projets. Cet écart entre les cadres juridiques progressistes et la réalité sur le terrain crée un risque social significatif. Bien que les réglementations visent à assurer une prospérité partagée et à minimiser les impacts négatifs, leur mise en œuvre inefficace peut entraîner du ressentiment communautaire, des protestations et potentiellement alimenter l’insurrection (le chômage des jeunes étant un facteur de recrutement ). La durabilité à long terme et la licence sociale d’exploitation de ces projets dépendent fortement de la capacité à combler ce fossé. Le fait que d’autres concessionnaires doivent financer la participation de 40 % d’ENH augmente également le coût d’entrée pour les investisseurs étrangers, ce qui peut affecter la compétitivité et l’économie des projets.
6. Défis et risques critiques
6.1. Sécurité et instabilité géopolitique
La principale menace sécuritaire est l’insurrection liée à l’État islamique (ISM) dans la province de Cabo Delgado, qui a contraint TotalEnergies à déclarer force majeure en 2021 après une attaque à Palma. Cette insurrection a entraîné des retards et des suspensions importants, repoussant les calendriers des projets de TotalEnergies (reprise en 2025, production en 2029) et d’ExxonMobil (FID en 2026, production en 2030).
Malgré les améliorations, l’activité des insurgés reste une menace, avec des attaques sporadiques signalées en 2024-2025 et une intensification des combats en juin (contexte de 2025). Des experts avertissent qu’une reprise à court terme des activités liées au GNL pourrait déclencher de nouvelles attaques. Le président Chapo a reconnu que « si nous attendons que Cabo Delgado soit un paradis », la force majeure restera indéfiniment , indiquant une acceptation pragmatique du risque persistant. Les forces mozambicaines, soutenues par des alliés régionaux comme le Rwanda et la SADC, ont obtenu des succès militaires tactiques, réduisant les ambitions territoriales de l’ISM. TotalEnergies a mis en œuvre des protocoles de sécurité renforcés autour du site du projet Afungi. La stratégie décennale de 1,2 milliard de dollars du gouvernement américain (annoncée en 2024) pour stabiliser le Mozambique soutient directement les projets de GNL, visant à contrer l’influence chinoise et russe. Cet alignement géopolitique apporte un soutien diplomatique, mais souligne également la concurrence stratégique dans la région.
6.2. Volatilité financière et du marché
Une surabondance projetée de l’offre de GNL d’ici 2026, due aux nouveaux projets aux États-Unis, au Qatar et en Russie, pourrait faire baisser les prix du GNL. Cela représente un risque économique important pour les projets du Mozambique, d’autant plus que l’essentiel des revenus de l’État est attendu à partir du milieu des années 2030 et 2040 et dépend du développement du marché. La réduction anticipée des revenus du GNL du Mozambique pour 2025 et 2026 est en partie due à des « prix moins favorables sur le marché international » , démontrant une vulnérabilité immédiate.
Bien que la Banque américaine d’import-export ait réapprouvé son prêt de 4,7 milliards de dollars , l’obtention de 7 milliards de dollars supplémentaires auprès des agences de crédit à l’exportation du Royaume-Uni et des Pays-Bas reste un obstacle en raison de leurs engagements en matière de zéro émission nette et de leurs préoccupations concernant les droits humains. Des retards dans ces approbations pourraient repousser davantage l’achèvement du projet, ajoutant des milliards de dollars aux coûts.
6.3. Préoccupations sociales et en matière de droits humains
Des rapports indiquent que plus de 1 000 familles attendent une indemnisation pour les terres acquises pour les projets. Les communautés déplacées sont confrontées à des défis tels que la faim et l’augmentation du coût de la vie en raison du conflit et de l’isolement. Des allégations de violations des droits humains par les forces de défense et de sécurité du Mozambique dans la péninsule d’Afungi ont conduit à une enquête criminelle de la Commission mozambicaine des droits de l’homme (CNDH) en mars 2025. TotalEnergies a demandé une enquête officielle en novembre 2024. Les critiques accusent le gouvernement de privilégier les investissements par rapport aux droits des communautés et les entreprises de minimiser les plaintes. Malgré la contribution du secteur extractif au PIB, la pauvreté reste élevée, et les taux d’emploi ont diminué. La colère des jeunes face au manque de travail est considérée comme contribuant au recrutement de l’insurrection. Les mécanismes de consultation et de participation communautaire ont été critiqués comme étant faibles, et les canaux de réclamation inefficaces, entraînant une méfiance généralisée.
6.4. Impact environnemental
Les projets d’exploitation gazière dans le bassin de Rovuma menacent des zones marines écologiquement précieuses, notamment les récifs coralliens, les herbiers marins et les mangroves, qui sont des habitats vitaux pour une vie marine diversifiée. L’impact combiné de tous les projets en eaux profondes prévus pourrait être dévastateur en raison de la pollution chimique, physique et acoustique, des dommages physiques et des espèces invasives provenant des eaux de ballast des navires. Un rapport intitulé « True Risk » par Fair Finance Coalition Southern African et Justiça Ambiental soutient que les évaluations d’impact environnemental (EIE) des projets sont insuffisantes, imparfaites et utilisées pour « valider des développements dommageables ». Il suggère qu’il n’y a pas suffisamment de connaissances sur la valeur écologique de la région ou sur les impacts complets de l’exploitation du gaz en eaux profondes pour prédire ou prévenir avec précision des dommages écologiques irréversibles. Le rapport soulève également des préoccupations selon lesquelles le projet FLNG Coral South sous-estimerait ses niveaux de pollution atmosphérique et ses émissions de gaz à effet de serre (GES). Si le GNL produit par les quatre projets était brûlé, les émissions de GES qui en résulteraient consommeraient au moins 7,5 % du budget carbone mondial restant pour une très forte probabilité de rester en dessous de 1,5 °C de réchauffement climatique. Le rapport « True Risk » recommande un moratoire immédiat sur les quatre projets gaziers, en application du principe de précaution, jusqu’à ce qu’une compréhension approfondie de la valeur écologique et des impacts projetés soit obtenue.
L’analyse de ces défis révèle une toile complexe et interconnectée de risques, où un échec dans un domaine peut exacerber un autre, créant un effet multiplicateur qui peut gravement compromettre la viabilité du projet et le développement national à long terme. Par exemple, les préoccupations en matière de sécurité retardent les projets, ce qui a un impact sur le financement et augmente les coûts. Les allégations de violations des droits humains par les forces de sécurité affectent la licence sociale et le financement européen. Le manque de croissance inclusive contribue à l’insurrection. Les préoccupations environnementales soulèvent des questions éthiques pour les financiers et peuvent potentiellement retarder les projets. Une solution purement militaire à la sécurité, sans aborder les préoccupations communautaires sous-jacentes, est peu susceptible d’assurer une stabilité durable pour les investissements à grande échelle. La nature « à haut risque, à haute récompense » de ces projets exige une approche globale qui intègre les facteurs ESG (environnementaux, sociaux et de gouvernance) comme des composantes opérationnelles essentielles, et pas seulement comme des cases à cocher de conformité.
7. Secteur énergétique plus large et diversification économique
Le paysage énergétique du Mozambique est actuellement dominé par l’hydroélectricité, qui représente plus de 80 % de la production d’électricité. Le barrage de Cahora Bassa sur le fleuve Zambèze est une source d’énergie cruciale avec une capacité installée de 2 075 MW, alimentant le Mozambique et la région de l’Afrique australe. Le Mozambique est un exportateur net d’électricité. La production thermique à partir de diesel ou de gaz naturel contribue également au réseau. La production d’électricité à base de gaz devrait augmenter considérablement, devant fournir 44 % de la production totale d’énergie au cours de la prochaine décennie, avec des plans pour de nouvelles centrales thermiques à gaz comme Temane (400 MW). Les ressources charbonnières détiennent également un potentiel important de production d’électricité.
Malgré le potentiel de production d’énergie le plus élevé d’Afrique australe (187 GW provenant du charbon, de l’hydroélectricité, du gaz et de l’éolien, hors solaire) , seulement environ 51 % de la population avait accès à l’électricité en 2024. Cela est dû à un réseau de distribution d’électricité sous-développé et à la bureaucratie. Le Plan de transition énergétique juste du Mozambique (publié en 2024) fixe pour objectif d’augmenter davantage la capacité de production d’énergie renouvelable et d’atteindre l’accès universel à l’électricité d’ici 2030. Le plan vise à investir 80 milliards de dollars de fonds publics et privés d’ici 2030 pour passer à une combinaison d’énergies renouvelables et de gaz naturel. Un intérêt existe pour le développement des ressources solaires, éoliennes et de biomasse. Le pays a mis en service sa première centrale solaire à l’échelle industrielle en 2017.
L’analyse de la situation énergétique du Mozambique met en évidence le dilemme du « carburant de transition » et les impératifs d’infrastructure. Le Mozambique dispose d’une abondante énergie hydroélectrique et d’objectifs ambitieux en matière d’énergies renouvelables (accès universel d’ici 2030, 80 milliards de dollars d’investissements dans les énergies renouvelables et le gaz d’ici 2030). Pourtant, le gaz naturel devrait fournir 44 % de la production totale d’énergie au cours de la prochaine décennie , et le GNL est considéré comme un « carburant de transition » à l’échelle mondiale. Cela indique une tension stratégique : alors que le Mozambique vise une transition verte et l’accès universel, il dépend simultanément fortement du gaz naturel, tant pour l’exportation que pour la production d’électricité domestique. Les vastes réserves de gaz et les investissements importants déjà réalisés positionnent le gaz comme une source d’énergie dominante, bien que transitoire. Le réseau de distribution sous-développé signifie que même avec une capacité de production abondante, l’accès reste un défi, nécessitant des investissements importants dans les infrastructures de transport (par exemple, le réseau dorsal CESUL ). L’avenir énergétique du Mozambique est une interaction complexe entre l’exploitation de ses réserves massives de gaz pour les revenus d’exportation et la tentative simultanée d’électrifier sa population et de passer aux énergies renouvelables au niveau national. Le concept de « carburant de transition » pour les exportations de GNL est une réalité du marché mondial, mais pour le Mozambique, le gaz sert également de source d’énergie domestique essentielle pour répondre à une demande croissante rapide et réduire la dépendance à l’hydroélectricité seule. Le défi consiste à garantir que les revenus du gaz soient efficacement canalisés vers le développement des infrastructures nécessaires (pour le gaz et les énergies renouvelables) et la promotion de la diversification afin d’éviter la vulnérabilité économique à long terme d’une économie à produit unique.
Le président Chapo a souligné la nécessité de diversifier l’économie vers d’autres industries pour créer des emplois, reconnaissant que « beaucoup de gens pensent que la croissance signifie le développement, mais ce n’est pas vrai ». Cette diversification est cruciale compte tenu de la jeune population et du lien entre le manque de travail et le recrutement de l’insurrection. La dépendance actuelle à l’exportation de ressources extractives brutes met en évidence l’absence d’une politique industrielle cohérente pour la transformation interne. Le projet Rovuma LNG vise à fournir au Mozambique du GPL associé, améliorant l’accès à l’énergie pour les communautés locales. TotalEnergies étend son portefeuille d’énergies renouvelables en Afrique, avec des investissements stratégiques dans des projets solaires et d’hydrogène vert, s’alignant sur une stratégie multi-énergies. TotalEnergies vend également des solutions solaires distribuées aux communautés à faible revenu via ses stations-service. Le projet Coral South d’Eni comprend un plan de durabilité avec des initiatives de développement local.
8. Conclusion et perspectives stratégiques
Le Mozambique se trouve à un moment charnière, possédant des réserves de gaz naturel d’importance mondiale (125 Tcf dans le bassin de Rovuma, découverte de 7 Tcm) qui le positionnent pour devenir un exportateur majeur de GNL, potentiellement le deuxième plus grand au monde. Le projet FLNG Coral South d’Eni, opérationnel (3,4 mtpa), a déjà établi le Mozambique comme producteur de GNL, jetant les bases de projets plus importants. La reprise anticipée du Mozambique LNG de TotalEnergies (20 milliards de dollars, capacité de 13 à 43 mtpa) et la progression du Rovuma LNG d’ExxonMobil (22 milliards de dollars, 18 mtpa) témoignent d’un engagement fort de l’industrie et d’un soutien financier international (par exemple, le prêt de 4,7 milliards de dollars de la Banque américaine d’import-export).
Cependant, ce potentiel est contrebalancé par des risques inhérents significatifs. L’insurrection persistante, bien que contenue, à Cabo Delgado reste une menace capable de perturber les opérations et de décourager les investissements. La vulnérabilité à la volatilité des prix mondiaux du GNL et la surabondance projetée de l’offre au milieu des années 2020, associées à la nature décalée des revenus de l’État, posent des défis budgétaires. Des problèmes critiques de déplacement de communautés, d’indemnisation inadéquate, d’allégations de violations des droits humains et d’un manque de croissance inclusive menacent la licence sociale et la stabilité à long terme. Enfin, l’exploitation du gaz en eaux profondes présente de graves risques écologiques, aggravés par des préoccupations concernant des évaluations d’impact environnemental imparfaites et d’importantes émissions de gaz à effet de serre.
Les facteurs clés pour un développement durable et un succès à long terme dans le secteur comprennent une sécurité durable grâce à des efforts de contre-insurrection efficaces et à la résolution des causes socio-économiques du conflit, telles que le chômage des jeunes. Une gouvernance robuste et la transparence sont essentielles, notamment par la mise en œuvre effective de la loi pétrolière, la gestion des revenus via le Fonds souverain et un engagement communautaire transparent pour assurer une répartition équitable des bénéfices et maintenir la licence sociale. La diversification économique, au-delà de la dépendance aux exportations de ressources brutes, en favorisant la valeur ajoutée locale, le développement d’autres industries et l’investissement dans le capital humain, est cruciale pour éviter la « malédiction des ressources » et assurer un développement généralisé. Enfin, une transition énergétique équilibrée, avec des investissements stratégiques dans le gaz domestique pour la production d’électricité et l’usage industriel, parallèlement au développement accéléré des sources d’énergie renouvelables, est vitale pour atteindre l’accès universel à l’électricité et une combinaison énergétique résiliente.
Recommandations
Pour naviguer dans le paysage complexe du pétrole et du gaz au Mozambique et maximiser les opportunités tout en atténuant les risques, les recommandations suivantes sont formulées à l’intention des investisseurs, des organismes gouvernementaux et des opérateurs de l’industrie :
- Renforcer la sécurité et le développement socio-économique intégré : Les opérateurs et le gouvernement devraient maintenir et renforcer les mesures de sécurité autour des sites de projets, mais surtout, ils doivent s’attaquer aux causes profondes de l’insécurité, notamment le chômage des jeunes et la pauvreté. Cela implique d’investir dans des programmes de développement communautaire qui vont au-delà de la compensation, en se concentrant sur la création d’opportunités économiques durables et l’amélioration des services de base pour les populations locales. Une approche purement militaire ne peut garantir une stabilité à long terme sans résoudre les griefs sociaux sous-jacents.
- Améliorer la transparence et l’engagement communautaire : Il est impératif d’établir des mécanismes de consultation communautaire véritablement libres et éclairés, ainsi que des canaux de réclamation efficaces et accessibles. Les entreprises et le gouvernement doivent s’assurer que les processus d’indemnisation sont équitables, opportuns et transparents, en traitant les retards et les allégations de violations des droits humains avec la plus grande diligence. Une licence sociale solide est aussi cruciale que la sécurité physique pour la viabilité des projets.
- Mettre en œuvre rigoureusement les politiques de contenu local : Le gouvernement devrait s’assurer que les nouvelles réglementations sur le contenu local sont appliquées de manière stricte mais pragmatique, en se concentrant sur le développement de capacités locales réelles et la création de valeur ajoutée. Cela inclut des programmes de formation professionnelle ciblés, des partenariats significatifs avec des entreprises mozambicaines et des transferts de technologie concrets. Les entreprises doivent être incitées à investir dans le capital humain local au-delà des exigences minimales.
- Diversifier les sources de revenus de l’État : Compte tenu de la volatilité des prix du GNL et du fait que les revenus substantiels de l’État sont attendus à plus long terme, le gouvernement devrait poursuivre activement la diversification économique. Cela implique de développer d’autres secteurs productifs, d’améliorer l’environnement des affaires pour les PME et de renforcer les capacités de collecte de revenus non liés aux hydrocarbures. Le Fonds souverain doit être géré avec prudence pour amortir les chocs de marché et financer des investissements stratégiques dans le développement durable.
- Adopter des normes environnementales et sociales élevées : Les opérateurs et les régulateurs doivent s’engager à respecter les normes environnementales les plus strictes, en allant au-delà des évaluations d’impact environnemental jugées insuffisantes. Cela comprend une recherche écologique approfondie, la mise en œuvre de mesures d’atténuation robustes pour la pollution et les émissions de GES, et l’exploration de solutions de captage et de stockage du carbone. La conformité aux principes de « ne pas nuire » est essentielle pour la réputation internationale du Mozambique et l’accès aux financements responsables.
- Développer une infrastructure énergétique domestique intégrée : Les revenus du gaz devraient être réinvestis dans l’amélioration du réseau de distribution d’électricité et le développement de centrales électriques à gaz pour répondre aux besoins énergétiques nationaux. Parallèlement, l’accélération des investissements dans les énergies renouvelables est cruciale pour atteindre l’accès universel à l’électricité d’ici 2030 et pour construire un portefeuille énergétique résilient et diversifié, réduisant la dépendance à une seule source.