
I. Résumé Exécutif
L’Afrique s’affirme en 2025 comme un acteur de plus en plus stratégique sur la scène énergétique mondiale, notamment dans le secteur des hydrocarbures. Alors que l’exploration conventionnelle mondiale a connu une tendance à la baisse et une diminution des réserves découvertes en 2023, le continent africain se distingue par une résurgence significative des activités d’exploration, devenant un leader mondial dans le forage de puits à fort impact. Cette dynamique se manifeste par une augmentation des investissements, avec des dépenses d’investissement (Capex) dans le pétrole et le gaz africains atteignant 47 milliards de dollars en 2024, soit une hausse de 23 % par rapport à l’année précédente. Cette croissance est portée non seulement par des producteurs établis comme l’Angola et le Nigéria, mais aussi par des acteurs émergents tels que la Namibie, le Sénégal et le Ghana.
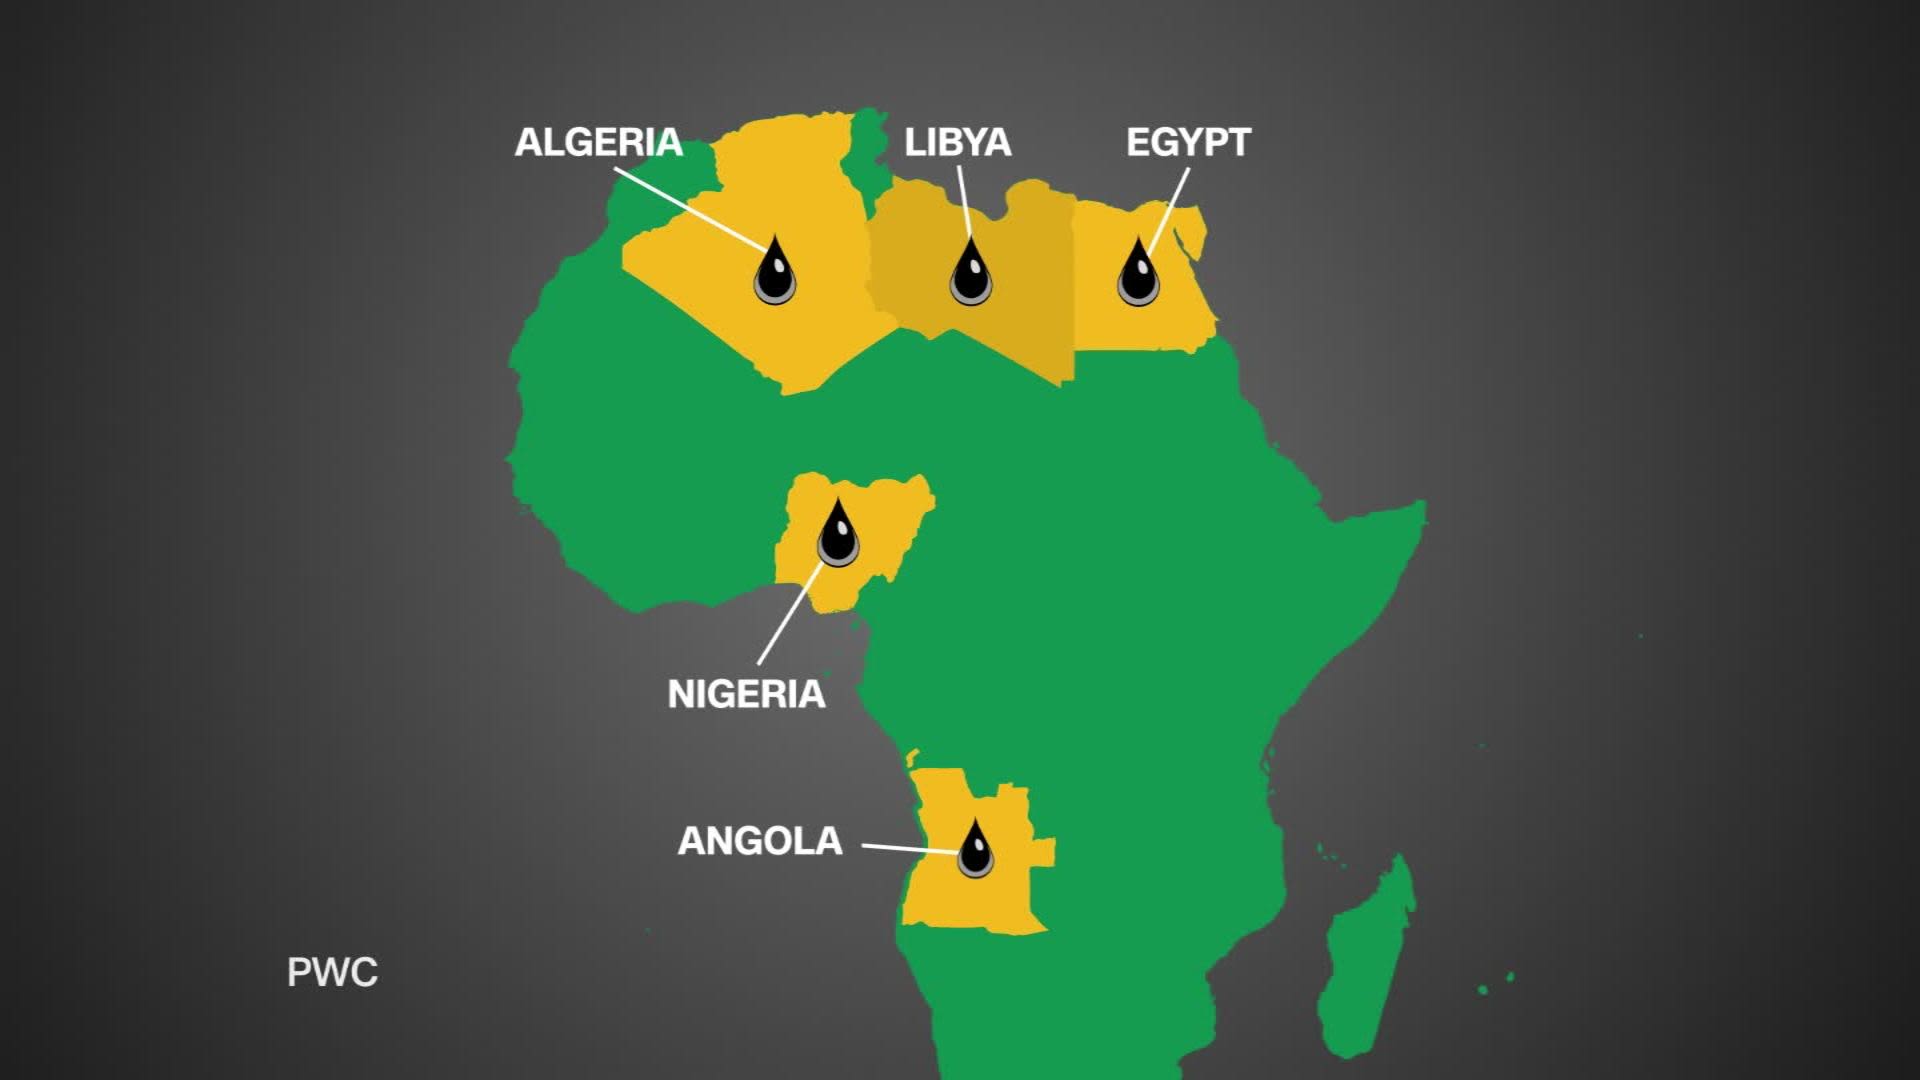
La Namibie, en particulier, est devenue un point chaud de l’exploration mondiale, avec les découvertes majeures de Venus et Mopane qui transforment son potentiel énergétique. En Afrique de l’Ouest, le Sénégal et la Mauritanie ont franchi une étape majeure avec le début des opérations du projet Greater Tortue Ahmeyim (GTA), marquant le début de la production de GNL offshore. Le Ghana a également confirmé la commercialité de ses découvertes Eban-Akoma, ouvrant la voie à de nouveaux développements. En Afrique centrale, l’Angola et le Congo-Brazzaville poursuivent des stratégies ambitieuses pour augmenter leur production de pétrole et de gaz, avec des projets clés comme l’Agogo FPSO et le Congo LNG. L’Afrique du Nord, notamment la Libye et l’Algérie, connaît une relance de l’exploration et des investissements, avec des campagnes de forage et des cycles de licences attractifs.
Les gouvernements africains jouent un rôle proactif en promouvant les investissements par des changements politiques judicieux et des cycles de licences. Les compagnies pétrolières nationales (NOCs) africaines sont de plus en plus des moteurs de développement, adoptant des stratégies de financement diversifiées incluant privatisations, émissions d’obligations et coentreprises. Cette évolution est d’autant plus pertinente que les désinvestissements des majors internationales créent des opportunités pour les entreprises locales et les acteurs asiatiques/moyen-orientaux.
Cependant, cette dynamique de croissance s’accompagne de défis significatifs. Le risque de la « malédiction des ressources » persiste, avec des préoccupations concernant la volatilité des prix, la dépendance économique et l’équité dans la répartition des richesses. Les impacts environnementaux et sociaux, tels que l’augmentation des émissions de carbone, la dégradation de l’environnement et le déplacement des populations, nécessitent une gestion stratégique et transparente. Le dialogue entre les impératifs de développement énergétique de l’Afrique et les préoccupations environnementales mondiales reste tendu, soulignant la nécessité d’une transition énergétique juste et adaptée aux réalités du continent.
II. Introduction : Le Contexte Énergétique Africain
Positionnement de l’Afrique dans l’exploration mondiale d’hydrocarbures
L’année 2025 marque une période de transformation pour le secteur énergétique africain, caractérisée par une résurgence notable de l’exploration pétrolière et gazière. Cette dynamique contraste fortement avec les tendances observées à l’échelle mondiale. En 2023, les réserves d’exploration conventionnelle de pétrole et de gaz à l’échelle planétaire ont montré une tendance à la baisse, et malgré une augmentation des investissements dans l’exploration et le développement, les nouvelles réserves découvertes et les taux de succès commercial ont considérablement diminué. Cette situation place l’Afrique dans une position de contre-courant, où le continent se distingue comme un acteur clé, voire un leader, dans le forage de puits à fort impact, c’est-à-dire des puits ayant le potentiel d’augmenter significativement les réserves globales.
En 2024, les campagnes d’exploration africaines ont été particulièrement fructueuses, contribuant à hauteur de 35 % des ressources pétrolières découvertes mondialement, soit 2,9 milliards de barils d’équivalent pétrole. Cette performance est remarquable, surtout si on la compare à la contribution de seulement 7 % de l’Afrique aux nouvelles découvertes mondiales en 2023. Cette progression fulgurante souligne la pertinence stratégique croissante de l’Afrique dans la cartographie mondiale de l’exploration d’hydrocarbures. L’augmentation des investissements en capital (Capex) dans le secteur pétrolier et gazier africain, qui a atteint 47 milliards de dollars en 2024 (une hausse de 23 % par rapport à l’année précédente), est un indicateur clair de cette confiance renouvelée, et cette croissance devrait se maintenir jusqu’à la fin de la décennie. Ces chiffres mettent en évidence que l’Afrique ne se contente pas de suivre les tendances mondiales, mais qu’elle est en train de redéfinir la géographie de l’exploration et de l’approvisionnement énergétique futur.
L’augmentation des investissements est largement attribuable à des changements de politique « de bon sens » dans des pays comme la Namibie, le Sénégal, la Mauritanie, l’Égypte et l’Angola. Ces réformes politiques intelligentes ont créé un environnement plus attractif pour les investisseurs étrangers, démontrant qu’au-delà de la richesse géologique, la qualité du cadre réglementaire et fiscal est un catalyseur déterminant pour l’attraction de capitaux. La capacité des gouvernements africains à adapter rapidement leurs politiques pour favoriser l’investissement est un facteur crucial qui positionne le continent pour maximiser son potentiel en hydrocarbures.
Objectif du rapport : Fournir un état des lieux détaillé des nouvelles découvertes et de leurs implications stratégiques
Le présent rapport a pour objectif de fournir un état des lieux détaillé et une analyse prospective des nouveaux gisements de pétrole et de gaz découverts en Afrique, avec un accent particulier sur l’année 2025. Il s’agira d’examiner les implications stratégiques de ces découvertes sur la sécurité énergétique du continent, son développement économique et sa contribution à l’approvisionnement énergétique mondial. Le rapport explorera également les défis inhérents à ces développements, tels que les préoccupations environnementales et sociales, ainsi que les opportunités de croissance durable.
III. Panorama des Découvertes et Projets Clés par Région (2023-2025)
A. Afrique Australe : L’Émergence du Bassin de l’Orange
L’Afrique australe est devenue un épicentre majeur de l’exploration pétrolière et gazière, principalement grâce à l’émergence spectaculaire du bassin de l’Orange.
Namibie
La Namibie a connu une transformation rapide, passant d’un « cimetière d’exploration » à un « point chaud d’exploration mondial ». Cette métamorphose est le résultat de découvertes significatives dans le bassin de l’Orange, attirant l’attention des supermajors internationales.
La découverte de Venus par TotalEnergies en 2022 est un jalon majeur. Le puits Venus-1 est considéré comme l’une des plus grandes accumulations de pétrole jamais trouvées en Afrique subsaharienne, avec des ressources récupérables estimées entre 1,5 et 2 milliards de barils de pétrole. TotalEnergies intensifie ses efforts d’évaluation dans le bloc 2913B en 2025, avec une décision finale d’investissement (FID) attendue pour 2025 et un premier pétrole ciblé pour 2029. La compagnie française prévoit également d’acquérir une participation supplémentaire de 10,5 % dans ce bloc.
Le complexe de Mopane, découvert en 2024, est une autre trouvaille notable, estimée à environ 10 milliards de barils d’équivalent pétrole (bep), ce qui en fait « l’une des plus grandes découvertes offshore au monde ». Galp, l’opérateur détenant 80 % de la licence PEL 83, cherche à céder une partie de sa participation. TotalEnergies serait en tête de la course pour acquérir une participation opérationnelle majeure d’ici fin 2025. Le puits Mopane-3X a confirmé une nouvelle découverte d’exploration de pétrole léger et de condensat de gaz. La Namibie ambitionne de forer plus de 12 puits offshore en 2025 et de devenir l’un des cinq premiers producteurs africains d’ici 2030.
La Namibie déploie une stratégie de développement diversifiée, explorant à la fois les vastes ressources offshore et les zones frontalières onshore. Alors que les découvertes offshore comme Venus et Mopane attirent des supermajors et promettent des volumes massifs, des efforts d’exploration onshore se poursuivent dans le bassin de Kavango par ReconAfrica en 2025. Bien que les premiers résultats aient été peu concluants, de nouveaux puits pourraient confirmer le potentiel d’un système pétrolier fonctionnel. Cette approche à double facette montre que la Namibie ne mise pas tout sur une seule région, mais cherche à dérisquer ses bassins et à maximiser son potentiel de ressources à long terme.
La concentration de l’influence des supermajors, en particulier TotalEnergies, est une caractéristique marquante de l’évolution du secteur namibien. TotalEnergies est déjà l’opérateur de Venus et est pressentie pour devenir l’opérateur principal de Mopane. Si cela se confirme, une grande partie des ressources les plus prometteuses de la Namibie serait sous la supervision d’une seule supermajor fortement investie. Cette concentration pourrait accélérer le développement grâce à l’expertise technique et à la puissance financière de TotalEnergies. Cependant, elle comporte également des risques, notamment la concentration du risque opérationnel et une diversification limitée des partenariats. Dans ce contexte, l’objectif déclaré du gouvernement namibien de maximiser les bénéfices nationaux et d’assurer un développement efficace est d’autant plus crucial, nécessitant une surveillance réglementaire rigoureuse pour garantir un partage équitable des revenus et le développement du contenu local, surtout compte tenu du statut de « pays frontalier » de la Namibie, qui manque d’expérience en matière de gouvernance dans ce secteur.
Azule Energy a également fait son entrée sur le marché namibien en 2024, en finalisant un accord stratégique pour le bloc 2914A dans la licence PEL 85, tirant parti de son expertise angolaise.
Afrique du Sud
L’Afrique du Sud est identifiée comme une zone d’intérêt pour les investissements mondiaux dans l’exploration en 2024, en particulier pour les puits à fort impact. L’exploration dans la marge atlantique en eaux profondes devrait rester robuste en 2025. Petrobras a acquis des participations offshore en Afrique du Sud en 2023.
B. Afrique de l’Ouest : Consolidation et Nouveaux Horizons
L’Afrique de l’Ouest connaît une période de consolidation et d’ouverture vers de nouveaux horizons, avec des pays comme le Ghana, la Côte d’Ivoire et le Nigéria qui renforcent leur position sur le marché des hydrocarbures.
Ghana
Le Ghana a retrouvé un élan significatif dans son secteur des hydrocarbures, après une période de déclin de cinq ans, avec une augmentation de 10 % de sa production de pétrole et de 7 % de sa production de gaz en 2024.
Les découvertes d’Eban-Akoma représentent une avancée majeure. Le ministère de l’Énergie et de la Transition Verte a officiellement déclaré la commercialité (DoC) de ces découvertes de pétrole et de gaz dans le bloc Cape Three Points 4 (CTP-B4) le 3 juillet 2025. Cette déclaration fait suite à un programme d’évaluation réussi qui a confirmé la viabilité commerciale des puits Eban-1X (pétrole) et Akoma-1X (gaz et condensat). Un consortium composé d’Eni Ghana Exploration & Production Ltd, Vitol Upstream Tano Ltd, Woodfields Upstream Ghana Ltd et GNPC Exploration & Production Company Ltd (Explorco) a soumis cette déclaration en collaboration avec la Ghana National Petroleum Corporation (GNPC). Les partenaires de la coentreprise préparent désormais un plan de développement (PoD) complet, axé sur la récupération optimale des ressources, la maximisation de la valeur et la participation accrue du contenu local. Ce projet pourrait devenir le cinquième projet de développement pétrolier et gazier du Ghana. La GNPC s’est engagée à poursuivre des coentreprises innovantes avec Eni en 2025 et au-delà pour accélérer les projets.
Côte d’Ivoire
Le bassin sédimentaire ivoirien s’est distingué par des découvertes significatives en 2024, contribuant à la part de 35 % de l’Afrique dans les ressources pétrolières découvertes à l’échelle mondiale. Cette zone offshore est devenue l’une des plus prolifiques d’Afrique depuis la découverte du champ Baleine en 2021.
La production du champ Baleine, opéré par l’italien ENI en partenariat avec Petroci, a dépassé les attentes, atteignant 85 000 barils par jour (b/j) à partir de ses deux premières phases. La phase 1 a été lancée en août 2023, et la phase 2 a débuté le 28 décembre 2024, augmentant considérablement les volumes d’extraction. La production de gaz naturel a également connu une augmentation notable, atteignant 50 à 60 millions de pieds cubes par jour. Une décision concernant une éventuelle troisième phase de développement du champ Baleine est attendue d’ici la fin de 2025. Eni a également acquis 4 nouveaux blocs offshore en Côte d’Ivoire en novembre 2024.
Le champ Calao a été découvert en 2024 grâce au forage du puits Murène 1X par Eni. Grâce aux champs de Baleine et de Calao, la Côte d’Ivoire vise une production nationale de 200 000 b/j de pétrole et de 450 millions de pieds cubes de gaz d’ici 2028. Vitol a réalisé une acquisition majeure d’actifs en amont en Côte d’Ivoire et au Congo-Brazzaville en 2025 , bien que les détails spécifiques sur les implications pour les découvertes ne soient pas fournis.
Nigéria
Le Nigéria demeure un acteur clé, cherchant à maintenir ou à augmenter sa production en 2025. La croissance du pays a atteint 3,4 % en 2024, principalement grâce à l’augmentation de la production d’hydrocarbures. Le gouvernement nigérian a fixé des objectifs ambitieux de 3 millions de b/j de liquides et de 12 milliards de pieds cubes par jour de gaz d’ici 2030.
L’activité en eaux profondes, notamment par Africa Oil Corp., se poursuit en 2025 avec le forage continu dans les champs d’Akpo et d’Egina. Une nouvelle acquisition sismique dans le champ d’Agbami, achevée fin 2024, est en cours de traitement en vue d’une campagne de forage prévue pour 2026, visant à améliorer la production et à optimiser la récupération des ressources.
Les investissements dans le secteur nigérian en amont ont fortement chuté, passant d’un pic de 29 milliards de dollars en 2014 à un peu plus de 5 milliards de dollars en 2024, ce dernier chiffre étant le minimum requis pour maintenir les niveaux de production actuels. Cependant, 2024 a été marquée par une vague d’acquisitions par des acteurs indigènes (Oando, Chappal) et par l’attribution de nouveaux blocs onshore et offshore profonds lors du premier cycle d’appels d’offres sous la loi sur l’industrie pétrolière (PIA) de 2021, signalant un coup de pouce à la stratégie de développement du Nigéria. Des entreprises majeures comme Renaissance Africa Energy Company, Shell et ExxonMobil prévoient des investissements significatifs.
La raffinerie de Dangote (650 000 b/j) est entrée en service en 2024, faisant de l’Afrique de l’Ouest le plus grand pôle de raffinage du continent et signalant la voie du Nigéria vers l’autosuffisance en produits raffinés. La réhabilitation des raffineries publiques est également en cours. Dans le secteur du gaz, l’expansion des initiatives de gaz naturel liquéfié (GNL) et de gaz naturel comprimé (GNC), l’achèvement à plus de 70 % du projet de train 7 de GNL très attendu et les développements émergents de GNL flottant (FLNG) soulignent l’engagement du Nigéria dans sa « Décennie du gaz ». La décision finale d’investissement pour le projet de gazoduc Nigéria-Maroc (NMGP) est prévue pour le premier trimestre 2025.
Les nations d’Afrique de l’Ouest, notamment le Ghana, la Côte d’Ivoire et le Nigéria, adoptent une stratégie de croissance diversifiée, équilibrant le développement pétrolier et gazier. Le Ghana, avec ses découvertes Eban-Akoma, vise à exploiter à la fois le pétrole et le gaz. La Côte d’Ivoire, grâce au champ Baleine, augmente sa production de pétrole et de gaz, avec des objectifs ambitieux pour les deux. Le Nigéria, quant à lui, investit massivement dans l’augmentation de sa production de brut et dans la monétisation du gaz (GNL, GNC, NMGP). Cette diversification renforce la sécurité énergétique régionale, offre de multiples sources de revenus et s’aligne sur la tendance mondiale à considérer le gaz comme un carburant de transition. Cela positionne l’Afrique de l’Ouest comme un hub énergétique régional, au-delà d’un simple exportateur de brut.
Un changement stratégique majeur est l’essor des acteurs indigènes dans le paysage pétrolier et gazier nigérian. Alors que les investissements traditionnels ont diminué , 2024 a été marquée par une vague d’acquisitions par des entreprises nigérianes, telles qu’Oando et Chappal, qui ont repris des actifs de majors internationales. De plus, de nombreuses entreprises indigènes ont remporté des blocs lors du premier cycle d’appels d’offres sous la PIA 2021. Cette tendance suggère un transfert stratégique où les majors internationales cèdent des actifs matures, créant des opportunités pour les entreprises locales de prendre le relais. Cela pourrait favoriser un contenu local accru, le renforcement des capacités et, potentiellement, un bénéfice national plus direct des ressources pétrolières et gazières. Cependant, cela soulève également des questions quant à la capacité financière et à l’expertise technique des entreprises indigènes pour développer des projets complexes à grande échelle, et si ce changement compensera pleinement la réduction des investissements des supermajors. Le succès de cette stratégie dépendra d’un soutien gouvernemental solide et d’un accès à des mécanismes de financement diversifiés.
C. Afrique Centrale : Potentiel Inexploité
L’Afrique centrale, avec l’Angola et le Congo-Brazzaville en tête, représente un potentiel inexploité significatif, avec des efforts concertés pour maximiser la production d’hydrocarbures.
Angola
L’Angola, un producteur établi majeur , vise à attirer de nouveaux investissements et à maintenir sa production malgré le vieillissement de certains champs. Le pays célèbre ses 50 ans d’indépendance en 2025. L’Angola prévoit d’augmenter sa production de gaz naturel tout en maintenant sa production de brut au-dessus d’un million de barils par jour (b/j) au-delà de 2027.
Azule Energy, une coentreprise entre bp et Eni, intensifie ses efforts d’exploration en 2025, prévoyant de forer plusieurs puits offshore dans des blocs en eaux profondes, en se concentrant sur des prospects à fort potentiel dans les bassins du Bas-Congo et du Kwanza. Azule Energy est le plus grand producteur indépendant de pétrole et de gaz en Angola, avec un objectif de 250 000 b/j d’ici 2027.
Parmi les projets majeurs, l’Agogo FPSO (bloc 15/06) est arrivé dans les eaux angolaises en mai 2025, avec un démarrage prévu pour le second semestre 2025, devant ajouter 120 000 b/j à la production. Ce projet est développé en partenariat avec la compagnie pétrolière nationale angolaise Sonangol E&P et la firme chinoise Sinopec.
Le New Gas Consortium (NGC), opéré par Azule Energy, développe le premier projet de gaz non associé d’Angola, exploitant les ressources des champs peu profonds de Quiluma & Maboqueiro (Q&M). Les plateformes offshore ont été achevées en février 2025, avec un début de production prévu pour fin 2025 ou début 2026. Ce projet sera connecté à l’usine de GNL d’Angola à Soyo, augmentant ainsi la production et les exportations.
La stratégie d’investissement de l’Angola est également caractérisée par une approche de l’exploration axée sur les infrastructures (ILX), jugée essentielle pour maintenir la production de brut, même si elle seule ne suffira pas à inverser le déclin. L’Angola et les États-Unis tracent une voie pour une coopération énergétique élargie.
L’Angola, traditionnellement producteur de pétrole, opère un virage stratégique vers le gaz non associé. Le développement du New Gas Consortium par Azule Energy est explicitement présenté comme le « premier projet de gaz non associé du pays ». Ce projet vise à augmenter la production et les exportations via l’installation de GNL d’Angola existante, qui utilisait auparavant le gaz des projets associés. Cette démarche délibérée de monétisation des ressources gazières indépendamment de la production pétrolière renforce la sécurité énergétique de l’Angola et diversifie ses exportations, réduisant ainsi sa dépendance vis-à-vis du gaz associé (lié aux niveaux de production pétrolière) et ouvrant potentiellement de nouvelles sources de revenus sur le marché mondial du GNL.
Congo-Brazzaville
Le Congo-Brazzaville ambitionne de doubler sa production de pétrole pour atteindre 500 000 b/j d’ici 2025. Le pays dispose d’environ 10 trillions de pieds cubes (tcf) de réserves de gaz prouvées, principalement offshore.
Dans le secteur du gaz, la deuxième phase du projet Congo LNG devrait exporter environ 4,5 milliards de m³ de GNL en 2025. La phase 1 a débuté ses opérations fin 2023, avec le premier chargement de GNL congolais à destination de l’Italie en février 2024. Eni se concentre également sur l’exploration dans le permis Marine XX, anticipant de nouvelles découvertes en 2024 avec l’arrivée de deux plateformes de forage en mai. Eni a réalisé une nouvelle découverte pétrolière importante dans le prospect d’exploration Minsala Marine (bloc Marine XII), estimée à environ 1 milliard de barils d’équivalent pétrole en place (80 % pétrole).
Concernant les projets pétroliers, l’investissement de 600 millions de dollars de TotalEnergies dans le champ de Moho Nord devrait ajouter 40 000 b/j à la production nationale. L’entrée de Trident Energy dans les champs de Nkossa, Nsoko II, Lianzi et Moho-Bilondo devrait augmenter sa production mondiale de 30 000 b/j. Perenco vise à atteindre 100 000 b/j en 2025 grâce à des investissements et des techniques avancées dans des champs matures comme Tchibouela II et Tchendo II.
Le Congo-Brazzaville adopte une approche équilibrée pour la croissance de sa production et le développement de ses infrastructures. Le pays vise à doubler sa production pétrolière d’ici 2025 grâce à de nouveaux projets et à la revitalisation des champs matures. Simultanément, des progrès significatifs sont réalisés dans la monétisation du gaz avec le projet Congo LNG. L’accent mis sur les « stratégies de réinjection dans les champs de Nkossa et M’Boundi » pour le gaz, parallèlement aux usines FLNG, indique un engagement à la fois pour l’exportation et pour la production d’électricité domestique. Cette stratégie intégrée révèle une gestion mature des ressources, cherchant à la fois des augmentations de production à court terme et une sécurité énergétique à long terme grâce à une utilisation diversifiée des hydrocarbures, y compris la réduction du torchage et le soutien aux besoins énergétiques nationaux.
D. Afrique du Nord : Relance et Diversification
L’Afrique du Nord connaît une relance de son secteur des hydrocarbures, portée par la Libye et l’Algérie, qui cherchent à diversifier leurs sources d’énergie et à attirer de nouveaux investissements.
Libye
La Libye vise à augmenter sa production de pétrole à 2 millions de b/j d’ici 2027. Les compagnies énergétiques internationales (TotalEnergies, Eni, Repsol, OMV, bp) ont repris leurs activités d’exploration et de forage.
Le programme d’Eni est particulièrement actif. La major italienne s’est engagée à étendre ses opérations en amont en Libye. En 2025, elle prévoit de forer de nouveaux puits offshore en Méditerranée, en se concentrant sur des prospects à fort potentiel. Eni a quatre puits d’exploration dans son pipeline pour 2025, y compris une campagne de forage offshore dans le bassin de Syrte d’ici la fin de l’année. Eni est le plus grand producteur de gaz en Libye, représentant 80 % de la production de gaz du pays en 2024 (8,5 milliards de mètres cubes).
Parmi les projets clés, les Structures A&E, approuvées en janvier 2023, sont un projet de développement gazier impliquant deux champs dans la zone de Bahr Essalam, connectés à l’usine de traitement de Mellitah. Les activités de forage offshore débutent au premier semestre 2025. Ce projet inclut également le stockage de CO2, réduisant les émissions de 2 millions de tonnes d’équivalent CO2 par an. Le projet
Bouri Gas Utilization, approuvé en mars 2023, vise à éliminer le torchage et à utiliser le gaz. Enfin, le projet
Sabratha Compression, approuvé en mai 2023, est crucial pour maintenir la production de gaz du champ de Bahr Essalam et soutenir la production future des Structures A&E, avec un démarrage prévu en 2025. Un puits d’exploration en eaux ultra-profondes dans la zone C est prévu pour le second semestre 2025, et un puits offshore dans la zone de Sabratha en 2025. Une acquisition sismique onshore dans le bassin de Syrte est également prévue sur le plan quadriennal.
La relance du secteur énergétique libyen est fortement axée sur le gaz et la gestion du carbone. Les compagnies internationales ont repris leurs activités d’exploration et de forage. Les projets spécifiques d’Eni, comme les Structures A&E, intègrent le stockage de CO2, ce qui réduit les émissions de manière significative. Cette approche stratégique, qui va au-delà de la simple augmentation de la production, incorpore des considérations environnementales modernes telles que la capture de carbone, rendant les projets libyens potentiellement plus attrayants pour les partenaires internationaux confrontés à des pressions de décarbonisation. Cela positionne la Libye comme un producteur potentiellement plus « responsable » à long terme.
Algérie
L’Algérie détient les troisièmes plus grandes réserves de pétrole brut en Afrique (12,2 milliards de barils) et environ 159 trillions de pieds cubes de réserves de gaz naturel.
En termes d’investissement et de licences, le pays prévoit d’injecter près de 50 milliards de dollars dans des projets d’hydrocarbures au cours des quatre prochaines années, dont 71 % seront consacrés à l’exploration et à la production. L’Algérie a lancé son « Algeria Bid Round 2024 » en novembre 2024, avec la cérémonie d’ouverture des offres le 17 juin 2025 pour six blocs onshore, attirant 41 compagnies pétrolières internationales (IOCs). Un « 2025 Bid Round » est déjà en préparation pour le quatrième trimestre 2025. TotalEnergies, conjointement avec QatarEnergy, s’est vu attribuer la licence Ahara (14 900 km²) suite au cycle d’offres de 2024, avec TotalEnergies comme opérateur.
La stratégie algérienne de licences pluriannuelles combine des zones vierges à fort potentiel avec des actifs matures à faible risque, le tout soutenu par des données géologiques étendues. Cette approche suggère une méthode sophistiquée et bien préparée pour attirer les investissements, passant d’une attribution de licences ad hoc à un cadre structuré, transparent et basé sur des données. Cette posture proactive, combinée à des réserves substantielles, pourrait considérablement renforcer le rôle de l’Algérie en tant que fournisseur majeur d’hydrocarbures, en particulier pour l’Europe, qui cherche à diversifier ses sources d’approvisionnement en gaz.
E. Afrique de l’Est : Le Gaz Naturel en Vedette
L’Afrique de l’Est se profile comme une région clé pour le gaz naturel, avec le Sénégal, la Mauritanie et le Mozambique qui développent des infrastructures majeures pour l’exportation de GNL.
Sénégal et Mauritanie
Ces pays sont des acteurs émergents qui cherchent à développer des hubs de gaz naturel et à construire des infrastructures pour la production à grande échelle à partir de récentes découvertes de gaz naturel offshore.
Le développement du Greater Tortue Ahmeyim (GTA) représente une étape majeure. Le Sénégal et la Mauritanie ont franchi un jalon significatif avec le début des opérations du GTA, marquant le début de la production de GNL offshore en Afrique du Nord-Ouest. Le projet est opéré par BP.
En 2025, la phase 1 du GTA est opérationnelle, avec les quatre trains FLNG en service et les trains de liquéfaction testés à environ 10 % au-dessus de leur capacité nominale. La première cargaison de GNL a été transférée en avril 2025. La production est en cours de montée en puissance pour atteindre le volume contracté (2,45 mtpa), avec un potentiel d’augmentation, et 20 à 25 cargaisons brutes sont attendues en 2025. La première cargaison de condensat est prévue pour le second semestre 2025. Les ressources totales de gaz dans le champ sont estimées à environ 15 trillions de pieds cubes.
Concernant la phase 2, le concept de développement d’une structure à base gravitaire (GBS) avec une capacité de 2,5 à 3 mtpa a été confirmé, la construction devant débuter en 2025 et un démarrage prévu pour 2027.
Mozambique
Le Mozambique cherche également à développer des hubs de gaz naturel.
L’installation Coral South FLNG est la seule installation de GNL opérationnelle du Mozambique en octobre 2023, exploitée par Eni, qui a expédié sa première cargaison en novembre 2022. Eni envisagerait la construction d’un deuxième navire FLNG.
Le terminal GNL du Mozambique est une installation d’exportation de GNL onshore proposée (bloc 1 de la zone 1) opérée par TotalEnergies. La construction a été retardée en raison d’attaques militantes, et les opérations commerciales ont été repoussées à 2027 au plus tôt.
Les ambitions d’exportation de GNL de l’Afrique de l’Est sont considérables, mais elles sont également soumises à des risques géopolitiques et sécuritaires. Le Sénégal et la Mauritanie (GTA) ainsi que le Mozambique (Coral South, Mozambique LNG) se concentrent explicitement sur la création de « hubs de gaz naturel » et de « puissances mondiales du GNL ». Le projet GTA est déjà opérationnel et en phase de montée en puissance. Cependant, le projet Mozambique LNG (zone 1) a subi d’importants retards dus à des « attaques militantes » , ce qui a considérablement repoussé son calendrier. Cette situation met en lumière la double nature des opportunités en Afrique de l’Est : un potentiel gazier immense pour l’exportation mondiale, mais aussi des risques géopolitiques et sécuritaires importants qui peuvent gravement affecter les délais des projets, la confiance des investisseurs et, en fin de compte, la concrétisation des bénéfices économiques. Des environnements sécuritaires stables sont primordiaux pour ces projets à grande échelle et à forte intensité capitalistique.
Parallèlement aux ambitions d’exportation, le rôle du gaz dans la transition énergétique africaine est nuancé. Alors que le GTA et le Mozambique LNG sont principalement orientés vers l’exportation , les vastes réserves de gaz naturel de l’Afrique (près de 18 000 milliards de mètres cubes) sont considérées comme « essentielles pour une transition énergétique juste ». Au Congo, le gaz est également destiné à la « production d’électricité domestique » en plus de l’exportation. Cette stratégie double est cruciale pour équilibrer le développement économique avec les objectifs climatiques, d’autant plus que la demande mondiale de gaz propre augmente.
IV. Dynamiques d’Investissement et de Financement
Tendances des dépenses d’investissement (Capex) et rôle des acteurs émergents
Le secteur pétrolier et gazier africain connaît une augmentation significative des dépenses d’investissement (Capex), qui ont atteint 47 milliards de dollars en 2024, soit une hausse de 23 % par rapport à l’année précédente, avec une croissance continue prévue. Cette dynamique est d’autant plus remarquable que, bien que les producteurs établis comme l’Angola et le Nigéria aient été les principaux moteurs des investissements en 2024, des acteurs émergents tels que le Sénégal, le Ghana et la Namibie se font de plus en plus remarquer. Les investissements mondiaux dans l’exploration devraient également poursuivre une croissance régulière en 2024, principalement de la part des compagnies pétrolières nationales (NOCs) et des grandes compagnies pétrolières internationales (IOCs). Les NOCs africaines dominent le secteur mondial du pétrole et du gaz, représentant 50 % de la production mondiale et contrôlant des réserves très compétitives. Nombre d’entre elles étendent leurs activités à l’échelle internationale, en particulier en Afrique.
Les tendances d’investissement en Afrique présentent une dualité : une croissance globale des dépenses en capital et une reconfiguration structurelle des acteurs. Alors que le Capex global augmente , il y a simultanément une « vague de désinvestissements » de la part des majors traditionnelles. Cette situation crée un espace pour les « acteurs émergents » et les entreprises locales. Il ne s’agit pas seulement d’une croissance quantitative, mais d’un changement fondamental dans la propriété et l’exploitation des actifs. Cette reconfiguration suggère une base d’investisseurs plus diversifiée pour le secteur énergétique africain, réduisant potentiellement la dépendance vis-à-vis de quelques grandes IOCs occidentales dominantes. Cela pourrait également mener à des stratégies de développement plus agiles et axées sur le niveau local, mais pourrait aussi introduire de nouveaux défis financiers et techniques pour des opérateurs moins expérimentés.
Stratégies de financement : privatisations, émissions d’obligations, coentreprises
Les NOCs africaines déploient une gamme diversifiée de stratégies de financement pour assurer la poursuite des investissements dans les projets pétroliers et gaziers:
- Privatisation et désinvestissement : La vente de participations dans des actifs non essentiels et la privatisation partielle sont devenues des outils cruciaux pour les NOCs africaines afin de rationaliser leurs opérations et d’attirer des capitaux privés. Sonangol, en Angola, a ainsi réaffirmé son intention de lancer une offre publique initiale (IPO) pour 30 % de ses actions.
- Émissions d’obligations et financement sur les marchés de capitaux : Face au besoin de financement de projets à long terme, les gouvernements et les NOCs se sont tournés vers les marchés de capitaux internationaux. Les émissions d’obligations originaires d’Afrique ont dépassé 14,8 milliards de dollars au premier trimestre 2024. Le Nigéria a notamment émis avec succès une obligation nationale en dollars de 900 millions de dollars (souscrite à 180 %) et une Eurobond de 1,7 milliard de dollars (souscrite cinq fois) en décembre 2024.
- Coentreprises (JVs) : Les coentreprises se sont avérées des stratégies efficaces pour les NOCs afin de lever des capitaux, de tirer parti de l’expertise technique étrangère et de partager les risques financiers. La Ghana National Petroleum Corporation (GNPC) s’est engagée à poursuivre des JVs innovantes avec Eni en 2025 et au-delà pour accélérer les projets pétroliers et gaziers. Mellitah Oil & Gas (Libye, JV entre la NOC et Eni) a produit 403 000 b/j en 2024, et Akakus Oil Operations (Libye, JV entre la NOC et Repsol) a atteint une production record de 306 000 b/j en 2025.
Impact des désinvestissements des majors et opportunités pour les entreprises locales
Une augmentation significative des désinvestissements par les grandes IOCs (vendant des actifs matures, à fortes émissions et à coûts élevés) a été observée l’année dernière. Cette situation crée des opportunités pour les pays d’Asie et du Moyen-Orient (Dubaï, Qatar, Émirats arabes unis, Malaisie, NOCs chinoises) qui acquièrent des actifs en Égypte, au Mozambique, en Namibie, au Kenya et en Afrique du Sud. Cela ouvre également des portes aux entreprises locales, comme Aradel Holdings (Nigéria) qui est devenue la compagnie pétrolière la plus précieuse du Nigéria grâce à une acquisition récente de Shell, et Afentra (Angola) qui a acquis les actifs d’Azule. Ce modèle permet aux majors de vendre leurs actifs matures et d’investir dans de nouveaux champs, tandis que les sociétés indépendantes (étrangères ou locales) se développent sans avoir à construire à partir de zéro et sont incitées à réduire les émissions des champs existants. Malgré ces désinvestissements, les majors restent vitales, forant plus de la moitié des puits d’exploration et détenant un quart de la production du continent.
Les NOCs africaines sont en train de s’imposer comme les nouvelles puissances motrices du développement en amont. Elles dominent déjà le secteur mondial du pétrole et du gaz, représentant 50 % de la production mondiale et contrôlant certaines des réserves les plus compétitives. Elles utilisent activement des stratégies de financement diversifiées, telles que la privatisation, les émissions d’obligations et les coentreprises, pour financer leurs projets. Le succès des récentes émissions d’obligations du Nigéria démontre la confiance des investisseurs dans ces modèles de financement menés par des acteurs nationaux. Cette évolution indique une indépendance financière et opérationnelle croissante pour le développement énergétique africain. Les NOCs ne sont plus de simples réceptrices passives d’investissements étrangers, mais deviennent des moteurs proactifs de la croissance, façonnant l’avenir du paysage énergétique du continent et potentiellement retenant davantage de valeur au niveau national. Cette tendance remet en question le modèle traditionnel où les IOCs dictaient seules le rythme et la direction du développement.
Table 1: Projets Pétroliers et Gazières Majeurs en Afrique : État et Échéanciers (2025-2030)
| Nom du Projet | Pays | Opérateur(s) / Partenaires Clés | Type de Carburant | Réserves Estimées | Statut Actuel (2025) | Décision Finale d’Investissement (FID) Prévue | Début de Production Prévu | Capacité/Objectif Clé |
| Venus | Namibie | TotalEnergies (Opérateur), QatarEnergy, NAMCOR, Impact Oil and Gas | Pétrole, Gaz | 1.5-2 milliards bbl (récupérables) | Évaluation intensive | 2025 (prévu) | 2029 (prévu) | 250 000 b/j (potentiel) |
| Mopane Complex | Namibie | Galp (Opérateur), NAMCOR, Custos, TotalEnergies (potentiel partenaire/opérateur) | Pétrole léger, Condensat de gaz | ~10 milliards bep | Découverte notable (2024), Forage Mopane-3X confirmé | Galp vise un accord fin 2025 | 2029 (objectif Namibie) | Top 5 producteurs africains d’ici 2030 (objectif Namibie) |
| Eban-Akoma | Ghana | Eni Ghana, Vitol Upstream Tano, Woodfields Upstream Ghana, GNPC Explorco, GNPC | Pétrole (Eban-1X), Gaz et Condensat (Akoma-1X) | Commercialement viable (déclaré) | Déclaration de Commercialité (DoC) soumise (juillet 2025) | N/A (DoC déjà soumise) | Plan de Développement (PoD) en préparation | 5ème projet de développement pétrolier/gazier du Ghana |
| Baleine Field | Côte d’Ivoire | ENI (Opérateur), Petroci | Pétrole, Gaz | Estimations dépassées | Phase 1 (depuis août 2023), Phase 2 (depuis déc. 2024) opérationnelles | Décision Phase 3 fin 2025 (prévu) | Opérationnel (Phase 1 & 2) | 75 000-85 000 b/j (pétrole), 50-60 millions pieds cubes/j (gaz) |
| Agogo FPSO (Bloc 15/06) | Angola | Azule Energy (Opérateur), Sonangol E&P, Sinopec | Pétrole | N/A | FPSO arrivé en mai 2025 | N/A | S2 2025 (prévu) | +120 000 b/j |
| New Gas Consortium (Q&M fields) | Angola | Azule Energy (Opérateur), Cabinda Gulf Oil Company, Sonangol P&P, TotalEnergies | Gaz non associé | N/A | Plateformes offshore terminées (fév. 2025) | N/A | Fin 2025 / Début 2026 (prévu) | Augmenter la production et les exportations de GNL |
| Structures A&E | Libye | Eni, NOC | Gaz | N/A | Activités de forage offshore débutent S1 2025 | Approuvé janv. 2023 | N/A | Réduction de 2 millions tonnes CO2eq/an |
| Greater Tortue Ahmeyim (GTA) Phase 1 | Sénégal, Mauritanie | BP (Opérateur), Kosmos Energy, Petrosen, SMHPM | GNL | 15 trillions pieds cubes (total champ) | Opérationnel (tous les trains FLNG) | FID 2018 | 2025 (début) | 2.5 mtpa (design), 2.45 mtpa (contracté) |
| Greater Tortue Ahmeyim (GTA) Phase 2 | Sénégal, Mauritanie | BP (Opérateur) | GNL | N/A | Proposé, concept de développement confirmé | FID prévue (initialement fin 2022/début 2023) | 2027 (prévu) | 2.5-3 mtpa |
| Ahara License | Algérie | TotalEnergies (Opérateur), QatarEnergy | Hydrocarbures | N/A | Licence octroyée (juin 2025) | N/A | N/A | N/A |
Table 2: Réserves Prouvées et Objectifs de Production par Pays Clé (2025)
| Pays | Réserves Prouvées de Pétrole Brut (milliards de barils, dernière donnée) | Réserves Prouvées de Gaz Naturel (trillions de pieds cubes, dernière donnée) | Production Actuelle (approx. 2024/2025) | Objectif National de Production (Année) |
| Namibie | N/A (Pays frontalier, découvertes récentes majeures) | N/A | N/A (Premier pétrole prévu 2029) | Top 5 producteurs africains d’ici 2030 |
| Ghana | N/A | N/A | Production pétrole +10%, gaz +7% en 2024 | N/A |
| Côte d’Ivoire | N/A | N/A | 75 000-85 000 b/j (pétrole), 50-60 millions pieds cubes/j (gaz) | 200 000 b/j (pétrole), 450 millions pieds cubes/j (gaz) d’ici 2028 |
| Nigéria | N/A | N/A | Croissance de la production d’hydrocarbures en 2024 , ~1.2 millions b/j (capacité raffinage) | 3 millions b/j (liquides), 12 milliards pieds cubes/j (gaz) d’ici 2030 |
| Angola | N/A | N/A | 210 000 b/j (Azule Energy) | Maintenir >1 million b/j après 2027 , Azule Energy vise 250 000 b/j d’ici 2027 |
| Congo-Brazzaville | N/A | 10 tcf (prouvées) | 80 000 b/j (Perenco oct. 2024) , 110 000 b/j (Eni equity) | Doubler à 500 000 b/j d’ici 2025 |
| Libye | 12.2 milliards bbl (3ème d’Afrique, 10ème mondial) | 159 tcf (environ) | 403 000 b/j (Mellitah Oil & Gas 2024), 306 000 b/j (Akakus Oil Operations 2025) , 8.5 milliards m³ (gaz Eni 2024) | 2 millions b/j d’ici 2027 |
| Sénégal | N/A | 15 tcf (GTA total champ) | Première production offshore en 2024 | N/A |
| Mauritanie | 20 millions bbl (prouvées) | 15 tcf (GTA total champ) | N/A | N/A |
| Mozambique | N/A | N/A | N/A | N/A |
| Ouganda | 2.5 milliards bbl (prouvées) | N/A | N/A (projets Tilenga, Kingfisher South) | 200 000 b/j d’ici 2030s |
V. Implications Économiques et Sociales des Nouvelles Découvertes
A. Bénéfices Potentiels : Croissance et Sécurité Énergétique
Les nouvelles découvertes de pétrole et de gaz en Afrique sont perçues comme un levier majeur pour la croissance économique et le renforcement de la sécurité énergétique du continent. Ces projets sont considérés comme transformateurs, capables de stimuler l’emploi local et de développer les infrastructures. Les découvertes d’Eban-Akoma au Ghana, par exemple, devraient alimenter la transformation économique, améliorer la sécurité énergétique et stimuler l’industrialisation du pays. De même, la découverte de Venus en Namibie pourrait changer la donne, attirant des investissements significatifs dans les infrastructures et les installations de production.
Le secteur gazier du Congo-Brazzaville offre des opportunités d’investissement dans des projets de gaz-à-électricité, le développement de pipelines et la production d’énergie. Au Nigéria, la raffinerie de Dangote et la réhabilitation des raffineries publiques visent à stimuler l’activité économique domestique et du secteur intermédiaire, réduisant la dépendance aux importations de carburant et stabilisant les prix. La Chambre Africaine de l’Énergie (AEC) souligne que l’Afrique ne peut se permettre de laisser ces ressources inexploitées, étant donné que plus de 600 millions de personnes n’ont pas accès à l’électricité et plus de 900 millions n’ont pas accès à des solutions de cuisson propres.
Ces nouveaux gisements et projets visent à renforcer la sécurité énergétique des nations africaines. Le projet Greater Tortue Ahmeyim, par exemple, fournira du gaz pour la consommation domestique en Mauritanie et au Sénégal. En Libye, les projets d’Eni renforcent la confiance des investisseurs et contribueront à la sécurité énergétique régionale. Au Congo, la production de gaz assurera un approvisionnement stable pour la production d’électricité domestique et soutiendra les projets de gaz-à-électricité.
B. Défis et Risques : La « Malédiction des Ressources »
Malgré les promesses de croissance et de sécurité énergétique, l’exploitation des hydrocarbures en Afrique est souvent confrontée à la « malédiction des ressources », un phénomène où l’abondance de ressources non renouvelables ne se traduit pas toujours par un développement économique et social durable.
Le « paradoxe de l’abondance » ou « malédiction des ressources » suggère que les pays riches en ressources ont tendance à avoir des niveaux de développement économique et de croissance inférieurs à ceux qui n’en ont pas. Une étude portant sur 12 pays d’Afrique subsaharienne entre 2001 et 2020 a montré que les bénéfices prévus, notamment les revenus gouvernementaux, n’ont pas été atteints, conduisant à des crises de remboursement de la dette. Les pays dépendants des richesses pétrolières sont confrontés à de sérieuses tensions si la transition énergétique mondiale affecte les prix et la demande de pétrole, entraînant des pertes de revenus, un fardeau de la dette et des crises sociales. L’investissement dans l’industrie pétrolière et gazière sud-africaine, par exemple, est jugé peu susceptible de générer des recettes fiscales significatives ou une croissance du PIB à long terme. Bien que la demande de pétrole devrait culminer au cours de la prochaine décennie, plus de la moitié de la consommation actuelle persistera jusqu’en 2050. Cependant, 2025 pourrait voir un scénario rappelant 2015, avec des chutes de prix significatives dues à une surabondance.
Il existe peu de preuves que l’exploitation pétrolière et gazière conduise naturellement à une amélioration des conditions de vie ; elle entraîne souvent une détérioration pour la majorité de la population. Les compensations pour les dommages environnementaux et le déplacement des moyens de subsistance sont limitées, et les taux de chômage et de pauvreté restent élevés. Les propriétaires fonciers et les résidents sont historiquement exclus des revenus et des bénéfices. L’afflux localisé de capitaux et de main-d’œuvre peut exercer une pression sur les infrastructures publiques, augmentant les taux de pauvreté, les problèmes de santé, la mortalité infantile, les inégalités de genre et économiques, ainsi que la criminalité.
La richesse en hydrocarbures en Afrique est une arme à double tranchant. Alors que des sources mettent en avant le potentiel de « transformation économique », de « sécurité énergétique » et d' »industrialisation » , d’autres documents décrivent une réalité contrastée de « malédiction des ressources », de promesses d’emplois non tenues et d’impacts sociaux négatifs. Il ne s’agit pas d’un simple calcul avantages/coûts, mais d’une interaction complexe où les bénéfices potentiels sont souvent compromis par des problèmes systémiques. Cela indique que la simple découverte et extraction d’hydrocarbures ne suffisent pas pour un développement durable. Sans une gouvernance robuste, une gestion transparente des revenus et des mécanismes de distribution équitables, les avantages économiques et sociaux risquent d’être gravement réduits, voire annulés, conduisant à une augmentation des inégalités et de l’instabilité.
Une menace croissante est celle des actifs échoués et du fardeau de la dette dans un contexte de transition énergétique. Un document avertit explicitement que « si la pression politique sur le changement climatique s’intensifie sur les gouvernements des économies développées et contraint à un virage vers les énergies renouvelables, cela affectera les prix du pétrole et entraînera l’effondrement de certains, sinon de tous, les nombreux projets pétroliers et gaziers en Afrique ». Il est également mentionné que « environ 245 milliards de dollars d’investissements gaziers en cours jusqu’en 2030 risquent de devenir des actifs échoués ». Cette situation est aggravée par le fait que de nombreux pays africains producteurs de pétrole sont déjà « dépendants de la richesse pétrolière » et font face à une « crise de remboursement de la dette ». Cela pose un dilemme critique pour les nations africaines : bien que la demande mondiale actuelle et la pauvreté énergétique nécessitent la poursuite du développement des hydrocarbures, la viabilité financière à long terme de ces projets est de plus en plus incertaine en raison des pressions de la transition énergétique mondiale. Cela implique la nécessité de stratégies urgentes de diversification économique pour réduire la dépendance aux revenus des combustibles fossiles et atténuer le risque d’instabilité financière et de crises de la dette à l’avenir.
VI. Enjeux Environnementaux et Sociaux
Le développement des nouveaux gisements pétroliers et gaziers en Afrique soulève des enjeux environnementaux et sociaux complexes, souvent sources de tensions entre les impératifs de développement et les préoccupations de durabilité.
L’augmentation des investissements dans les combustibles fossiles entraînera une hausse des émissions de carbone de l’Afrique et de sa contribution au changement climatique mondial. Si les grands projets pétroliers et gaziers en amont se concrétisent, ils ajouteront 4,54 milliards de tonnes d’équivalent CO2, soit plus de trois fois les émissions de l’Afrique en 2021. Environ 7 millions de barils d’équivalent pétrole par jour produits en Afrique en 2025 ajouteront 1,08 milliard de tonnes d’équivalent CO2 par an. Cette situation est particulièrement dangereuse pour l’Afrique, qui subit déjà de manière disproportionnée les impacts du changement climatique.
L’exploration et la production pétrolière et gazière à grande échelle sont associées à la dégradation de l’environnement et à la pollution, y compris la destruction des forêts naturelles, la pollution de l’air et des océans, et le déplacement des populations autochtones. Les déversements de pétrole rendent les terres et les cours d’eau inaccessibles et improductifs, entraînant la déforestation et l’exploitation de terres marginales. Ces déversements peuvent réduire la sécurité alimentaire des ménages de 60 % et affecter la teneur nutritionnelle des cultures, augmentant potentiellement la malnutrition infantile. La pollution est également liée à des dizaines de milliers de décès de nourrissons chaque année, ainsi qu’à un risque accru de lésions rénales, de cancer, de diabète, de maladie d’Alzheimer et de Parkinson.
Sur le plan social, le manque d’investissements du gouvernement ou de l’industrie pétrolière dans les infrastructures sociales (hôpitaux, écoles, eau courante) est un problème majeur. L’afflux important de capitaux et de main-d’œuvre dans les zones productrices de pétrole met à rude épreuve les infrastructures publiques et augmente les taux de pauvreté, les problèmes de santé, la mortalité infantile élevée, les inégalités de genre et économiques, ainsi que la criminalité. L’acquisition de terres et la dégradation de l’environnement déplacent les familles et les communautés de leurs foyers, de leurs rivières et de leurs terres agricoles, affectant la vie communautaire et les liens sociaux. La marginalisation des communautés autochtones par l’accaparement des terres et une représentation inégale dans la prise de décision politique est également un enjeu.
Le conflit entre les impératifs de développement et la protection de l’environnement s’intensifie. Les nations africaines et la Chambre Africaine de l’Énergie (AEC) insistent sur la nécessité d’utiliser les ressources en hydrocarbures pour lutter contre la grave pauvreté énergétique (600 millions de personnes sans électricité, 900 millions sans solutions de cuisson propres) et stimuler la croissance économique. En revanche, les groupes environnementaux et diverses études mettent en évidence la grave dégradation environnementale, l’augmentation des émissions de carbone et les coûts sociaux profonds (impacts sur la santé, déplacements, manque d’infrastructures) associés à ces projets. La forte condamnation de Greenpeace par l’AEC souligne l’intensité de ce conflit. Ce conflit n’est pas seulement idéologique ; c’est un dilemme pratique et éthique pour les gouvernements africains et leurs partenaires internationaux. Il exige une approche plus nuancée du développement qui intègre véritablement la protection de l’environnement et l’équité sociale, allant au-delà des consultations superficielles pour garantir que les bénéfices de l’extraction des ressources profitent réellement aux populations locales et n’exacerbent pas les vulnérabilités existantes ou ne contribuent pas de manière disproportionnée au changement climatique mondial.
La « malédiction des ressources » se manifeste souvent comme un échec de la gouvernance et de l’équité sociale. Bien que la « malédiction des ressources » soit mentionnée en termes économiques , les informations sur les impacts sociaux et environnementaux fournissent des exemples concrets de sa manifestation : « compensation limitée », « taux élevés de chômage et de pauvreté », « manque d’investissements du gouvernement ou de l’industrie pétrolière dans les infrastructures sociales », « mauvaise santé et bien-être liés à la pollution de l’eau, de l’air et des sols », et « marginalisation des communautés autochtones ». Il ne s’agit pas seulement de chiffres du PIB ; il s’agit de l’incapacité de la gouvernance à traduire la richesse des ressources en améliorations tangibles du bien-être humain et à protéger les communautés vulnérables. Cela implique que les défis ne sont pas inhérents aux ressources elles-mêmes, mais aux cadres institutionnels et aux dynamiques de pouvoir entourant leur extraction. Les futurs projets doivent donner la priorité à une gouvernance robuste, à une gestion transparente des revenus, à une application réglementaire stricte en matière de protection de l’environnement, et à des mécanismes d’engagement communautaire et de partage des bénéfices authentiques pour éviter de répéter les échecs passés et garantir un développement équitable.
VII. Perspectives et Recommandations Stratégiques
Synthèse des opportunités et des défis pour le secteur pétrolier et gazier africain
Le secteur pétrolier et gazier africain se trouve à un carrefour en 2025, caractérisé par un ensemble d’opportunités et de défis complexes. Les opportunités sont immenses : les ressources en hydrocarbures sous-explorées de l’Afrique et son rôle de premier plan dans l’exploration à fort impact offrent un potentiel considérable pour de nouvelles découvertes et l’ajout de réserves. L’augmentation des investissements, en particulier dans les projets de GNL et de la part des compagnies pétrolières nationales (NOCs) , signale une phase de croissance dynamique. Les changements politiques dans les pays clés attirent également des capitaux étrangers.
Cependant, des défis significatifs persistent. Le spectre de la « malédiction des ressources » , le potentiel de volatilité des prix et les risques de fardeau de la dette et d’actifs échoués en raison de la transition énergétique mondiale constituent des menaces économiques importantes. La dégradation de l’environnement, le déplacement social et la répartition inéquitable des bénéfices restent des défis sociaux critiques.
Importance de la gouvernance, de la transparence et de la diversification économique
Pour naviguer avec succès dans ce paysage complexe, il est vital de réduire la corruption, de promouvoir l’équité intergénérationnelle et de négocier des contrats plus avantageux et transparents avec les compagnies pétrolières. Une meilleure gestion et allocation des revenus pétroliers et gaziers peuvent favoriser la diversification économique et jeter les bases d’une croissance plus élevée et plus stable. La Chambre Africaine de l’Énergie (AEC) vise à attirer des capitaux, des technologies et de l’expertise pour stimuler le développement socio-économique et éradiquer la pauvreté énergétique d’ici 2030.
Nécessité d’intégrer les objectifs de développement durable et la transition énergétique
De nombreuses NOCs diversifient leurs portefeuilles en investissant dans le solaire, l’éolien et l’hydrogène afin de réduire leur dépendance aux combustibles fossiles et de pénétrer de nouveaux marchés en croissance. Des projets comme les Structures A&E en Libye intègrent le stockage de CO2 pour réduire les émissions. L’équilibre entre la satisfaction de la demande actuelle de pétrole et la préparation à un avenir énergétique plus propre et plus durable définira le succès à long terme des NOCs.
Recommandations pour les décideurs politiques et les acteurs de l’industrie
La situation actuelle exige une approche stratégique et proactive de la part des gouvernements et des acteurs de l’industrie.
Pour les gouvernements :
- Renforcer les cadres réglementaires et la gouvernance : Il est impératif d’assurer la transparence, la responsabilité et le partage équitable des revenus pour atténuer les effets de la « malédiction des ressources ».
- Prioriser le contenu local et le transfert de compétences : Maximiser la création de valeur et les opportunités d’emploi dans le pays.
- Investir stratégiquement les revenus des hydrocarbures : Allouer les revenus à la diversification économique, en particulier dans les secteurs non pétroliers et les énergies renouvelables, afin de renforcer la résilience face à la volatilité des prix et aux risques liés à la transition énergétique.
- Favoriser un climat d’investissement stable et attrayant : Mettre en œuvre des politiques cohérentes et prévisibles et des processus bureaucratiques efficaces.
Pour les acteurs de l’industrie (IOCs et NOCs) :
- Adopter les meilleures pratiques en matière de protection de l’environnement et de responsabilité sociale : Aller au-delà de la simple conformité pour s’engager de manière proactive et atténuer les impacts.
- Investir dans les technologies de réduction des émissions : Déployer des solutions telles que la capture de carbone et la réduction du torchage pour s’aligner sur les objectifs climatiques mondiaux.
- Établir des partenariats actifs avec les communautés locales et les gouvernements : Assurer la création de valeur partagée et gérer les impacts sociaux de manière transparente.
- Explorer et investir dans des portefeuilles énergétiques diversifiés : Inclure les énergies renouvelables pour s’aligner sur les tendances énergétiques mondiales à long terme.
Il est urgent de diversifier et de renforcer la gouvernance dans un monde en transition. Le rapport met en évidence l’immense potentiel en hydrocarbures et l’augmentation actuelle des investissements en Afrique. Cependant, il souligne également les risques à long terme : le pic de la demande de pétrole , les actifs échoués et la « malédiction des ressources ». Les efforts de diversification de certaines NOCs vers les énergies renouvelables et l’intégration de la gestion du carbone sont des réponses naissantes. Cela suggère que compter uniquement sur l’augmentation de la production d’hydrocarbures est une stratégie à court terme. Les nations africaines doivent de toute urgence et de manière proactive mettre en œuvre des cadres de gouvernance robustes et accélérer la diversification économique, y compris des investissements significatifs dans les énergies renouvelables, pour construire des économies résilientes capables de résister aux futurs chocs des prix des matières premières et au virage inévitable vers les énergies non fossiles. La fenêtre d’opportunité pour tirer parti de la richesse en hydrocarbures pour un développement durable est limitée.
Enfin, il est impératif de promouvoir une « transition énergétique juste » définie par l’Afrique elle-même. La position ferme de l’AEC contre les groupes environnementaux et son insistance sur la pauvreté énergétique soulignent la perspective unique de l’Afrique sur la transition énergétique. Le continent doit utiliser ses ressources pour son développement, tout en étant confronté à des impacts climatiques disproportionnés. Le concept de « transition énergétique juste » est central. Les recommandations ne doivent pas imposer un modèle de transition énergétique centré sur l’Occident, mais plutôt plaider pour un modèle qui priorise les besoins de développement de l’Afrique, permettant une exploitation responsable des hydrocarbures pour financer les infrastructures essentielles et l’industrialisation, tout en renforçant simultanément la capacité en énergies renouvelables. Cela nécessite une coopération internationale qui respecte le droit de l’Afrique à développer ses ressources de manière responsable, plutôt que de dicter une élimination rapide qui pourrait exacerber la pauvreté énergétique.