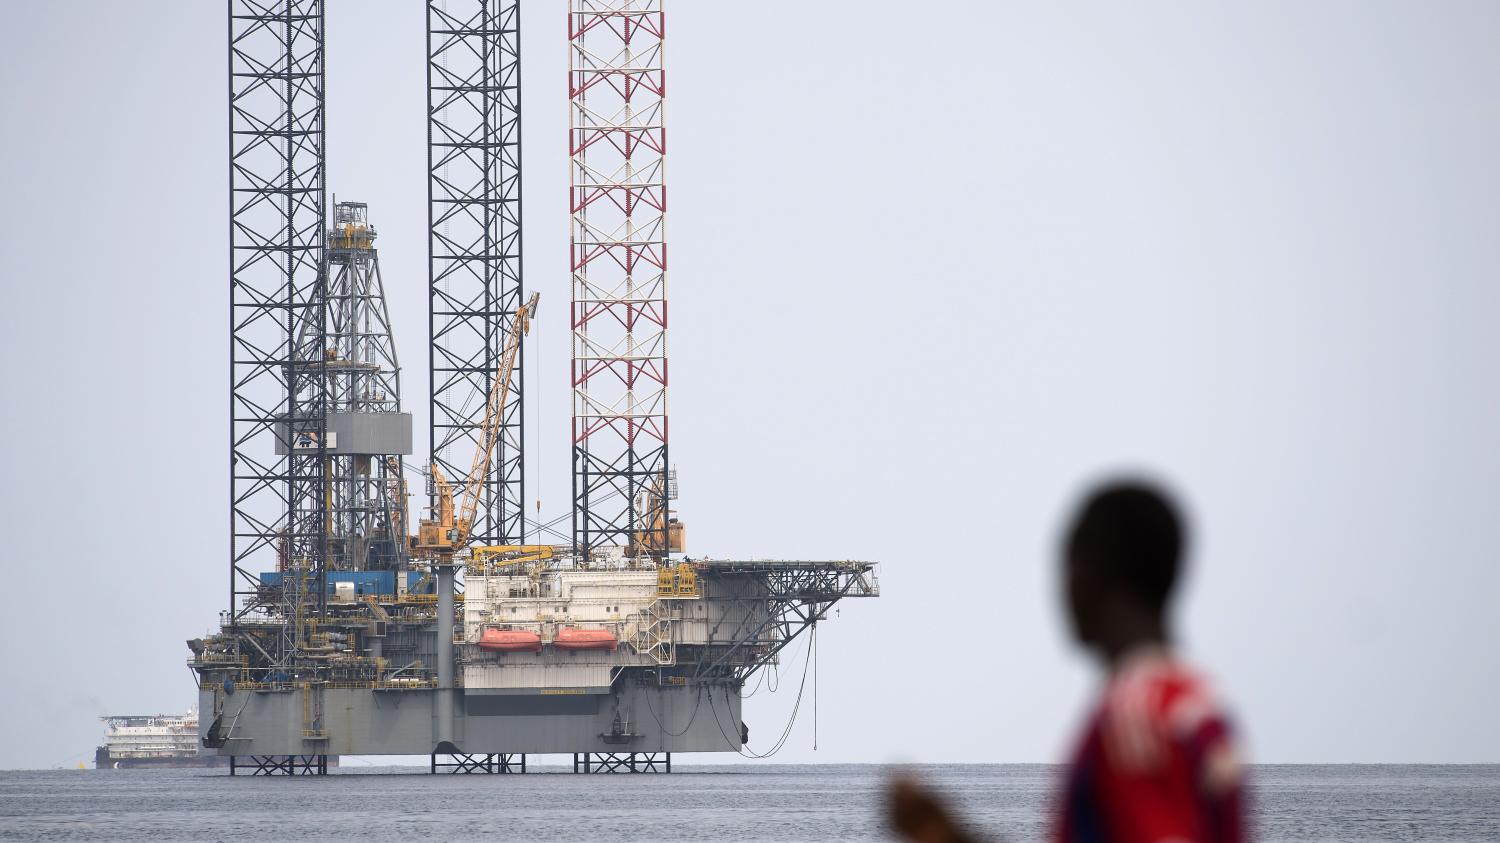

Introduction
La République Démocratique du Congo (RDC), un pays doté de ressources naturelles exceptionnelles, est historiquement reconnue pour sa richesse minérale, incluant le cobalt, le cuivre et le coltan. Cependant, le secteur des hydrocarbures, bien que largement sous-exploré, revêt une importance stratégique croissante pour le développement économique et la sécurité énergétique du pays. Le gouvernement congolais exprime une volonté claire de valoriser ces ressources pour stimuler la croissance et répondre aux besoins énergétiques croissants de sa population.
Il est impératif de souligner une distinction méthodologique cruciale pour ce rapport : les données proviennent de la République Démocratique du Congo (RDC, également connue sous le nom de Congo-Kinshasa) et de la République du Congo (ROC, ou Congo-Brazzaville). Ce rapport se concentre exclusivement sur la RDC. Les informations relatives à la ROC sont citées uniquement lorsqu’elles illustrent une tendance générale de l’industrie ou un défi pertinent pour le contexte de la RDC, afin d’assurer une analyse précise et pertinente.
I. Potentiel et Réserves d’Hydrocarbures en RDC
A. Réserves Prouvées de Pétrole
Les estimations des réserves prouvées de pétrole en RDC présentent une variabilité notable, reflétant le caractère encore largement exploratoire du secteur. En 2016, les réserves prouvées de pétrole étaient estimées à 180 millions de barils. Cependant, des aspirations plus récentes du pays indiquent un objectif d’exploitation d’environ 5 milliards de barils de pétrole. Des estimations plus larges suggèrent même un potentiel de réserves pétrolières allant de 5 à 22 milliards de barils.
Cette divergence significative entre les chiffres des réserves « prouvées » et les estimations prospectives ou les ambitions nationales met en lumière une caractéristique fondamentale du secteur des hydrocarbures en RDC : son potentiel reste largement inexploré. Le chiffre de 180 millions de barils, bien que « prouvé », représente une fraction minime des ressources potentiellement disponibles. La volonté d’exploiter des milliards de barils indique que ces volumes incluent des ressources prospectives qui n’ont pas encore fait l’objet d’évaluations rigoureuses nécessaires à leur classification comme réserves « prouvées », c’est-à-dire techniquement et économiquement récupérables avec une certitude raisonnable. Un géologue congolais de renom a d’ailleurs souligné que seulement environ 30 % du sous-sol du pays a été correctement cartographié à l’aide de techniques modernes. Cela signifie que la majeure partie du potentiel d’hydrocarbures de la RDC demeure scientifiquement non vérifiée et non développée.
Cette incertitude concernant les données sur les réserves constitue un obstacle majeur pour les investisseurs internationaux. Ces derniers exigent des chiffres précis et vérifiables pour évaluer les risques, obtenir des financements et élaborer des modèles financiers robustes pour des projets d’envergure. Le manque de données définitives peut augmenter la perception du risque d’investissement, potentiellement dissuadant les capitaux étrangers. Pour le gouvernement, cette lacune en données complique la planification stratégique à long terme, rendant difficile la projection fiable des revenus futurs du secteur et la formulation d’une politique énergétique cohérente. La situation met en évidence l’immense potentiel inexploité du pays, mais aussi la nécessité d’investissements substantiels dans les activités d’exploration et d’appréciation pour convertir ces ressources prospectives en réserves prouvées et économiquement viables.
B. Réserves Prouvées de Gaz Naturel (y compris le méthane du Lac Kivu)
La RDC dispose d’un potentiel gazier naturel considérable, bien que la production actuelle soit modeste. En 2015, la production brute de gaz naturel s’élevait à 9,20 milliards de pieds cubes (Bcf) , soit 9 182 millions de pieds cubes (MMcf) par an. Un élément distinctif et stratégique du potentiel gazier de la RDC réside dans le Lac Kivu, partagé avec le Rwanda, qui contient de vastes quantités de méthane et de dioxyde de carbone dissous. La teneur en méthane du Lac Kivu est estimée à 65 kilomètres cubes, ce qui équivaut à environ 1,9 trillion de pieds cubes (Tcf). Plus précisément, la « zone de ressources » économiquement viable du lac contient environ 42 km³ de méthane et 200 km³ de CO₂, avec le potentiel de générer entre 500 et 700 MW de puissance nominale sur une période de 25 ans.
Le Lac Kivu représente une opportunité énergétique unique et substantielle pour la RDC, capable de générer une puissance significative sur une longue période. Cette ressource pourrait considérablement contribuer à réduire le grave déficit d’électricité du pays, où seulement 21 % de la population a actuellement accès à l’électricité. Cependant, cette opportunité stratégique est intrinsèquement liée à des risques environnementaux et de sécurité majeurs. Les mêmes sources mettent explicitement en garde contre le risque catastrophique d’éruptions limniques, c’est-à-dire le dégagement soudain de gaz dissous, qui pourrait asphyxier les millions de personnes vivant autour du lac. Le phénomène du « mazuku », où le dégazage naturel de méthane pose déjà une menace pour la vie humaine et animale , souligne les dangers existants et l’impératif d’une extraction hautement contrôlée et sécurisée.
Par conséquent, tout projet de développement des ressources de méthane du Lac Kivu doit accorder une priorité absolue à des protocoles de sécurité rigoureux et à des mesures d’atténuation de l’impact environnemental. Cela implique des coûts et une complexité de projet potentiellement plus élevés, mais cela crée également une proposition de valeur unique pour les fournisseurs de technologies et les investisseurs spécialisés dans l’extraction de gaz sûre et responsable dans des environnements complexes. La réussite et la sécurité de l’exploitation de cette ressource pourraient transformer le paysage énergétique de la RDC, mais elles exigent un engagement inébranlable envers la sécurité et la protection de l’environnement.
II. Production Actuelle et Tendances
A. Production Pétrolière (Chiffres et Évolution)
La production pétrolière actuelle de la RDC reste relativement faible par rapport à son potentiel. En 2020, la production de pétrole brut était de 1 561 ktep. En 2016, le pays produisait 20 000 barils par jour (B/j). Les données les plus récentes pour 2023 indiquent une production de 19 000 B/j, en baisse par rapport aux 21 000 B/j de 2022. Une part significative de cette production, soit plus de 10 000 B/j, provient des concessions onshore du Bassin côtier, exploitées par la société nationale SONAHYDROC SA en association avec le groupe français PERENCO. Malgré ces chiffres modestes, le gouvernement de la RDC a affiché une ambition forte de doubler sa production pétrolière pour atteindre 500 000 B/j d’ici cinq ans à partir de 2024.
L’écart considérable entre la production pétrolière actuelle et les objectifs ambitieux du gouvernement est frappant. Une augmentation de la production d’environ 25 fois par rapport aux niveaux actuels représente une entreprise monumentale qui ne peut être réalisée par de simples améliorations incrémentales. Un tel bond nécessiterait des niveaux sans précédent d’investissements directs étrangers, des campagnes d’exploration intensives pour convertir les ressources prospectives en réserves prouvées, le développement de nouveaux champs (y compris potentiellement en eaux profondes), et l’application de techniques avancées de récupération pour revitaliser les champs matures. La faiblesse de la production actuelle signifie que la contribution directe du secteur au Produit Intérieur Brut (PIB) et aux recettes de l’État est limitée. Une augmentation réussie de la production au niveau ciblé aurait un impact économique transformateur, stimulant considérablement les recettes publiques et potentiellement finançant des initiatives de développement plus larges. Cependant, une telle expansion intensifierait également les pressions environnementales et sociales existantes, nécessitant une surveillance réglementaire robuste et un engagement communautaire soutenu. Pour attirer les investissements nécessaires, la RDC doit impérativement créer un environnement juridique et fiscal hautement stable, transparent et attractif pour les compagnies pétrolières internationales, garantissant prévisibilité et un juste retour sur investissement.
B. Production Gasière (Chiffres et Évolution)
La production de gaz naturel en RDC est actuellement minime par rapport à ses réserves potentielles. En 2015, la production brute de gaz naturel s’élevait à 9,20 milliards de pieds cubes (Bcf) , ce qui correspond à 9 182 millions de pieds cubes (MMcf) par an. Historiquement, le gaz naturel produit dans la région a été principalement utilisé pour la consommation domestique, une tendance courante dans les pays disposant d’infrastructures d’exportation de gaz limitées.
Cette vaste disparité entre les réserves gazières, en particulier celles du Lac Kivu qui se chiffrent en trillions de pieds cubes , et la production actuelle met en évidence un manque criant d’infrastructures de monétisation du gaz. Il s’agit notamment de l’absence de gazoducs, d’usines de traitement et de centrales électriques adéquats pour convertir le gaz brut en énergie utilisable. Par conséquent, le gaz, souvent produit comme sous-produit associé à l’extraction pétrolière, peut être torché, contribuant ainsi aux émissions de gaz à effet de serre, ou rester non développé. Investir de manière significative dans la monétisation du gaz, en particulier pour des projets de gaz-à-électricité, pourrait changer la donne pour la RDC. Cela permettrait de répondre directement aux problèmes critiques d’accès à l’électricité (seulement 21 % de la population y a accès ) et de réduire les pertes de productivité estimées à 15-20 % dans des secteurs comme l’exploitation minière en raison des déficits énergétiques. La valorisation économique du gaz permettrait non seulement de fournir une source d’énergie stable et abordable pour l’usage domestique, mais aussi de soutenir l’industrialisation, de créer des emplois indirects et d’améliorer considérablement la qualité de vie de millions de citoyens congolais.
C. Activités de Raffinage et de Distribution
Le secteur aval (downstream) des hydrocarbures en RDC est un mélange d’entités étatiques et privées, qui s’efforcent d’assurer l’approvisionnement et la distribution des produits pétroliers. La Société Nationale des Hydrocarbures du Congo (SONAHYDROC SA), l’entreprise pétrolière nationale, joue un rôle central dans l’établissement et le développement des industries de raffinage et de pétrochimie, soit seule, soit en association avec des partenaires nationaux ou étrangers. La SONAHYDROC contribue activement à l’approvisionnement, au transport et à la distribution des produits pétroliers à travers le pays et vers les États voisins comme la République du Congo et la République Centrafricaine. Son réseau de distribution comprend 17 stations-service (dont 12 sont opérationnelles) et 5 dépôts pétroliers. Pour le transport, elle utilise 3 pousseurs et 11 barges citernes d’une capacité nominale de 12 000 m³ pour le transport fluvial, et loue 15 wagons-citernes pour le transport ferroviaire. La RDC dispose de trois voies d’entrée officielles pour les produits pétroliers : l’Ouest par Matadi Ango-Ango, le Sud par Kasumbalesa/Sakania, et l’Est par Kasindi, Kalundu, Kalemie. Des acteurs internationaux comme TotalEnergies commercialisent des produits pétroliers et exploitent environ 40 stations-service en RDC. Des entreprises locales telles que AAGS Pétrole et Gaz contribuent également au réseau de distribution et à l’approvisionnement des gros consommateurs.
Un développement récent et significatif est le lancement d’un nouveau terminal pétrolier à Goma. Ce terminal vise à stabiliser l’approvisionnement en carburant dans l’Est du pays, à réduire les coûts de distribution et à renforcer la transparence pour lutter contre la fraude. Cette initiative reconnaît implicitement que les infrastructures et les pratiques existantes étaient insuffisantes ou problématiques, entraînant des interruptions d’approvisionnement et des coûts élevés. Des infrastructures aval inadéquates ou inefficaces peuvent en effet entraîner des pénuries de carburant, une augmentation des prix et des opportunités pour le commerce illicite, autant de facteurs qui entravent l’activité économique. Par conséquent, les investissements dans la modernisation des capacités de stockage, des réseaux de transport (pipelines, voies fluviales) et des réseaux de distribution sont cruciaux. Ces améliorations sont essentielles non seulement pour l’expansion et l’efficacité du secteur pétrolier et gazier lui-même, mais aussi pour améliorer l’environnement commercial général, favoriser l’industrialisation et améliorer la qualité de vie de la population grâce à un accès fiable et abordable à l’énergie. L’accent mis sur la lutte contre la fraude par le biais de nouvelles technologies, comme c’est le cas avec le terminal de Goma, indique également un effort plus large pour améliorer la gouvernance et attirer des investissements légitimes en créant un marché plus transparent.
III. Acteurs Clés du Secteur Pétrolier et Gazier en RDC
A. Organismes Gouvernementaux (Ministère des Hydrocarbures, SONAHYDROC)
Dans le secteur des hydrocarbures de la RDC, l’État joue un double rôle, à la fois de régulateur et de participant commercial actif. Le Ministère des Hydrocarbures est l’organe gouvernemental central responsable de l’administration et de la gestion des hydrocarbures dans le pays. Ses attributions couvrent l’ensemble de la chaîne de valeur, de l’exploration et la production au raffinage, à la distribution, à la commercialisation, à l’importation, à l’exportation et à la conservation du pétrole, du gaz naturel et de leurs dérivés. Il est chargé de promouvoir et de développer le secteur, de contrôler les entreprises étatiques et privées, et de délivrer les permis et licences pour les opérations d’hydrocarbures. Le Ministère supervise également les réglementations de sécurité et gère les activités amont, intermédiaires et aval.
En complément de cette fonction réglementaire, la Société Nationale des Hydrocarbures du Congo (SONAHYDROC SA) est une entreprise publique spécialisée dans l’exploration-production, la commercialisation et la transformation industrielle des hydrocarbures. Sa mission fondamentale est de soutenir le gouvernement dans le développement des ressources nationales d’hydrocarbures et d’assurer l’approvisionnement et la distribution des produits pétroliers pour répondre aux besoins énergétiques de la population et favoriser le développement économique de la RDC. Dans le secteur amont, SONAHYDROC SA détient une participation de 15 % dans LIREX SARL, une coentreprise avec le groupe français PERENCO REP, qui produit plus de 10 000 barils par jour à partir de concessions onshore. Elle est également partenaire de SURESTREAM DRC SA et d’ENERGULF CONGO dans plusieurs blocs d’exploration du Bassin côtier. Dans le secteur aval, SONAHYDROC est un actionnaire majeur (36,6 %) de SEP-CONGO SA, une entreprise clé de logistique pétrolière. La participation minimale de 20 % de la société nationale dans les activités amont renforce encore l’implication commerciale de l’État.
Ce double rôle, bien que courant dans les économies riches en ressources, présente à la fois des opportunités et des défis. Il permet à l’État de bénéficier directement de l’exploitation des ressources et d’exercer un contrôle stratégique sur un secteur vital. Cependant, il peut également créer des conflits d’intérêts potentiels, où les intérêts commerciaux de SONAHYDROC pourraient influencer les décisions réglementaires ou créer une perception de concurrence déloyale pour les acteurs privés. Une gestion efficace de ce double rôle est primordiale pour la santé à long terme et la crédibilité du secteur, ainsi que pour attirer des investissements privés responsables. Des mécanismes de gouvernance robustes, une séparation claire des rôles réglementaires et commerciaux, et une surveillance indépendante forte (par exemple, par le biais de l’ITIE ) sont essentiels pour atténuer les risques de corruption, garantir une concurrence équitable et maximiser les avantages tirés des ressources en hydrocarbures pour l’État et ses citoyens.
B. Compagnies Pétrolières Internationales et Locales
Le secteur pétrolier et gazier de la RDC est caractérisé par la présence d’une diversité d’opérateurs, incluant des compagnies internationales établies, des acteurs locaux émergents et des entreprises publiques. Parmi les acteurs internationaux, Perenco est un acteur majeur dans le secteur amont. Sa filiale, Muanda International Oil Company (MIOC), a réalisé en mai 2024 la première découverte de pétrole offshore en RDC depuis près de trois décennies, avec le puits Moke-East dans le Bassin côtier. Perenco est également reconnu comme le seul opérateur des infrastructures pétrolières existantes à Muanda et s’associe à SONAHYDROC dans des concessions de production onshore, contribuant à plus de 10 000 barils par jour. Cependant, Perenco fait face à des accusations persistantes de la part des communautés locales et des ONG concernant la pollution environnementale à Muanda, notamment des déversements, des fuites et le torchage de gaz, qui affecteraient les activités de pêche, l’agriculture et la santé des habitants.
TotalEnergies est active dans le secteur aval de la RDC, commercialisant des produits pétroliers auprès des entreprises et des particuliers via un réseau d’environ 40 stations-service. TotalEnergies est également actionnaire d’Aristea, une entreprise spécialisée dans la logistique pétrolière en RDC.
Les entreprises locales gagnent également en importance. Surestream DRC SA, désormais majoritairement détenue par des Congolais en tant que filiale du Groupe LEDYA, est une société d’exploration et de production pétrolière et gazière qui opère trois blocs d’exploration (Yema, Matamba-Makanzi et Ndunda) en partenariat avec SONAHYDROC.
EnerGulf Congo, une filiale d’EnerGulf Resources Inc. avec des bureaux à Kinshasa, opère le bloc d’exploration de Lotshi, également en partenariat avec SONAHYDROC. De plus,
AAGS Pétrole et Gaz est un partenaire énergétique local, développant un réseau de distribution et fournissant divers produits pétroliers aux gros consommateurs.
L’interaction entre l’expertise internationale, le renforcement des capacités locales et la responsabilité sociale et environnementale est un aspect essentiel. Alors que les acteurs internationaux sont cruciaux pour apporter les capitaux, la technologie et l’expertise nécessaires au développement du potentiel d’hydrocarbures de la RDC, leurs opérations sont souvent accompagnées de préoccupations sociales et environnementales importantes. Les accusations de pollution contre Perenco soulignent l’importance critique de la responsabilité sociale des entreprises et le risque de perte de la licence sociale d’exploitation si les préoccupations des communautés ne sont pas adéquatement prises en compte. L’essor des entreprises locales et l’accent mis par le gouvernement sur le contenu local visent à garantir que les avantages économiques soient plus largement partagés et que les capacités nationales soient renforcées. La durabilité à long terme du secteur des hydrocarbures de la RDC dépendra non seulement de sa capacité à attirer les investissements, mais aussi de sa gestion efficace des relations entre les opérateurs internationaux, les communautés locales et l’environnement. Cela exige une application rigoureuse des réglementations environnementales, des mécanismes de traitement des plaintes transparents et une mise en œuvre authentique du contenu local pour garantir que les avantages économiques sont partagés et que les impacts négatifs sont atténués.
IV. Cadre Légal et Réglementaire
A. Législation Principale
Le cadre juridique et réglementaire du secteur des hydrocarbures en RDC a fait l’objet d’une réforme significative avec la promulgation de la Loi n° 15/012 du 1er août 2015 portant régime général des hydrocarbures et de son décret d’application, le Décret n° 16/010 du 19 avril 2016 portant règlement d’hydrocarbures. Cette loi de 2015 a marqué une étape décisive en abrogeant explicitement l’ancienne « Ordonnance-loi n° 81-013 du 2 avril 1981 », qui régissait auparavant à la fois les mines et les hydrocarbures.
Les dispositions clés de la loi de 2015 reflètent une stratégie délibérée visant à moderniser le secteur et à l’aligner sur les principes contemporains de gouvernance des ressources, tout en renforçant le contrôle de l’État sur ses actifs stratégiques. Elle affirme sans équivoque la propriété de l’État sur toutes les ressources d’hydrocarbures contenues dans le sol et le sous-sol du territoire jusqu’au point d’exportation. La loi impose à l’État l’obligation d’investir dans les travaux de recherche géologique, géophysique et géochimique en vue de l’évaluation de ses ressources, et affirme la propriété de l’État sur toutes les données scientifiques et techniques issues des activités d’hydrocarbures. Une innovation fondamentale est que les droits d’hydrocarbures (exploration et exploitation) sont désormais accordés exclusivement par voie de contrat – soit un contrat de partage de production (CPP), soit un contrat de services – à l’exclusion des permis. La loi a également introduit une procédure d’appel d’offres spécifique pour l’attribution des droits d’hydrocarbures, distincte des procédures générales de marchés publics. De plus, elle exige une participation minimale de 20 % de la société nationale d’hydrocarbures, SONAHYDROC, dans les activités amont, assurant ainsi une implication directe de l’État et des bénéfices.
Cette refonte complète du cadre juridique représente une tentative stratégique d’équilibrer l’attractivité pour les investisseurs avec un contrôle national renforcé. Le passage d’un système basé sur des permis à un système contractuel, par exemple, offre un instrument juridique plus flexible pour définir les droits et obligations spécifiques à chaque projet, potentiellement offrant une plus grande adaptabilité tant pour l’État que pour les investisseurs. Cependant, l’efficacité de ce cadre modernisé pour attirer et retenir des investissements étrangers significatifs dépendra fortement de son application cohérente, transparente et prévisible, en particulier en ce qui concerne les processus d’appel d’offres et les négociations contractuelles. Bien que les dispositions relatives à la propriété de l’État et à la participation obligatoire visent à garantir les avantages nationaux, elles doivent être mises en œuvre de manière à ne pas décourager les capitaux étrangers ou à créer des charges bureaucratiques indues. L’accent mis par la loi sur la propriété des données techniques par l’État est également crucial pour une prise de décision éclairée et une gestion efficace des ressources à long terme.
B. Procédures d’Octroi des Droits et Contrats Pétroliers
Le cadre juridique de la RDC reconnaît trois principaux types de droits pétroliers : l’autorisation de prospection, le permis d’exploration et le permis d’exploitation. Les autorisations de prospection sont non exclusives, valables pour une durée maximale de 12 mois (renouvelable une seule fois pour 6 mois), et ne sont ni cessibles ni transmissibles. Elles sont destinées à des travaux préliminaires de reconnaissance générale. Les permis d’exploration, en revanche, confèrent des droits exclusifs pour l’exploration d’hydrocarbures à l’intérieur d’un périmètre défini. Les droits d’hydrocarbures sont formalisés par des contrats pétroliers, qui doivent obligatoirement prendre la forme d’un contrat de partage de production (CPP) ou d’un contrat de services.
Le choix des sociétés contractantes, autres que la société nationale, s’effectue généralement par le biais d’une procédure d’appel d’offres, ou, dans des conditions exceptionnelles, de gré à gré. Un aspect crucial de ce cadre est que tout transfert de participations dans un contrat pétrolier ou de parts dans le capital social d’un membre contractant entraînant un changement de contrôle est soumis à l’approbation préalable du Ministre des Hydrocarbures.
Cette approche structurée indique un système hautement centralisé et contrôlé pour l’octroi et la gestion des droits d’hydrocarbures, où le gouvernement conserve un pouvoir discrétionnaire significatif tout au long du cycle de vie d’un projet. L’accent mis sur des types de contrats spécifiques offre un instrument juridique flexible pour définir des droits et obligations détaillés, mais cela signifie également que les termes précis de chaque contrat individuel deviennent primordiaux pour la viabilité opérationnelle et financière d’un projet. Bien qu’un tel contrôle gouvernemental vise à protéger les intérêts nationaux et à assurer la conformité aux politiques de l’État, il peut également introduire des risques perçus pour les investisseurs en raison de retards potentiels dans les approbations, d’un manque de prévisibilité ou de décisions non basées sur le marché. Plus spécifiquement, l’exigence d’une approbation ministérielle pour les transferts pourrait affecter la liquidité et la flexibilité des investissements, rendant potentiellement plus difficile pour les entreprises de céder ou de restructurer leurs participations. L’équilibre délicat entre le contrôle de l’État et la flexibilité des investisseurs, tel que défini dans ces procédures et les contrats pétroliers eux-mêmes, sera un facteur déterminant de l’attractivité de la RDC pour les investissements à long terme et à grande échelle.
C. Initiatives de Transparence (ITIE)
La République Démocratique du Congo a démontré un engagement proactif en faveur de l’amélioration de la gouvernance et de la transparence dans son secteur extractif par son adhésion à l’Initiative pour la Transparence dans les Industries Extractives (ITIE) depuis 2007. Cet engagement a été reconnu, la RDC ayant obtenu un « score global élevé » de 85,5 points dans la mise en œuvre de la Norme ITIE 2019 en octobre 2022, après des « progrès satisfaisants » déclarés en 2019.
Les rapports ITIE sont essentiels pour divulguer des informations cruciales, notamment les paiements effectués par les entreprises extractives à l’État, ainsi que des informations contextuelles sur le cadre juridique, les contrats, les licences et la contribution globale du secteur à l’économie nationale. Une exigence significative de la Norme ITIE 2019 est la divulgation obligatoire des contrats signés ou modifiés à partir du 1er janvier 2021. Il est à noter que la RDC avait déjà mis en œuvre une politique gouvernementale de divulgation obligatoire des contrats depuis 2011, une mesure renforcée par sa loi sur les hydrocarbures. Le cadre ITIE est largement reconnu pour son rôle dans le renforcement de la surveillance publique, le soutien à des négociations plus équilibrées, l’atténuation des risques de gouvernance et de corruption, et la promotion de réformes clés au sein des industries extractives.
Cet engagement ferme en faveur de la transparence, en particulier en ce qui concerne les termes des contrats et les flux de revenus, constitue un outil puissant dans la lutte contre la corruption et un facteur clé pour attirer des investissements responsables. En rendant ces informations accessibles au public, la RDC vise à réduire l’opacité qui a historiquement caractérisé les pays riches en ressources. Cela peut améliorer considérablement le climat d’investissement de la RDC en réduisant les risques perçus par les investisseurs étrangers et en favorisant un environnement commercial plus prévisible et digne de confiance. En outre, cela donne aux organisations de la société civile et aux citoyens les moyens de surveiller la manière dont les revenus des ressources sont générés et gérés, ce qui favorise une plus grande responsabilité de la part du gouvernement et des entreprises. Cette position proactive en matière de transparence est une étape essentielle pour dépasser le récit de la « malédiction des ressources » et construire la confiance avec les partenaires internationaux et les populations locales, jetant ainsi les bases d’un développement plus équitable et durable.
V. Contribution Économique et Régime Fiscal
A. Impact sur le Produit Intérieur Brut (PIB)
Le secteur extractif est sans équivoque le principal moteur de la croissance économique en RDC. L’économie du pays a enregistré une croissance notable de 6,5 % en 2024, dont une part significative de 12,8 % est directement attribuable au secteur extractif. En 2023, la croissance de ce secteur a été encore plus prononcée, atteignant 18,2 %. Les rentes minières, qui englobent les revenus de l’exploitation minière et des hydrocarbures, représentent un pourcentage extraordinaire de 28,8 % du PIB de la RDC, un ratio qui est le plus élevé au niveau mondial. La croissance globale du PIB pour 2024 est projetée à 4,7 %.
Ces chiffres illustrent de manière frappante la dépendance écrasante de l’économie de la RDC vis-à-vis de ses industries extractives. Cette structure économique fortement concentrée signifie que la santé économique globale et la stabilité du pays sont étroitement liées à la performance et aux prix mondiaux des matières premières. Bien que ce secteur génère des revenus substantiels et stimule la croissance, cette forte dépendance rend également l’économie de la RDC très vulnérable aux chocs externes, tels que la volatilité inhérente des prix mondiaux des matières premières. Une telle dépendance peut entraîner des cycles d’expansion et de récession perturbateurs, rendant la planification économique à long terme difficile et exacerbant les inégalités sociales pendant les périodes de ralentissement. Cette situation souligne le besoin critique et urgent de diversification économique pour construire une économie nationale plus résiliente et durable. L’investissement stratégique des revenus extractifs dans d’autres secteurs, tels que l’agriculture, l’industrie manufacturière et les services, est essentiel. Ces secteurs ont le potentiel de fournir une croissance plus stable, de créer des opportunités d’emploi plus larges et, en fin de compte, de réduire la vulnérabilité du pays aux fluctuations imprévisibles des marchés des matières premières, favorisant ainsi un développement plus inclusif et durable.
B. Contribution aux Recettes de l’État
Le secteur extractif est une source majeure de revenus pour le gouvernement de la RDC. En 2021, il représentait 46 % des recettes totales de l’État. Les revenus totaux collectés par l’État auprès du secteur extractif ont atteint 7,3 milliards USD en 2022, une augmentation significative par rapport aux 3,6 milliards USD de 2021. Plus précisément, le secteur pétrolier a contribué à hauteur de 328,76 millions USD aux recettes du Trésor public en 2022. En 2023, la RDC a réalisé 91,22 % de ses recettes budgétaires, ce qui témoigne d’efforts de collecte efficaces malgré un contexte économique complexe. De plus, la Constitution de la RDC prévoit la redistribution de 40 % de certaines recettes fiscales nationales aux provinces et aux municipalités. Pour les revenus des hydrocarbures, 10 % supplémentaires sont alloués à la province d’origine en compensation de l’impact environnemental.
Bien que ces revenus substantiels soient vitaux pour les finances publiques, permettant au gouvernement de financer des services essentiels, des infrastructures et des projets de développement, le contexte historique et les préoccupations persistantes concernant la corruption suggèrent que la totalité des bénéfices ne parvient pas toujours au Trésor public ou n’est pas utilisée de manière efficace. L’expérience de la République du Congo, par exemple, illustre comment les modifications des termes fiscaux, même avec une production accrue, peuvent réduire considérablement la part des revenus de l’État. C’est le cas de l’instrument du « prix haut », où la part de l’État est passée de 60 % à moins de 30 % entre 2013 et 2019. Les préoccupations concernant les fuites de revenus, bien que non explicitement quantifiées pour la RDC dans les informations fournies, sont courantes dans la région. Cette situation met en évidence le paradoxe d’une richesse en ressources naturelles abondante qui ne se traduit pas toujours par un développement humain généralisé, un phénomène souvent appelé la « malédiction des ressources ». Le rôle de l’ITIE est donc crucial pour garantir que ces revenus sont suivis, déclarés et utilisés de manière transparente au profit des citoyens, y compris par le biais des redistributions provinciales obligatoires et des compensations environnementales. Sans une discipline budgétaire rigoureuse et une gouvernance transparente, le risque de mauvaise allocation ou de perte de ces fonds vitaux reste élevé.
C. Emploi dans le Secteur
Le secteur extractif, y compris le pétrole et le gaz, est intrinsèquement à forte intensité de capital, ce qui signifie qu’il nécessite d’importants investissements financiers et des technologies spécialisées plutôt qu’une main-d’œuvre directe importante. Par conséquent, il offre relativement peu d’opportunités d’emploi directes par rapport à sa contribution substantielle aux revenus nationaux. Par exemple, en République du Congo (une économie comparable dans la région), le secteur extractif ne représente que 0,29 % de l’emploi total. Bien que des chiffres précis sur l’emploi direct dans le secteur pétrolier et gazier de la RDC ne soient pas explicitement fournis, cette caractéristique est généralement cohérente dans l’ensemble de l’industrie à l’échelle mondiale.
Cette déconnexion entre la forte génération de revenus et la création limitée d’emplois directs signifie que, si le secteur peut financer le développement, il ne répond pas directement aux défis plus larges du chômage dans le pays ni ne réduit de manière significative les taux de pauvreté élevés (par exemple, 52,5 % de pauvreté en RDC en 2022 ). Cela renforce l’importance critique de la mise en œuvre et de l’application de politiques de contenu local robustes. Ces politiques, qui font partie du cadre juridique , devraient se concentrer sur le développement des compétences, le transfert de technologie et la maximisation de l’emploi indirect par l’approvisionnement local et la sous-traitance. En outre, cette situation souligne que les stratégies de diversification économique sont essentielles pour créer des opportunités d’emploi généralisées dans divers secteurs et pour parvenir à une croissance inclusive qui s’étend au-delà de l’industrie extractive, garantissant ainsi que les avantages des ressources naturelles sont largement partagés entre la population.
D. Défis Fiscaux et Gestion des Revenus
Bien que la loi congolaise sur les hydrocarbures de 2015 ait introduit un cadre fiscal modernisé, y compris la mise en place de quatre zones fiscales pour la taxation pétrolière en amont , des défis pratiques persistent pour assurer une collecte optimale des revenus et une gestion transparente. L’expérience de la République du Congo (ROC), un producteur de pétrole voisin, offre des éclairages précieux sur ces défis. En ROC, des préoccupations ont été soulevées concernant des revenus qui n’auraient pas entièrement atteint le Trésor public, avec d’importantes sommes prétendument séquestrées ou détournées à des fins spécifiques. Plus crucial encore, des modifications des termes fiscaux, notamment celles liées à un instrument unique de « prix haut », ont entraîné une diminution significative de la part des revenus de l’État dans les projets, passant d’environ 60 % en 2013 à moins de 30 % en 2019, et ce, malgré un doublement de la production pétrolière au cours de la même période. Cela démontre comment des régimes fiscaux complexes et des termes contractuels défavorables peuvent gravement compromettre les avantages économiques que l’État tire de ses ressources naturelles, même en période de production accrue.
La complexité des régimes fiscaux, associée au potentiel de flux financiers illicites et de termes contractuels opaques, peut réduire considérablement les bénéfices nets revenant à l’État. Une gouvernance fiscale efficace, comprenant des négociations contractuelles transparentes, des pratiques d’audit rigoureuses , et des systèmes efficaces de collecte et de gestion des revenus, est donc primordiale. Le rôle de l’Initiative pour la Transparence dans les Industries Extractives (ITIE) dans la divulgation des coûts des projets, des données de vente et des termes des contrats est vital pour permettre la surveillance publique et éclairer les décisions politiques. Cette transparence permet un débat public plus éclairé et aide à identifier les domaines où l’État peut maximiser sa part de la richesse en hydrocarbures. Sans une discipline budgétaire forte et une vigilance continue, le risque de la « malédiction des ressources » – où l’abondance des ressources naturelles entrave paradoxalement le développement économique et la bonne gouvernance – reste élevé. S’assurer que les revenus des hydrocarbures sont effectivement canalisés vers des initiatives de développement durable est un défi continu nécessitant une volonté politique et un renforcement institutionnel soutenus.
VI. Défis et Risques Majeurs
A. Infrastructures (Transport, Stockage, Distribution)
La République Démocratique du Congo fait face à de profonds déficits infrastructurels qui entravent considérablement l’efficacité et l’expansion de son secteur pétrolier et gazier, ainsi que le développement économique général. Seulement 21 % de la population du pays a accès à l’électricité , et les déficits énergétiques sont estimés causer des pertes de productivité de 15 à 20 % dans des secteurs clés comme l’exploitation minière. Bien que la société pétrolière nationale, SONAHYDROC, exploite un réseau de dépôts et une flotte de transport fluvial , et que le pays bénéficie de trois points d’entrée officiels pour les produits pétroliers , ces capacités existantes semblent insuffisantes pour répondre à la demande nationale et assurer une distribution efficace sur le vaste territoire. Le récent lancement d’un nouveau terminal pétrolier à Goma, visant spécifiquement à stabiliser l’approvisionnement en carburant et à réduire les coûts de distribution dans la région Est tout en luttant contre la fraude , reconnaît implicitement les inefficacités et les lacunes existantes dans l’infrastructure énergétique du pays.
Cette situation démontre que l’infrastructure actuelle est insuffisante pour transporter et distribuer efficacement les produits d’hydrocarbures, ce qui a un impact direct sur les coûts opérationnels des entreprises et sur l’accès pour les consommateurs. De telles limitations ne restreignent pas seulement le potentiel du secteur pétrolier et gazier en augmentant les défis et les coûts opérationnels, mais agissent également comme un obstacle majeur au développement économique global. Une infrastructure déficiente décourage les nouveaux investissements, limite la croissance industrielle et affecte directement la qualité de vie des citoyens. Par conséquent, des investissements substantiels et soutenus dans la modernisation et l’expansion des pipelines, des capacités de raffinage, des installations de stockage et des réseaux de distribution sont essentiels. Ces investissements sont cruciaux non seulement pour l’expansion et l’efficacité du secteur des hydrocarbures lui-même, mais aussi pour améliorer l’environnement commercial général, favoriser l’industrialisation et améliorer la qualité de vie de la population grâce à un accès fiable et abordable à l’énergie. La résolution de ces goulots d’étranglement infrastructurels est une condition préalable pour que la RDC puisse capitaliser pleinement sur son potentiel en hydrocarbures et atteindre ses objectifs de développement économique plus larges.
B. Impacts Environnementaux (Déforestation, Pollution, Biodiversité)
L’expansion des activités pétrolières et gazières en RDC représente une menace directe et significative pour des écosystèmes d’importance mondiale et pour la qualité de l’environnement local. Le pays abrite plus de la moitié de la forêt tropicale du Bassin du Congo, reconnue comme le deuxième plus grand puits de carbone de la planète, et possède d’importantes tourbières estimées à stocker 30 gigatonnes de carbone. Ces atouts naturels sont cruciaux pour la stabilité climatique mondiale.
Une préoccupation majeure est apparue lors du cycle d’appels d’offres du gouvernement en 2022 pour 52 nouveaux blocs pétroliers et gaziers, car certaines de ces zones chevauchent des écosystèmes critiques et des réserves naturelles, y compris l’emblématique Parc National des Virunga. Les organisations environnementales ont exprimé une forte opposition et des avertissements contre le forage dans ces zones protégées, citant des dommages irréversibles à la biodiversité et le rejet potentiel de quantités massives de gaz à effet de serre.
Les impacts opérationnels sont déjà visibles. Perenco, un opérateur clé à Muanda, fait face à des accusations persistantes de la part des communautés locales et des organisations non gouvernementales concernant la pollution environnementale. Ces allégations incluent des déversements de pétrole, des fuites et le torchage de gaz, qui, selon les rapports, dégradent la qualité du sol et de l’eau, affectant gravement les moyens de subsistance locaux (pêche et agriculture) et la santé publique. La région du Lac Albert, une autre zone ciblée pour la prospection pétrolière, est également riche en biodiversité et fait face à des préoccupations environnementales similaires, aggravées par la violence régionale existante. La déforestation plus large, avec 7 % de perte de forêt dans la région du Katanga attribuée aux activités minières entre 2001 et 2023 , met en évidence un schéma plus large d’exploitation des ressources ayant un impact sur les habitats naturels.
Cette situation crée un conflit fondamental entre les aspirations de développement de la RDC, qui incluent la valorisation de sa richesse en hydrocarbures, et son rôle de gardien d’actifs environnementaux d’importance mondiale. La poursuite de l’extraction pétrolière et gazière dans des zones sensibles risque de compromettre la durabilité environnementale à long terme du pays et ses contributions aux objectifs climatiques mondiaux. Cela nécessite une évaluation rigoureuse et transparente de l’impact environnemental pour tous les projets, une application réglementaire robuste et un engagement fort à adopter les meilleures pratiques pour minimiser les empreintes écologiques. En outre, cela appelle à explorer des voies de développement alternatives, telles que les énergies renouvelables, qui pourraient offrir des avantages économiques avec moins de compromis environnementaux, s’alignant sur les efforts mondiaux de transition énergétique. Les débats et actions en justice en cours soulignent l’impératif pour la RDC de trouver un équilibre qui permette un développement responsable des ressources tout en préservant son inestimable patrimoine naturel et le bien-être de ses communautés.
C. Impacts Sociaux (Communautés Locales, Droits Humains, Conflits)
L’expansion des activités pétrolières et gazières en RDC comporte des risques sociaux importants, en particulier pour les communautés locales. Ces communautés expriment fréquemment des craintes de conséquences graves, notamment la pollution de l’eau, l’augmentation des maladies, la famine due à la dégradation des terres, et l’escalade des conflits, tous découlant de l’exploitation des hydrocarbures.
Les opérations de compagnies comme Perenco à Muanda ont suscité de vives critiques, avec des allégations selon lesquelles elles détruisent l’environnement local et les moyens de subsistance traditionnels (pêche, agriculture) tout en apportant des bénéfices tangibles minimes aux populations affectées. Des accusations de violations des droits de l’homme et des droits fonciers sont également courantes. Les communautés affirment leur droit fondamental à un consentement libre, préalable et éclairé concernant l’exploitation des ressources sur leurs terres. Le contexte plus large de la RDC est déjà marqué par d’immenses défis sociaux : plus de 7 millions de personnes ont été déplacées en raison d’une combinaison de perturbations climatiques et de conflits armés, souvent alimentés par la concurrence pour les ressources naturelles. De plus, 23,4 millions de citoyens congolais souffrent actuellement d’insécurité alimentaire.
Les organisations de la société civile, telles que celles à l’origine de la campagne « Notre Terre Sans Pétrole », plaident activement pour la protection de l’environnement, la sauvegarde des droits des communautés locales et la promotion d’alternatives énergétiques durables.
Les impacts sociaux de l’exploitation des hydrocarbures, s’ils ne sont pas gérés avec le plus grand soin et le respect des droits de l’homme, peuvent exacerber les vulnérabilités existantes et générer de nouveaux conflits. Le potentiel de déplacement, de perte de moyens de subsistance et de dégradation de l’environnement menace directement le bien-être et la stabilité des populations locales. Cette situation souligne l’importance critique d’évaluations rigoureuses des impacts sociaux, de mécanismes de traitement des plaintes transparents et d’un engagement authentique avec les communautés affectées tout au long du cycle de vie du projet. S’assurer que les communautés ne sont pas seulement consultées mais aussi qu’elles bénéficient de manière significative du développement des ressources est crucial pour maintenir la cohésion sociale et prévenir les conflits liés aux ressources. Sans un engagement fort en faveur de la responsabilité sociale et des droits de l’homme, la poursuite de la richesse en hydrocarbures risque de compromettre le développement humain qu’elle prétend soutenir, pouvant conduire à un mécontentement généralisé et à l’instabilité.
D. Gouvernance et Corruption
La gouvernance et la corruption représentent des défis majeurs qui peuvent gravement compromettre les avantages tirés de l’immense richesse en ressources naturelles de la RDC. Des préoccupations ont été explicitement soulevées quant au fait que le pays pourrait ne pas bénéficier pleinement de l’expansion de sa production pétrolière en raison de problèmes tels que la corruption. Bien que des cas détaillés spécifiques au secteur pétrolier de la RDC ne soient pas largement fournis dans les extraits, des exemples régionaux, comme un champ pétrolier exploité par Perenco en République du Congo qui est au cœur d’une enquête pour corruption impliquant la famille du président, illustrent la nature omniprésente de ces risques dans la région plus large du Bassin du Congo.
L’Initiative pour la Transparence dans les Industries Extractives (ITIE) joue un rôle crucial dans la résolution de ces vulnérabilités. Les divulgations de l’ITIE sont conçues pour renforcer la surveillance publique et atténuer les risques de corruption au sein des industries extractives. En effet, les examens menés par l’ITIE ont déjà démontré des résultats tangibles en RDC, contribuant à éclairer les renégociations d’un contrat de projet cuivre-cobalt qui a permis de garantir 4 milliards USD supplémentaires pour le pays. Malgré ces efforts, des défis importants subsistent ; on estime que 1 à 1,5 milliard USD sont perdus chaque année en raison de la corruption dans les revenus miniers seulement. De plus, des problèmes tels que le manque de transparence dans les ventes de parts de pétrole de l’État, comme observé en République du Congo, peuvent entraîner des pertes de revenus substantielles pour le Trésor public.
La corruption et la faiblesse de la gouvernance érodent la confiance du public, faussent les mécanismes du marché et détournent des fonds qui devraient autrement bénéficier à la population. Cela contribue directement au phénomène de la « malédiction des ressources », où les pays riches en ressources ne parviennent pas à traduire leur richesse naturelle en un développement humain généralisé. Pour les investisseurs, une perception élevée de la corruption augmente les risques opérationnels et décourage les investissements directs étrangers légitimes. Par conséquent, le renforcement des cadres de gouvernance, l’amélioration de la transparence et l’application rigoureuse des mesures anti-corruption sont primordiaux. La mise en œuvre continue et l’exploitation des principes de l’ITIE, parallèlement aux audits indépendants et à une surveillance juridique robuste, sont essentielles pour garantir que les revenus des hydrocarbures sont maximisés, correctement comptabilisés et efficacement canalisés vers des initiatives de développement durable, favorisant ainsi un avenir plus équitable et prospère pour le peuple congolais.
VII. Opportunités et Perspectives Futures
A. Nouvelles Découvertes et Potentiel d’Exploration
La République Démocratique du Congo recèle un potentiel d’hydrocarbures immense et largement inexploré, offrant des opportunités significatives pour la croissance future. Alors que les réserves prouvées de pétrole étaient estimées à 180 millions de barils en 2016 , le pays aspire à exploiter environ 5 milliards de barils , avec des estimations plus larges de réserves de pétrole allant de 5 à 22 milliards de barils. Cette vaste fourchette souligne l’ampleur des ressources, bien que non encore entièrement vérifiées. Un facteur clé contribuant à cette incertitude est que seulement environ 30 % du sous-sol du pays a été cartographié à l’aide de techniques modernes, ce qui indique un potentiel de découvertes non négligeable.
Des développements récents signalent une nouvelle impulsion pour l’exploration. En mai 2024, la filiale de Perenco, Muanda International Oil Company (MIOC), a réalisé la première découverte de pétrole offshore en RDC depuis près de trois décennies, avec le puits Moke-East dans le Bassin côtier. Le gouvernement a également lancé de manière proactive un appel d’offres en 2022 pour 52 nouveaux blocs pétroliers et gaziers, incluant des zones prometteuses dans la Cuvette Centrale et le Graben Albertin. Il est à noter que la Ministre de l’Environnement et du Développement Durable a indiqué fin 2024 que 21 des 27 blocs pétroliers ne posaient aucun problème environnemental et étaient donc considérés comme propices à l’exploitation. De plus, le pays prépare un nouveau cycle d’attribution de licences pour l’exploration pétrolière et gazière en 2025.
Ces initiatives, associées aux récents succès d’exploration, témoignent d’une forte volonté gouvernementale de valoriser la richesse en hydrocarbures du pays. Les vastes zones sous-explorées représentent des opportunités significatives pour de nouvelles découvertes qui pourraient augmenter substantiellement les réserves prouvées de la RDC et sa capacité de production. Attirer les investissements internationaux pour ces activités d’exploration et de développement sera crucial. Les efforts du gouvernement pour identifier des blocs moins sensibles sur le plan environnemental indiquent une volonté de répondre à certaines préoccupations environnementales, ce qui pourrait réduire les risques pour les investisseurs soucieux de l’environnement. Une exploration et un développement réussis stimuleraient non seulement la production de pétrole et de gaz, mais généreraient également des revenus importants, contribuant potentiellement à la croissance économique et au développement à travers le pays.
B. Monétisation du Gaz et Projets GNL
La RDC possède d’importantes réserves de gaz naturel, en grande partie inexploitées, notamment les gisements uniques de méthane du Lac Kivu. Ce lac contient environ 65 kilomètres cubes de méthane dissous, soit environ 1,9 trillion de pieds cubes. La « zone de ressources » économiquement viable du Lac Kivu, à elle seule, contient environ 42 km³ de méthane et 200 km³ de dioxyde de carbone, capable de générer entre 500 et 700 MW de puissance nominale sur 25 ans. Cela représente une opportunité considérable pour la production d’électricité, comme le démontre le projet KivuWatt au Rwanda, qui extrait déjà du méthane du lac pour générer de l’électricité.
Bien que ces projets spécifiques se situent du côté rwandais, ils soulignent la faisabilité technique et le potentiel des ressources du Lac Kivu pour la RDC. De plus, les développements régionaux en République du Congo (ROC) illustrent des tendances plus larges en matière de monétisation du gaz. Le projet Congo LNG, développé par Eni, vise une capacité totale de 4,5 milliards de mètres cubes par an d’ici 2025, avec sa première cargaison exportée en février 2024. La stratégie de la ROC met l’accent sur l’orientation du gaz naturel liquéfié (GNL) et du gaz de pétrole liquéfié (GPL) principalement vers le marché local avant d’exporter tout surplus vers la sous-région. Les grandes compagnies internationales investissent également dans la monétisation du gaz parallèlement à la production de pétrole ; par exemple, TotalEnergies en ROC prévoit un investissement de 600 millions de dollars dans son champ de Moho Nord pour augmenter la production de pétrole de 40 000 barils par jour tout en monétisant le gaz associé. De même, Aksa Enerji en ROC prévoit d’augmenter la capacité de la centrale électrique à gaz de Djeno à 100 MW.
Ces exemples démontrent une voie claire pour la RDC afin de valoriser son vaste potentiel gazier, en particulier pour la sécurité énergétique intérieure et le développement industriel. La monétisation du gaz, en particulier le gaz associé qui pourrait autrement être torché, peut fournir une source d’énergie fiable et plus propre pour la production d’électricité, réduisant ainsi la dépendance du pays aux carburants importés et comblant son grave déficit électrique. Cela contribuerait également à la diversification économique en favorisant les projets de gaz-à-électricité, en soutenant les industries locales et en créant potentiellement de nouvelles recettes d’exportation. L’accent mis sur l’utilisation domestique en premier lieu, comme le montre la stratégie de la ROC, correspond au besoin de la RDC de satisfaire ses demandes énergétiques internes. Le développement des infrastructures et des projets gaziers, y compris les installations potentielles de GNL pour l’exportation future, représente une opportunité d’investissement significative et une démarche stratégique vers un mix énergétique plus robuste et diversifié pour la RDC.
C. Potentiel de Développement Durable et Énergies Renouvelables
La RDC est dotée de ressources naturelles exceptionnelles au-delà des hydrocarbures, notamment un immense potentiel hydroélectrique, de vastes terres arables, une biodiversité inégalée et la deuxième plus grande forêt tropicale du monde. Cela offre une opportunité unique d’équilibrer l’exploitation des hydrocarbures avec un programme de développement durable robuste et une transition vers les énergies renouvelables.
Le pays possède un potentiel considérable pour les énergies renouvelables, en particulier l’énergie solaire et la petite hydroélectricité. Les systèmes d’énergies renouvelables décentralisées sont reconnus pour leur capacité à créer jusqu’à cinq fois plus d’emplois par dollar investi que les combustibles fossiles, tout en soutenant les économies locales et en protégeant les écosystèmes vitaux. Le Groupe de la Banque Mondiale soutient activement des initiatives comme le projet Nuru, qui vise à développer le plus grand mini-réseau du continent pour fournir de l’électricité abordable et durable à plus de 28 000 foyers et entreprises dans l’Est de la RDC, avec des plans d’expansion pour atteindre cinq millions de personnes d’ici 2025. Le Pacte Énergétique National du gouvernement vise à augmenter l’accès à l’électricité à 62 % d’ici 2030, un objectif qui dépend fortement du développement de ces diverses sources d’énergie.
De plus, la RDC est le plus grand producteur mondial de cobalt, un composant essentiel pour les batteries des véhicules électriques et d’autres technologies cruciales pour la transition énergétique mondiale. Cela positionne la RDC comme un acteur clé dans le virage mondial vers une énergie plus propre.
Le défi stratégique pour la RDC consiste à gérer le développement de ses hydrocarbures tout en exploitant simultanément son vaste potentiel d’énergies renouvelables et ses ressources minérales pour un avenir durable. Les discussions autour de la transition énergétique, comme soulignées dans les forums régionaux , mettent en évidence la nécessité pour les producteurs africains de pétrole et de gaz de trouver des solutions qui atténuent l’impact de cette transition sur leur développement durable et leur croissance économique. Investir dans les énergies renouvelables et tirer parti de ses réserves de cobalt peut réduire la dépendance du pays aux combustibles fossiles, atténuer les dommages environnementaux et créer une économie plus diversifiée et résiliente. Cette approche permettrait non seulement d’aligner la RDC sur les objectifs climatiques mondiaux, mais aussi d’assurer une prospérité à long terme moins vulnérable à la volatilité des prix des matières premières et plus inclusive dans ses bénéfices, dépassant le modèle extractif traditionnel.
Conclusion
Le secteur pétrolier et gazier de la République Démocratique du Congo présente un paysage complexe, caractérisé par un immense potentiel inexploité, une production actuelle modeste et des défis significatifs. Le pays dispose de réserves de pétrole substantielles, bien que largement non prouvées, estimées entre 5 et 22 milliards de barils, ainsi que de ressources gazières uniques et vastes, notamment le méthane du Lac Kivu. La production pétrolière actuelle, d’environ 19 000 barils par jour, ne représente qu’une fraction de l’objectif ambitieux du gouvernement de 500 000 barils par jour d’ici cinq ans, soulignant la nécessité d’investissements massifs et d’une exploration approfondie. De même, la production de gaz reste minimale malgré des réserves considérables, ce qui met en évidence un besoin crucial d’infrastructures de monétisation pour répondre aux graves déficits énergétiques nationaux.
Le cadre institutionnel, dirigé par le Ministère des Hydrocarbures et la SONAHYDROC, reflète le double rôle de l’État en tant que régulateur et acteur commercial. Bien que les récentes réformes juridiques visent à moderniser le secteur et à affirmer le contrôle national par le biais de droits contractuels et d’une participation étatique obligatoire, leur application efficace et transparente est cruciale pour attirer et retenir les investissements étrangers. L’engagement de la RDC envers l’Initiative pour la Transparence dans les Industries Extractives (ITIE) est une étape positive vers l’amélioration de la transparence, la lutte contre la corruption et la promotion de la responsabilité publique, ce qui peut améliorer considérablement le climat d’investissement.
Sur le plan économique, le secteur extractif demeure le principal moteur de la croissance du PIB et des recettes de l’État, mais cette forte dépendance expose également le pays à la volatilité des prix mondiaux des matières premières et limite la création directe d’emplois. Cela souligne l’impératif de la diversification économique et de politiques de contenu local robustes. Des défis majeurs persistent, notamment de graves déficits infrastructurels qui entravent l’efficacité des opérations et le développement économique général. Il est crucial de noter que l’expansion des activités d’hydrocarbures, en particulier dans des zones écologiquement sensibles comme la forêt tropicale du Bassin du Congo et les tourbières, pose des menaces importantes à la biodiversité et à la stabilité climatique mondiale, suscitant une forte opposition de la part des organisations environnementales et des communautés locales. Les impacts sociaux, y compris les craintes de pollution, de déplacement et d’aggravation des conflits, exigent des évaluations rigoureuses des impacts sociaux et un partage équitable des bénéfices. Les préoccupations omniprésentes concernant la gouvernance et la corruption compliquent davantage la situation, risquant le détournement des revenus potentiels et sapant la confiance du public.
À l’avenir, le secteur des hydrocarbures de la RDC se trouve à un moment charnière. La pleine réalisation de son potentiel exige non seulement des investissements étrangers substantiels, mais aussi un engagement inébranlable à renforcer la gouvernance, à assurer la protection de l’environnement et à atténuer les impacts sociaux. La priorité donnée aux investissements dans la monétisation du gaz pour les besoins énergétiques nationaux, parallèlement au développement de son vaste potentiel d’énergies renouvelables (hydroélectricité, solaire) et à la valorisation de ses ressources minérales critiques comme le cobalt, offre une voie vers un avenir économique plus diversifié, résilient et durable. Le succès de la RDC dans la transformation de sa richesse naturelle en un développement humain généralisé dépendra de sa capacité à naviguer dans ces complexités avec transparence, responsabilité et une vision à long terme qui équilibre les impératifs économiques avec la gestion environnementale et l’équité sociale.