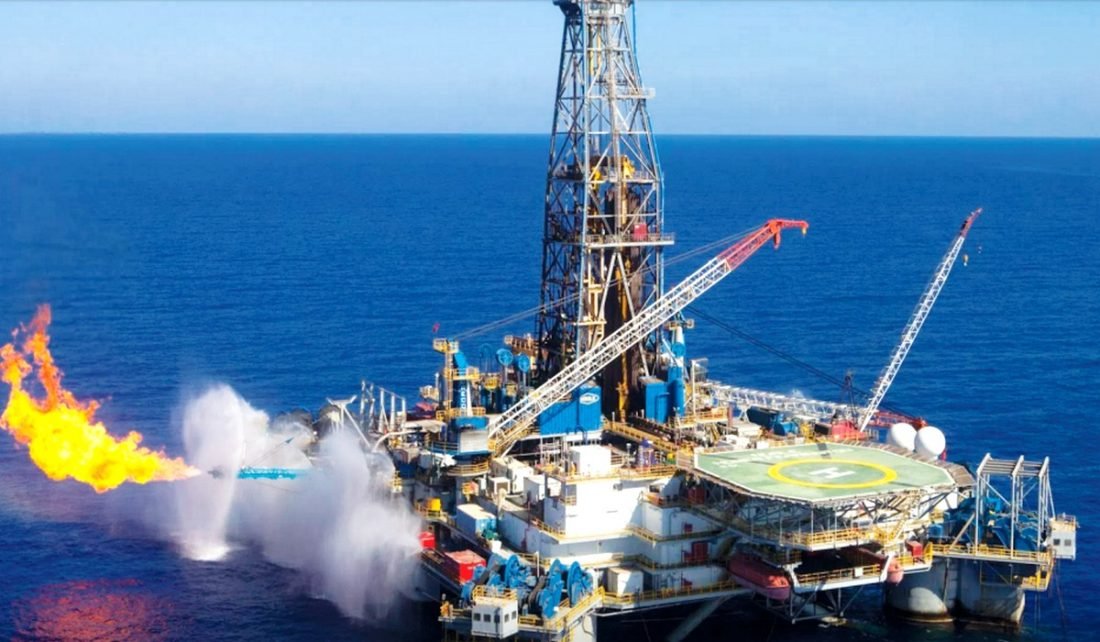

La Mauritanie, pays d’Afrique de l’Ouest, se trouve à un moment charnière de son développement énergétique. Historiquement dépendante des importations pour satisfaire ses besoins énergétiques, la nation est désormais prête à transformer son paysage économique grâce à d’importantes découvertes de gisements de gaz naturel. Alors que le pétrole a joué un rôle limité et déclinant, le gaz naturel émerge comme un pilier central de sa stratégie énergétique, avec des projets majeurs en cours de développement et des ambitions audacieuses en matière d’hydrogène vert. Cette analyse approfondie examine l’état actuel du secteur pétrolier et gazier en Mauritanie, ses projets phares, le cadre réglementaire qui le régit, son impact socio-économique, ainsi que les défis, les risques et les opportunités d’investissement qui se dessinent pour l’avenir.
I. Contexte Énergétique et Potentiel en Hydrocarbures
Le paysage énergétique mauritanien est en pleine mutation, caractérisé par une dépendance historique aux importations et une nouvelle ère d’abondance gazière.
A. Pétrole : Un Rôle Historique, une Production Minimale Actuelle
Le secteur pétrolier mauritanien a connu une brève période de production, mais son rôle est désormais marginal. Les réserves prouvées de pétrole du pays étaient estimées à 20 millions de barils en 2016, le classant au 83e rang mondial. La découverte du champ de Chinguetti en 2001 a marqué une étape importante, ouvrant la voie à l’exploration offshore.
Cependant, la production pétrolière a été minimale ou a cessé complètement ces dernières années. En 2016, la production était de 4 836 barils par jour (b/j). Néanmoins, la production de pétrole brut s’est arrêtée en 2017 après le démantèlement du champ de Chinguetti. Des données plus récentes de janvier 2023 indiquent une production de 0 baril par jour , une tendance confirmée par l’EIA avec 0 Mb/j pour 2024. La consommation de pétrole de la Mauritanie s’élevait à 17 000 b/j en 2016, entraînant un déficit quotidien de 12 164 b/j. Le pays a importé 1,9 million de tonnes de produits pétroliers en 2022 et reste presque entièrement dépendant des importations pour son énergie. L’unique raffinerie du pays à Nouadhibou fonctionne bien en deçà de sa capacité et a même cessé ses opérations en 2000 , soulignant les lacunes en matière de raffinage domestique.
Le gouvernement encourage le développement du secteur pétrolier et gazier onshore, notamment dans le bassin de Taoudenni, où des indicateurs suggèrent la présence de réserves, bien que les puits forés n’aient pas encore donné de résultats probants.
Les données disponibles mettent en évidence que le pétrole n’est pas, et ne devrait pas être, un moteur significatif de l’économie mauritanienne ou de son secteur énergétique à l’avenir. La production est quasi inexistante, et le pays dépend fortement des importations pour sa consommation domestique. Cette situation contraste fortement avec les perspectives prometteuses du gaz naturel, indiquant un déplacement décisif de l’attention stratégique.
B. Potentiel Gazier : Une Étoile Montante
Le potentiel en gaz naturel de la Mauritanie est jugé transformateur. Alors que les données de 2017 faisaient état de 1 billion de pieds cubes (Tcf) de réserves prouvées de gaz , des découvertes plus récentes ont considérablement augmenté ces estimations. Le champ de BirAllah, par exemple, est estimé contenir à lui seul 80 Tcf de gaz , dépassant même le champ GTA. Les réserves totales de gaz sont estimées à 1 400 milliards de mètres cubes (environ 50 Tcf) , et le champ Greater Tortue Ahmeyim (GTA) recèle environ 15 Tcf. Le champ « Hmeimim » est estimé à plus de 450 milliards de mètres cubes.
Avec ces vastes réserves, la Mauritanie est sur le point de devenir un acteur majeur de l’industrie gazière mondiale et un producteur de premier plan en Afrique. Les experts estiment qu’elle pourrait devenir le troisième exportateur de gaz du continent africain, après le Nigeria et l’Algérie.
Cette augmentation spectaculaire des estimations de réserves de gaz, en contraste frappant avec les chiffres antérieurs, signale une réévaluation fondamentale du potentiel gazier de la Mauritanie. Il ne s’agit pas d’une simple croissance incrémentielle, mais d’un changement de paradigme dans la compréhension de la richesse en ressources du pays. Cette « renaissance » des réserves de gaz signifie que la position de la Mauritanie sur le marché mondial de l’énergie a été fondamentalement améliorée. Cela transforme le pays d’un acteur mineur en un exportateur régional potentiellement dominant, attirant un intérêt et des investissements internationaux considérables.
Voici un aperçu des principaux champs gaziers découverts :
- Champ de BirAllah : Découvert en 2015 , il recèle environ 80 Tcf de gaz. Il est considéré comme un gisement de classe mondiale en termes de volume et de qualité, avec une faible teneur en CO2. Le contrat de la Mauritanie avec BP pour son exploitation a pris fin en mai 2024, et le gouvernement recherche activement de nouveaux partenaires de développement.
- Champ de Hmeimim : Considéré comme l’un des champs conjoints les plus importants au monde, avec des réserves estimées à plus de 450 milliards de mètres cubes de gaz. Il est en cours de développement par BP et Kosmos Energy.
- Champ de Banda : Découvert en 2002 , il dispose de réserves exploitables estimées à 1,2 Tcf. Initialement considéré comme déclassé , des efforts récents visent à le relancer. Bien qu’un projet de terminal GNL de New Fortress Energy basé sur Banda ait été présumé abandonné en août 2023 , la Mauritanie a récemment signé un contrat avec Taqa Arabia Co. Gas Consortium pour développer le champ de Banda , ce qui indique un regain d’intérêt pour sa monétisation.
Le tableau suivant récapitule les réserves prouvées de pétrole et de gaz en Mauritanie :
Tableau 1 : Réserves Prouvées de Pétrole et de Gaz en Mauritanie (Estimations Clés)
| Ressource | Réserves Estimées (Unités) | Année de Référence / Notes | Source(s) |
| Pétrole | 20 millions de barils | Prouvées (2016) | |
| Gaz Naturel (Prouvées) | 1 Tcf | Prouvées (2017) | |
| Gaz Naturel (BirAllah) | 80 Tcf | Estimées | |
| Gaz Naturel (GTA) | ~15 Tcf | Estimées | |
| Gaz Naturel (Hmeimim) | 450 milliards de m³ | Estimées | |
| Gaz Naturel (Banda) | 1.2 Tcf | Estimées exploitables | |
| Gaz Naturel (Total) | 1400 milliards de m³ (~50 Tcf) | Estimées |
Le tableau suivant illustre les statistiques clés de production et de consommation pétrolière, soulignant la dépendance aux importations :
Tableau 2 : Statistiques Clés de Production et de Consommation Pétrolière (2016-2024)
| Indicateur | 2016 (b/j) | 2017 (b/j) | Jan 2023 (b/j) | 2024 (Mb/j) | Notes | Source(s) |
| Production Pétrolière | 4 836 | 0 | 0 | 0 | Arrêt de production après Chinguetti | |
| Consommation Pétrolière | 17 000 | N/A | N/A | N/A | Fortement dépendante des importations | |
| Déficit Quotidien | -12 164 | N/A | N/A | N/A | ||
| Importations (produits pétroliers) | N/A | N/A | N/A | 1.9 Mt (2022) |
II. Projets Majeurs de Développement Gazier
Les projets gaziers sont au cœur de la stratégie énergétique de la Mauritanie, avec le projet transfrontalier GTA en tête de file et le gisement de BirAllah offrant un potentiel considérable.
A. Projet Greater Tortue Ahmeyim (GTA)
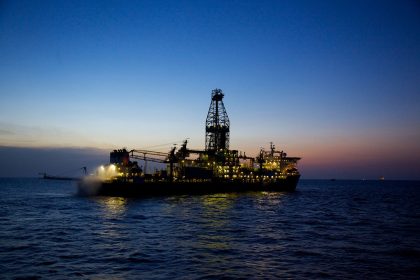
Le projet Greater Tortue Ahmeyim (GTA) est un projet de gaz naturel liquéfié (GNL) offshore situé à la frontière maritime entre la Mauritanie et le Sénégal, dans des eaux d’une profondeur allant jusqu’à 2 km, ce qui en fait le projet offshore le plus profond d’Afrique à ce jour. Les ressources totales de gaz dans le champ sont estimées à environ 15 Tcf.
Le projet est développé conjointement par BP, qui en est l’opérateur avec une participation de 56 %, Kosmos Energy (27 %), la Société des Pétroles du Sénégal (Petrosen, 10 %) et la Société Mauritanienne des Hydrocarbures (SMHPM, 7 %).
Le projet a franchi une étape importante avec le début sécurisé de l’écoulement du gaz des puits vers son navire flottant de production, de stockage et de déchargement (FPSO) en janvier 2025, marquant le début de la prochaine phase de mise en service. Le navire FLNG Gimi est arrivé sur le site en janvier 2024 , et l’unité FLNG Gimi de Golar LNG a atteint sa date d’opérations commerciales (COD) le 10 juillet 2025, dans le cadre d’un accord de location-exploitation de 20 ans. La phase 1 devrait produire environ 2,3 millions de tonnes de GNL par an (mtpa) , avec des plans pour atteindre 2,7 mtpa. Le FPSO est conçu pour traiter plus de 500 millions de pieds cubes de gaz par jour.
La phase 2 du projet est actuellement en phase d’ingénierie d’avant-projet détaillé (FEED), avec une première production de gaz prévue pour 2026. La décision finale d’investissement (FID) pour la phase 2 était initialement attendue fin 2022 ou début 2023 et est désormais prévue pour 2025. Elle devrait avoir une capacité de 2,5 à 3 mtpa et utilisera une structure à base gravitaire (GBS).
Le projet GTA devrait générer environ 19 milliards de dollars de revenus pour le gouvernement mauritanien au cours des trois prochaines décennies. Il a déjà créé plus de 3 000 emplois locaux pendant la phase de construction et devrait générer 500 emplois directs pendant les opérations. Le projet comprend également des programmes d’investissement social axés sur la santé communautaire, le développement économique, la sensibilisation environnementale et l’éducation, y compris un programme de formation d’apprentis.
La mise en service réussie de la phase 1 du projet GTA, malgré les défis importants rencontrés (financiers, technologiques, environnementaux et de gouvernance) , démontre la résilience du projet et l’engagement de ses partenaires et des gouvernements hôtes. Cette réalisation réduit considérablement les risques du projet, transformant les revenus projetés en une réalité tangible. Elle signale l’émergence de la Mauritanie en tant qu’exportateur de GNL crédible, renforçant la confiance des investisseurs pour les phases futures et d’autres initiatives.
B. Champ Gazier de BirAllah
Le champ de BirAllah, découvert en 2015 par Kosmos Energy, est estimé contenir entre 50 et 80 Tcf de gaz. Il est considéré comme un gisement de classe mondiale en raison de son volume, de ses propriétés de réservoir de haute qualité et de sa faible teneur en dioxyde de carbone.
En mai 2024, le gouvernement mauritanien a choisi de ne pas renouveler le contrat de BP pour l’exploitation de BirAllah, malgré l’intérêt de BP à le prolonger pour des études de faisabilité supplémentaires. La Mauritanie recherche désormais activement un nouveau partenaire de développement pour le projet , dans le but d’initier directement les travaux de développement. La décision finale d’investissement (FID) était prévue pour 2025, avec un début de production en 2028.
Le champ de BirAllah a le potentiel de devenir un hub GNL indépendant, promettant de stimuler considérablement l’économie mauritanienne et de renforcer son statut de producteur de gaz. Les estimations initiales suggèrent qu’il pourrait produire jusqu’à 4 milliards de pieds cubes de gaz par jour et jusqu’à 10 millions de tonnes de gaz naturel liquéfié par an.
La décision du gouvernement de ne pas renouveler le contrat de BP pour BirAllah et de rechercher activement de nouveaux partenaires pour un gisement d’une telle ampleur est un signal fort. Cette approche n’indique pas un échec du projet, mais plutôt une démarche stratégique délibérée. Elle suggère que la Mauritanie est confiante dans la valeur du champ et vise à obtenir des conditions plus favorables, potentiellement un développement plus rapide ou une participation nationale accrue. Cette approche proactive du gouvernement mauritanien, probablement menée par le Ministère du Pétrole, de l’Énergie et des Mines et la SMHPM, témoigne d’une position plus affirmée dans la gestion de ses ressources naturelles. Bien qu’elle introduise une période temporaire d’incertitude concernant le nouveau partenaire et la FID, elle représente également une opportunité significative pour d’autres compagnies pétrolières internationales (CPI) d’accéder à un actif de classe mondiale sous des conditions potentiellement révisées. Cela souligne l’engagement de la Mauritanie à maximiser les bénéfices nationaux de sa richesse en hydrocarbures.
C. Autres Initiatives et Projets d’Exploration
Outre les projets GTA et BirAllah, la Mauritanie poursuit d’autres initiatives d’exploration et de développement. Le champ gazier de Banda, découvert en 2002 , était initialement considéré comme déclassé. Cependant, la Société Mauritanienne des Hydrocarbures (SMH) recherche activement de nouveaux investisseurs pour ce champ. Bien qu’un projet de terminal GNL de New Fortress Energy basé sur Banda ait été présumé abandonné en août 2023 , la Mauritanie a récemment signé un contrat avec Taqa Arabia Co. Gas Consortium pour développer le champ de Banda , ce qui indique des efforts renouvelés pour monétiser ses 1,2 Tcf de réserves exploitables estimées.
L’intérêt pour l’énergie offshore mauritanienne a explosé depuis 2014. Trois grandes compagnies pétrolières et gazières mondiales explorent des opportunités, et 22 blocs offshore restent ouverts aux négociations. Le gouvernement est ouvert aux offres non sollicitées et se prépare à mettre aux enchères 15 blocs offshore. La Mauritanie a également signé un accord en 2024 avec PGS pour acquérir des données sismiques pour l’exploration dans les bassins onshore et offshore.
Malgré l’attention portée à GTA et BirAllah, les efforts continus pour relancer Banda et la disponibilité de nombreux blocs offshore signalent un engagement plus large et soutenu en faveur de l’exploration et du développement des hydrocarbures. L’ouverture du gouvernement aux offres non sollicitées et à l’acquisition de nouvelles données indique une approche proactive pour attirer davantage d’investissements. La Mauritanie ne mise pas tout sur un seul projet. L’intérêt renouvelé pour Banda et la promotion active de nouveaux blocs d’exploration suggèrent une stratégie visant à construire un portefeuille gazier diversifié, garantissant des flux de production et de revenus à long terme. Cet élan d’exploration soutenu, associé à l’engagement actif du gouvernement, renforce l’attractivité globale du secteur énergétique mauritanien pour les investisseurs internationaux.
Le tableau suivant présente les projets gaziers majeurs en Mauritanie :
Tableau 3 : Projets Gazières Majeurs en Mauritanie : Réserves et Statut Actuel
| Projet / Champ | Réserves Estimées (Unités) | Partenaires Clés | Statut Actuel | Source(s) |
| Greater Tortue Ahmeyim (GTA) | ~15 Tcf | BP (opérateur), Kosmos Energy, Petrosen, SMHPM | Phase 1 : Début de l’écoulement du gaz (Jan 2025), COD (Juillet 2025). Phase 2 : FID prévue 2025. | |
| BirAllah | 50-80 Tcf | Anciennement BP, Kosmos Energy. Recherche de nouveaux partenaires. | Contrat BP non renouvelé (Mai 2024). Recherche active de nouveau partenaire. FID prévue 2025, production 2028. | |
| Hmeimim | 450 milliards de m³ | BP, Kosmos Energy | En développement. | |
| Banda | 1.2 Tcf | SMH, Taqa Arabia Co. Gas Consortium | Efforts de relance en cours, contrat signé avec Taqa Arabia. |
III. Cadre Réglementaire, Institutionnel et Infrastructures
Le développement du secteur énergétique mauritanien est soutenu par un cadre institutionnel et législatif en évolution, ainsi que par des investissements stratégiques dans les infrastructures.
A. Gouvernance et Institutions Clés
Le Ministère du Pétrole, de l’Énergie et des Mines (MPME) est l’organe gouvernemental central chargé d’élaborer et de mettre en œuvre la politique gouvernementale dans les secteurs du pétrole, de l’énergie et des mines. Ses responsabilités incluent la définition de la politique nationale sur les hydrocarbures bruts, la promotion de l’exploration, la gestion des zones prospectives, le développement des ressources, et la supervision de la production, de l’importation, de l’exportation, du transport, du stockage et de la commercialisation des hydrocarbures. Il est également responsable de la définition et de la mise en œuvre de la politique minière et de la promotion de la recherche géologique.
La Société Mauritanienne des Hydrocarbures (SMHPM), souvent appelée SMH, est la compagnie pétrolière nationale. Elle aspire à être une compagnie pétrolière nationale intégrée, d’excellence technique, performante et engagée, agissant de manière éthique et responsable dans la recherche, la production et la valorisation des ressources d’hydrocarbures au profit de la nation mauritanienne. La SMHPM détient une participation dans tous les blocs sous licence et est un partenaire clé dans le projet GTA. Son département aval gère le stockage et la livraison des produits pétroliers dans la zone sud, avec des dépôts à Nouakchott.
B. Législation et Politiques Sectorielles
L’État mauritanien, en tant que propriétaire des gisements d’hydrocarbures, promeut leur découverte et leur production dans le cadre de la Loi n° 2010-033 du 20 juillet 2010 sur les hydrocarbures. Des contrats d’exploration-production (PSC) sont signés, autorisant les contractants à mener des opérations pétrolières de manière exclusive dans des périmètres définis. Ces contrats définissent les coûts pétroliers et la durée des autorisations d’exploration et d’exploitation. En 2022, la Mauritanie a conclu un PSC avec BP et Kosmos Energy pour le champ gazier de BirAllah, valable 30 mois, le gouvernement mauritanien conservant une participation de 29 %.
En matière de réglementation environnementale, la Mauritanie a adopté un projet de décret établissant des règles sur le torchage et l’éventage du gaz, conformément à la Loi sur les Hydrocarbures 2010-033, qui interdit le torchage sauf exemptions spécifiques. Les exemptions ne sont autorisées que dans des situations d’urgence ou pour des opérations définies dans les études d’impact environnemental (EIE) et les programmes de gestion environnementale. Cela témoigne d’un engagement à s’aligner sur les tendances mondiales en matière d’énergie durable.
Les politiques de contenu local sont également une priorité. Le gouvernement mauritanien privilégie l’implication locale dans les projets, notamment autour du port de N’Diago. La promotion de l’expertise locale est continue , et le projet GTA a généré plus de 3 000 emplois locaux pendant la construction et a engagé environ 300 entreprises locales. Airswift, un fournisseur international de main-d’œuvre, est le premier dans le pays et le fournisseur exclusif de solutions de main-d’œuvre pour le projet Tortue et ExxonMobil, recrutant des spécialistes techniques et proposant des programmes de formation.
L’existence d’une loi spécifique sur les hydrocarbures, les responsabilités détaillées du MPME et de la SMHPM, et le récent décret sur le torchage du gaz indiquent une évolution vers un cadre réglementaire plus mature et sophistiqué. L’accent mis sur les réglementations environnementales et le contenu local démontre un engagement envers un développement responsable des ressources et la maximisation de la valeur ajoutée dans le pays. Cela crée un environnement d’exploitation plus prévisible et potentiellement plus avantageux pour l’État et les partenaires internationaux, favorisant une durabilité à long terme.
C. Infrastructures Pétrolières et Gazières
Les capacités de raffinage et de stockage de la Mauritanie sont limitées. L’unique raffinerie de Nouadhibou fonctionne bien en deçà de sa capacité et a cessé ses opérations en 2000. Le gouvernement vise à construire une nouvelle raffinerie et à étendre la capacité de stockage des produits pétroliers à Nouakchott de 150 000 tonnes métriques (MT), ainsi qu’à réhabiliter la capacité de stockage actuelle de 300 000 MT à Nouadhibou. Un projet d’extension du dépôt portuaire de Nouakchott a débuté en juin 2022, augmentant sa capacité de 38 % d’ici fin 2023.
Le développement des infrastructures portuaires est crucial pour l’exportation et l’importation. La ville portuaire de Nouadhibou est ciblée pour devenir un hub régional en raison de l’activité pétrolière croissante. Elle dispose de deux postes d’amarrage pour le fret général, d’un terminal de minerai de fer et d’un poste d’amarrage pour pétroliers. Le port de Nouakchott, qui gère 96 % des importations et exportations de la Mauritanie , fait l’objet d’une expansion significative, y compris un nouveau terminal à conteneurs et pétrolier dans le cadre d’un accord de concession de 30 ans. La première phase du terminal à conteneurs a commencé ses opérations en avril 2022.
Le secteur mauritanien du transport de produits pétroliers raffinés est confronté à des lacunes substantielles. La Banque Mondiale soutient un projet visant à analyser le secteur actuel du transport et à élaborer un plan directeur pour son amélioration, y compris des recommandations pour les réglementations et les approches visant à encourager l’investissement privé. Le développement d’une opération de midstream, y compris une centrale électrique au gaz d’une capacité de 180 MW dans le cadre d’un accord de producteur d’énergie indépendant (IPP), est une priorité.
Bien que des infrastructures inadéquates aient historiquement représenté un défi , elles constituent désormais un domaine majeur de développement actif et une opportunité d’investissement significative. L’accent stratégique mis sur la transformation de Nouadhibou en un hub régional et l’expansion de la capacité portuaire de Nouakchott sont essentiels pour monétiser efficacement les exportations de gaz et soutenir une croissance industrielle plus large. Cela indique que le gouvernement est conscient de ces goulots d’étranglement et travaille activement à créer les fondations physiques nécessaires à ses ambitions énergétiques.
IV. Impact Économique et Social du Secteur
Le secteur extractif est un moteur économique majeur pour la Mauritanie, avec des projections de revenus gaziers qui pourraient transformer le paysage financier et social du pays.
A. Contribution Macroéconomique
Le secteur extractif est une pierre angulaire de l’économie mauritanienne, représentant 18,91 % du PIB et 76,28 % des exportations totales en 2023. L’exploitation minière (minerai de fer, or, cuivre) domine actuellement ce secteur.
Le projet GTA devrait à lui seul générer 19 milliards de dollars de revenus pour le gouvernement au cours des trois prochaines décennies. La production de gaz devrait générer environ 500 millions de dollars de revenus annuels entre 2024 et 2051. Ces revenus supplémentaires devraient réduire le déficit budgétaire à 2 % du PIB en 2024 et 1,6 % en 2025.
Les données disponibles soulignent l’immense potentiel de revenus du gaz, en particulier du projet GTA. Les projections de 19 milliards de dollars sur 30 ans et de 500 millions de dollars par an sont des chiffres substantiels par rapport au PIB actuel de la Mauritanie. Cela représente un changement majeur pour les finances publiques. Le début de la production de gaz marque une transformation significative du paysage fiscal mauritanien. Ces nouveaux revenus offrent une opportunité sans précédent de réduire les déficits budgétaires, de financer les investissements publics et potentiellement d’accélérer la transformation structurelle, en s’éloignant d’une dépendance excessive aux industries extractives traditionnelles. Le défi consistera à assurer une gestion transparente et efficace de ces fonds pour éviter le « mal hollandais » et maximiser les bénéfices pour le développement général.
Le tableau suivant illustre la contribution économique du secteur extractif en Mauritanie :
Tableau 4 : Contribution Économique du Secteur Extractif en Mauritanie (2023)
| Indicateur Économique | Pourcentage (%) | Source(s) |
| Contribution au PIB | 18,91 % | |
| Contribution aux Exportations | 76,28 % | |
| Contribution aux Revenus Gouvernementaux | 22,73 % | |
| Contribution à l’Emploi | 5,83 % |
B. Emploi et Développement des Compétences
Le projet GTA a généré plus de 3 000 emplois locaux pendant la construction et devrait créer 500 emplois directs pendant les opérations. Le secteur extractif a contribué à 5,83 % de l’emploi en 2023. Airswift, un fournisseur international de main-d’œuvre, recrute des spécialistes techniques dans divers rôles (ingénierie, géosciences, opérations, HSE, contrôle qualité) pour les projets pétroliers et gaziers en Mauritanie.
Le projet GTA comprend un programme d’investissement social de plusieurs millions de dollars axé sur la santé communautaire, le développement économique, la sensibilisation environnementale et l’éducation. Un programme de formation d’apprentis vise à développer les talents locaux, avec 47 apprentis techniciens en préparation pour devenir opérateurs offshore. Le projet portuaire de Nouakchott soutient également la formation professionnelle, avec des étudiants fabriquant des uniformes pour le terminal.
L’accent mis sur la création d’emplois locaux, la formation professionnelle et la présence de fournisseurs de main-d’œuvre spécialisés indique une reconnaissance que l’impact du secteur énergétique va au-delà des revenus directs. Le projet DREAM de la Banque Mondiale soutient également le renforcement des capacités institutionnelles et le développement de la main-d’œuvre, y compris pour les femmes. La Mauritanie poursuit activement une stratégie visant à garantir que les bénéfices de son secteur énergétique se traduisent par le développement du capital humain et une amélioration sociale plus large. Cet accent sur le contenu local et le transfert de compétences est crucial pour construire une industrie domestique durable, réduire le taux de chômage élevé des jeunes et prévenir la « malédiction des ressources » en favorisant une main-d’œuvre qualifiée capable de contribuer à la diversification économique.
C. Stratégie de Diversification Économique
Le modèle de croissance de la Mauritanie est largement basé sur les ressources extractives, avec une diminution de la part de l’industrie manufacturière dans le PIB et une contraction de l’agriculture. Cette dépendance excessive rend l’économie vulnérable aux fluctuations des prix des matières premières et aux chocs climatiques. Le risque de « mal hollandais » est reconnu.
Pour accélérer la transformation structurelle et éviter le « mal hollandais », la Mauritanie doit réorienter les revenus gaziers vers la diversification de l’économie, le développement des chaînes de valeur locales et des infrastructures, l’amélioration du climat des affaires, le renforcement du capital humain et l’accélération de la numérisation. Le gouvernement encourage davantage le développement de son secteur pétrolier et gazier onshore et vise à étendre les industries pétrochimique et d’hydrogène vert.
La conscience du « mal hollandais » et les stratégies explicites visant à réorienter les revenus gaziers vers la diversification démontrent une approche proactive de la gestion des pièges potentiels d’un boom des ressources. L’accent mis sur le développement des chaînes de valeur locales, des infrastructures et du capital humain, parallèlement à la promotion de la pétrochimie et de l’hydrogène vert, indique une stratégie à plusieurs volets. La Mauritanie ne se contente pas de célébrer sa nouvelle richesse gazière, mais planifie stratégiquement de l’utiliser comme catalyseur d’une transformation économique plus large. Cette approche prospective, si elle est mise en œuvre avec succès, pourrait atténuer les défis historiques des économies dépendantes des ressources et construire une base économique plus résiliente et diversifiée à long terme.
V. Défis, Risques et Opportunités d’Investissement
Le chemin de la Mauritanie vers la prospérité énergétique est jalonné de défis et de risques, mais aussi d’opportunités d’investissement prometteuses.
A. Défis et Risques Majeurs
La croissance du PIB de la Mauritanie est considérablement exposée aux fluctuations des prix mondiaux des matières premières minérales , et son économie est vulnérable aux changements des prix des produits de base. Le projet GTA a été confronté à des retards importants dus à la pandémie de COVID-19, à des problèmes techniques et à des retraits d’entrepreneurs , soulignant la complexité des mégaprojets. Les retards dans le lancement du GTA restent un risque majeur pour les prévisions économiques.
La détérioration des conditions de sécurité au Sahel pourrait entraîner un afflux de réfugiés et décourager les investissements directs étrangers. L’instabilité régionale est un risque général. Une mauvaise gouvernance, y compris des niveaux élevés de corruption et l’absence de procédures d’insolvabilité, peut décourager les investissements nationaux et étrangers. Des défis persistent dans l’environnement des affaires. Enfin, la Mauritanie est vulnérable aux chocs climatiques, qui menacent la productivité agricole et les infrastructures, exacerbant la pauvreté.
Plusieurs sources identifient un éventail de risques systémiques pour la Mauritanie, au-delà du seul secteur énergétique. Ceux-ci incluent des facteurs économiques (volatilité des prix des matières premières, retards de projets), de gouvernance (corruption), sociaux (pauvreté, chômage) et environnementaux (chocs climatiques, stocks de poissons). Bien que le secteur énergétique offre d’immenses opportunités, les investisseurs et les décideurs politiques doivent reconnaître et aborder ces risques systémiques sous-jacents. Le succès des ambitions énergétiques de la Mauritanie est lié à sa capacité à gérer ces défis plus larges, nécessitant une gouvernance solide, des stratégies de diversification et des mesures de renforcement de la résilience. La description de la Mauritanie comme un « État fragile » souligne la nécessité d’une approche holistique du développement.
B. Opportunités d’Investissement et Perspectives Futures
Le gouvernement mauritanien se prépare à mettre aux enchères 15 blocs offshore et est ouvert aux offres non sollicitées. Cela signifie des opportunités continues pour de nouveaux entrants dans l’exploration d’hydrocarbures.
La Mauritanie a l’intention de produire de l’électricité à grande échelle à partir du gaz pour alimenter ses pôles miniers (SNIM, SOMELEC, Kinross Gold Corporation) avec une électricité fiable et à faible coût. Cette transition vers une production d’électricité basée sur le gaz naturel, plus propre, s’aligne sur les tendances mondiales en matière d’énergie durable.
Le pays a une stratégie ambitieuse en matière d’hydrogène vert, visant 1,5 % du marché mondial de l’hydrogène et 1 % du marché mondial de l’acier vert d’ici 2050. Les projets clés incluent le projet AMAN de 40 milliards de dollars (30 GW d’énergie solaire et éolienne, 1,7 million de tonnes d’hydrogène vert par an) et le projet Nour de Chariot (10 GW). Le pays a adopté une loi sur l’hydrogène vert et est soutenu par le projet DREAM de la Banque Mondiale.
La Mauritanie se positionne activement comme un hub énergétique régional, en particulier dans les énergies renouvelables et le gaz naturel. L’événement MSGBC Oil, Gas & Power, organisé à Nouakchott, démontre cette ambition.
La poursuite simultanée et agressive du développement du gaz naturel (GTA, BirAllah, Banda) et d’une stratégie très ambitieuse en matière d’hydrogène vert (AMAN, Nour, Loi sur l’hydrogène vert) est une caractéristique frappante de la politique énergétique mauritanienne. Le plan d’utilisation du gaz pour la production d’électricité domestique, en particulier pour les opérations minières à forte consommation d’énergie, suggère une approche pragmatique où le gaz sert de « carburant de transition » et de générateur de revenus. La Mauritanie ne choisit pas entre les combustibles fossiles et les énergies renouvelables, mais adopte une transition énergétique à double voie. Le gaz assure la sécurité énergétique immédiate et génère des revenus pour le développement national, pouvant potentiellement financer les investissements massifs nécessaires à l’hydrogène vert. Cette stratégie intégrée vise à maximiser à la fois les gains économiques à court terme et le leadership en matière d’énergie durable à long terme, positionnant la Mauritanie comme une destination d’investissement unique dans le paysage énergétique mondial en évolution.
Le tableau suivant présente les projets stratégiques d’hydrogène vert en Mauritanie :
Tableau 5 : Projets Stratégiques d’Hydrogène Vert en Mauritanie : Capacités et Objectifs
| Projet / Initiative | Partenaires Clés | Capacité / Objectif | Statut Actuel / Horizon | Source(s) |
| Stratégie Nationale Hydrogène Vert | MPME, AFRY | 1.5% part marché global H2, 1% part marché global acier vert d’ici 2050. Production annuelle 20.1 Mt H2. | Roadmap 2021 | |
| Projet AMAN | CWP Global | 30 GW (solaire/éolien) pour électrolyseurs, 1.7 Mt H2/an. | Projet phare, 40 milliards $. | |
| Projet Nour | Chariot | 10 GW | Initiative clé | |
| Megaton Moon | GreenGo | N/A | Initiative clé | |
| Loi Hydrogène Vert | Gouvernement | Cadre législatif favorable pour l’investissement. | Approuvée récemment | |
| Projet DREAM | Banque Mondiale | Mise en œuvre de la loi H2, soutien aux investissements. | Approuvé (Mars 2025) |
VI. Stratégie Énergétique et Vision à Long Terme
La Mauritanie s’engage dans une stratégie énergétique ambitieuse, visant à assurer sa sécurité énergétique et à se positionner comme un acteur majeur de la transition énergétique mondiale.
A. Ambitions Nationales
La Mauritanie vise l’accès universel à l’électricité dans les zones urbaines et le doublement du taux actuel dans les zones rurales d’ici 2024, avec un accès universel à l’échelle nationale d’ici 2030. Elle cible également 100 % d’accès au GPL dans les zones urbaines et 50 % dans les zones rurales d’ici 2030 pour la cuisson propre.
La vision énergétique de la Mauritanie repose sur la synergie entre les sous-secteurs du gaz, de l’électricité et des mines. Le pays a l’intention de produire de l’électricité à grande échelle à partir du gaz pour alimenter ses pôles miniers avec une électricité fiable et à faible coût , améliorant ainsi la sécurité énergétique et soutenant la croissance industrielle.
La mention explicite de la synergie entre le gaz, l’électricité et l’exploitation minière, ainsi que l’objectif d’accès universel à l’énergie, indiquent une stratégie énergétique nationale holistique. L’utilisation du gaz domestique pour la production d’électricité, en particulier pour les industries à forte consommation d’énergie comme l’exploitation minière, est une démarche stratégique visant à réduire la dépendance aux importations, à diminuer les coûts d’exploitation pour les secteurs économiques clés et à faciliter l’industrialisation. La Mauritanie ne se contente pas de développer un secteur gazier orienté vers l’exportation ; elle utilise ses ressources gazières pour répondre aux besoins énergétiques domestiques fondamentaux et au développement industriel. Cette approche intégrée souligne un engagement à utiliser la richesse des ressources pour la croissance et la stabilité internes, plutôt que pour les seuls revenus externes.
B. Feuille de Route pour l’Hydrogène Vert
La Mauritanie a publié une feuille de route stratégique en 2021 pour faire progresser l’industrie de l’hydrogène à faible émission de carbone. Elle fixe un objectif ambitieux de sécuriser jusqu’à 1,5 % du marché mondial de l’hydrogène et d’atteindre jusqu’à 1 % du marché mondial de l’acier vert d’ici 2050, avec une production d’hydrogène projetée atteignant 20,1 millions de tonnes par an.
La loi sur l’hydrogène vert, récemment approuvée, devrait être un catalyseur majeur, stimulant les investissements. La Mauritanie lance quatre projets d’hydrogène vert avec un potentiel combiné de 85 GW. Le projet phare AMAN, en partenariat avec CWP Global, vise à produire 30 GW d’énergie solaire et éolienne, ce qui pourrait faire de la Mauritanie l’un des principaux producteurs mondiaux. D’autres initiatives clés incluent le projet Nour de Chariot et Megaton Moon de GreenGo. Le projet DREAM de la Banque Mondiale mettra en œuvre la loi sur l’hydrogène vert et attirera les investissements privés.
La feuille de route détaillée, les objectifs ambitieux, les noms de projets spécifiques avec des capacités massives (AMAN, Nour) et la loi pionnière sur l’hydrogène vert démontrent que l’hydrogène vert n’est pas une simple aspiration lointaine, mais une stratégie concrète et activement poursuivie. Le soutien de la Banque Mondiale valide davantage le sérieux de cette entreprise. La Mauritanie se positionne comme un leader mondial dans l’économie émergente de l’hydrogène vert, tirant parti de ses ressources exceptionnelles en énergies renouvelables (solaire, éolien). Cet engagement témoigne d’une vision stratégique à long terme pour le développement durable, visant à diversifier au-delà des combustibles fossiles, à attirer des investissements étrangers massifs, à créer des emplois significatifs et à réaliser une croissance substantielle du PIB. Cela fait de la Mauritanie un cas d’étude convaincant pour la transition énergétique dans les pays en développement riches en ressources.
Les retombées économiques et sociales attendues de la filière hydrogène sont considérables. La feuille de route de l’hydrogène vert devrait stimuler de manière significative l’économie mauritanienne, avec des projections indiquant une augmentation du PIB de 40 à 50 % d’ici 2030 et de 50 à 60 % d’ici 2035. La création d’emplois est une priorité centrale, avec le potentiel de réduire le chômage national de près d’un tiers d’ici 2035. Le projet promet également d’améliorer la sécurité énergétique locale et de fournir de l’eau dessalée.
Conclusion et Recommandations Stratégiques
La Mauritanie se trouve à un carrefour critique, prête à tirer parti de ses vastes ressources en gaz naturel, principalement grâce au projet GTA désormais opérationnel et au champ de BirAllah, d’une importance stratégique, pour stimuler une croissance économique et un développement national sans précédent. Simultanément, la nation se taille un rôle de pionnier sur le marché mondial de l’hydrogène vert, soutenue par des objectifs ambitieux et un cadre législatif favorable. Si des opportunités significatives abondent, des défis tels que la diversification économique, le développement des infrastructures, la gouvernance et les risques de sécurité régionaux persistent.
Pour maximiser les bénéfices du secteur des hydrocarbures et assurer une transition énergétique durable, les recommandations stratégiques suivantes sont formulées :
- Maximiser la valeur du gaz : Assurer une gestion transparente et efficace des revenus gaziers, en allouant une part substantielle aux secteurs non extractifs afin de favoriser la diversification et d’éviter le « mal hollandais ». Poursuivre un engagement proactif dans le développement de BirAllah pour obtenir des partenariats optimaux et accélérer la production.
- Investir dans les infrastructures et le contenu local : Prioriser et accélérer les investissements dans les infrastructures de raffinage, de stockage et de transport afin d’améliorer la valeur ajoutée domestique et de réduire la dépendance aux importations. Renforcer les politiques de contenu local, en mettant l’accent sur le développement des compétences et le transfert de technologie pour assurer un emploi généralisé et construire une industrie énergétique domestique durable.
- Accélérer le développement de l’hydrogène vert : Maintenir l’élan dans la mise en œuvre de la loi sur l’hydrogène vert, attirer davantage d’investissements privés et développer les infrastructures nécessaires. Favoriser les partenariats internationaux pour tirer parti de l’expertise et du financement des projets à grande échelle.
- Renforcer la gouvernance et l’environnement des affaires : Poursuivre les réformes visant à améliorer la gouvernance, à lutter contre la corruption et à renforcer le climat général des affaires afin d’attirer et de retenir les investissements directs étrangers dans tous les secteurs.
- Améliorer la résilience : Développer des stratégies pour atténuer les risques liés à la volatilité des prix des matières premières, aux impacts du changement climatique et aux tensions géopolitiques régionales, assurant ainsi une stabilité et une croissance durables à long terme.