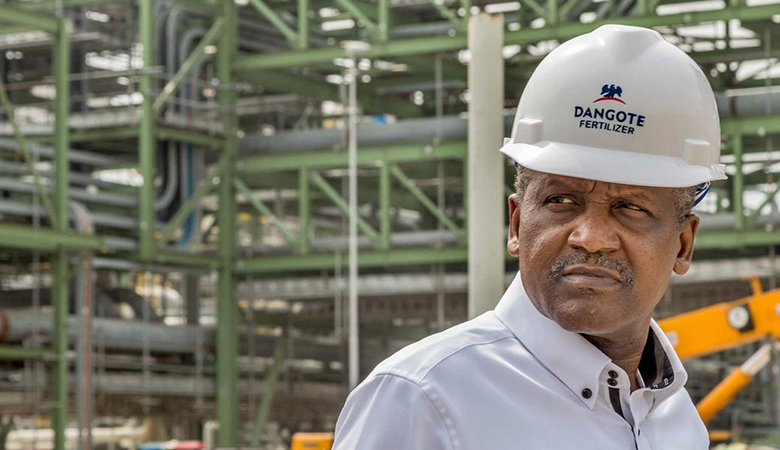

L’Afrique produit des millions de barils de pétrole chaque jour, mais importe encore la majorité de ses carburants. Cette contradiction s’explique par une carte des raffineries incomplète, vieillissante et très inégalement répartie. Un enjeu stratégique pour la souveraineté énergétique du continent.
🗺️ 1. Une carte fragmentée et déséquilibrée
Le continent africain compte environ 45 à 50 raffineries, mais toutes ne sont pas opérationnelles ou pleinement fonctionnelles. On distingue :
- Quelques raffineries majeures, souvent en Afrique du Nord ou australe
- Une majorité de petites unités vieillissantes
- Plusieurs raffineries à l’arrêt ou fonctionnant sous capacité
Carte indicative :
| Pays | Raffinerie principale | Capacité estimée (b/j) | Statut |
|---|---|---|---|
| 🇩🇿 Algérie | Skikda | 335 000 | Active |
| 🇳🇬 Nigeria | Dangote (Lagos) | 650 000 | Phase de démarrage |
| 🇪🇬 Égypte | MIDOR (Alexandrie) | 160 000 | Active |
| 🇦🇴 Angola | Luanda | 65 000 | Active / Extension prévue |
| 🇨🇮 Côte d’Ivoire | SIR (Abidjan) | 80 000 | Active |
| 🇿🇦 Afrique du Sud | Natref (Sasolburg) | 108 000 | Active |
| 🇸🇳 Sénégal | SAR (Dakar) | 27 000 | Active / Modernisation |
| 🇬🇭 Ghana | TOR (Tema) | 45 000 | Fonctionne partiellement |
| 🇨🇩 RDC | Socir (Kinshasa) | 20 000 | Capacité réduite |
| 🇬🇦 Gabon | Sogara (Port-Gentil) | 25 000 | Active |
Remarque : Beaucoup de pays producteurs n’ont aucune raffinerie active (ex. : Tchad, Mauritanie, Mozambique).
📉 2. Pourquoi si peu de carburants sont produits localement ?
⚠️ Les principales causes :
- Infrastructure vétuste : certaines raffineries datent des années 1960-70.
- Mauvais entretien : pannes fréquentes, arrêts non planifiés, faible rendement.
- Manque d’investissement : projets reportés ou abandonnés.
- Environnement réglementaire instable : corruption, changements de politique.
- Subventions sur les carburants : freinent la rentabilité des investissements.
- Dépendance à l’importation plus rentable à court terme.
🛠️ 3. Projets en cours ou à venir
L’Afrique connaît néanmoins un renouveau du raffinage avec plusieurs projets majeurs :
🔹 Nigéria : Raffinerie Dangote
- Capacité : 650 000 b/j (la plus grande d’Afrique)
- Investissement : +19 milliards $
- Phase de démarrage (2024-2025)
- But : réduire les importations de carburants, alimenter l’Afrique de l’Ouest
🔹 Angola :
- Extension de la raffinerie de Luanda
- Projets à Lobito, Cabinda, Soyo
🔹 Côte d’Ivoire :
- Extension de la SIR d’Abidjan
- Objectif : exportation vers l’Afrique de l’Ouest
🔹 Sénégal :
- Modernisation de la SAR (Dakar)
- Projet de nouvelle raffinerie avec Petrosen
🔹 Ghana :
- Réhabilitation en cours de la raffinerie de Tema (TOR)
Plusieurs mini-raffineries modulaires sont aussi en projet ou en construction (Nigeria, RDC, Mozambique), avec des capacités de 1 000 à 10 000 b/j.
💰 4. Pourquoi raffiner localement est stratégique
✅ Avantages majeurs :
- Réduction des importations et de la facture en devises
- Création d’emplois qualifiés (opérateurs, ingénieurs, maintenance)
- Stabilité de l’approvisionnement local
- Indépendance énergétique accrue
- Valorisation locale du brut
Mais cela nécessite :
- Une bonne gouvernance
- Des partenariats solides
- Une vision à long terme intégrant la transition énergétique
🌍 5. Défis persistants
❌ Environnement :
- Raffineries souvent polluantes si normes non respectées
- Risques d’accidents (incendies, rejets toxiques)
❌ Rentabilité :
- Compétition avec les raffineries modernes d’Inde, du Moyen-Orient ou d’Europe
- Besoin d’une demande nationale forte ou régionale pour rentabiliser
❌ Transition énergétique :
- Investir dans des infrastructures fossiles à long terme pose question
- Faut-il déjà penser aux bio-raffineries, hydrogène, ou raffinage bas-carbone ?
✅ Conclusion
La carte des raffineries africaines est en mutation, mais de nombreuses zones restent dépendantes des importations. Le développement d’une capacité de raffinage moderne, durable et régionale est une clé pour la souveraineté énergétique du continent.
Avec des projets comme Dangote, la modernisation de la SIR, ou les initiatives angolaises, l’Afrique peut devenir un acteur de transformation, et non plus seulement un exportateur de brut.