
Résumé Exécutif
L’Afrique détient une position stratégique dans l’industrie mondiale du pétrole et du gaz, grâce à ses vastes réserves d’hydrocarbures. Les compagnies pétrolières internationales (CPI) y jouent un rôle prépondérant, apportant capitaux, technologies et expertise essentiels à l’exploration, à la production et au développement des infrastructures. En 2024, les investissements étrangers en Afrique ont atteint un niveau record de 97 milliards USD , avec des projections de dépenses en capital dans le secteur pétrolier et gazier africain atteignant 54 milliards USD d’ici 2030. Cette dynamique est portée par des projets en eaux profondes et des initiatives de gaz naturel liquéfié (GNL) qui positionnent le continent comme un hub énergétique crucial.
Cependant, le secteur est confronté à des défis persistants. L’instabilité politique, la corruption et les menaces sécuritaires, telles que le vandalisme et le vol de pétrole, entravent la pleine réalisation du potentiel de production et dissuadent les investissements. Les impacts environnementaux et les controverses sociales, notamment autour des projets de pipelines et des déversements de déchets, exercent une pression croissante sur les CPI pour qu’elles adoptent des pratiques plus responsables et transparentes. En réponse, les gouvernements africains mettent en œuvre des réformes réglementaires visant à attirer les investissements tout en renforçant le contenu local et la part des revenus nationaux.
La transition énergétique mondiale complexifie le paysage, incitant l’Afrique à maximiser la valeur de ses ressources fossiles tout en explorant les énergies renouvelables. Le gaz naturel est perçu comme un « carburant de transition » vital pour le développement économique du continent. Pour assurer une croissance durable et mutuellement bénéfique, une collaboration accrue entre les gouvernements et les CPI est impérative, axée sur la gouvernance, la stabilité réglementaire, le développement des capacités locales et des investissements responsables.
Introduction
L’Afrique, avec ses immenses réserves d’hydrocarbures, se positionne comme un acteur d’une importance stratégique capitale sur la scène énergétique mondiale. Le secteur pétrolier et gazier est un pilier économique fondamental pour de nombreuses nations du continent, générant des revenus substantiels et attirant des flux d’investissements étrangers considérables. Ces ressources non seulement alimentent la croissance économique locale, mais contribuent également de manière significative à l’approvisionnement énergétique global.
Au cœur de cette dynamique se trouvent les compagnies pétrolières internationales (CPI), dont le rôle est historiquement prépondérant. Ces entités apportent le capital, les technologies de pointe et l’expertise technique nécessaires à l’exploration de gisements complexes, à la production à grande échelle et au développement d’infrastructures énergétiques sophistiquées. Leur présence et leurs opérations ont façonné le paysage énergétique africain, mais elles sont également au centre de discussions complexes concernant la répartition des richesses, les impacts environnementaux et sociaux, ainsi que l’adaptation aux impératifs de la transition énergétique mondiale.
Ce rapport vise à offrir une analyse exhaustive et nuancée des opérations des compagnies étrangères dans le secteur pétrolier et gazier en Afrique. Il explorera leur présence géographique, la nature de leurs projets clés, les tendances d’investissement et les cadres réglementaires qui régissent leurs activités. En outre, il examinera les défis opérationnels et les risques inhérents à ce secteur, mettra en lumière les contributions socio-économiques et les initiatives de responsabilité sociale des entreprises (RSE), et discutera l’impact profond de la transition énergétique sur leurs stratégies et les perspectives d’avenir du continent. L’objectif est de fournir une compréhension approfondie des multiples facettes de cette industrie cruciale, éclairant les décideurs sur les dynamiques actuelles et les orientations futures.
I. Pays Producteurs Clés et Acteurs Étrangers Majeurs
1.1. Pays Africains Leaders en Production Pétrolière et Gazière
L’Afrique est un continent riche en ressources énergétiques, et sa contribution à la production mondiale de pétrole et de gaz est substantielle. La production totale de pétrole brut et de condensats sur le continent a enregistré une augmentation de 2,31 % en 2023 par rapport à 2022, ce qui témoigne d’une certaine dynamique malgré les défis inhérents au secteur.
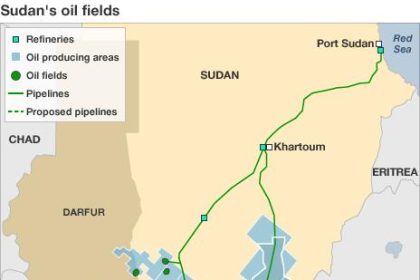
Parmi les principaux producteurs de pétrole brut en Afrique, le Nigeria et la Libye se distinguent. En mai 2025, le Nigeria affichait une production de 1 453 milliers de barils par jour (BBL/D/1K), suivi de près par la Libye avec 1 366 milliers de barils par jour. D’autres nations comme l’Algérie, l’Égypte, la République du Congo, le Gabon, le Ghana, le Tchad, le Niger, la Côte d’Ivoire, le Cameroun, la Guinée Équatoriale, le Soudan et la Tunisie contribuent également de manière significative à la production pétrolière du continent. En ce qui concerne le gaz naturel, l’Algérie, le Nigeria, l’Angola, la Libye et l’Égypte sont les principaux producteurs.
Ces pays sont au cœur des opérations des compagnies pétrolières internationales (CPI) en raison de leurs vastes réserves et de leur potentiel de production. Cependant, la dynamique de production africaine, bien que résiliente, est intrinsèquement volatile. Par exemple, la production nationale de liquides du Nigeria a chuté de 40 % par rapport à son pic de 2005 et le pays peine à respecter ses quotas de l’OPEP, enregistrant une moyenne de seulement 1,4 million de barils par jour au premier trimestre 2025 en raison de problèmes tels que le vol, le vandalisme et les projets bloqués. Cette situation met en évidence que, malgré le potentiel et les efforts d’investissement, des facteurs internes comme l’instabilité sécuritaire et les défaillances d’infrastructure ont un impact direct sur la capacité de production.
La résilience observée dans la production globale africaine, malgré ces baisses nationales, suggère que les investissements et les découvertes dans d’autres pays compensent ces diminutions, ou que les supermajors font preuve d’agilité pour réorienter leurs efforts. Cette réalité souligne l’importance pour les investisseurs de diversifier leurs portefeuilles géographiques sur le continent afin de mitiger les risques spécifiques à chaque pays.
1.2. Principales Compagnies Pétrolières Internationales (CPI) Opérant en Afrique
Le marché pétrolier et gazier africain est dominé par plusieurs compagnies pétrolières internationales (CPI) qui se distinguent par leur positionnement stratégique et leur capacité à s’adapter aux demandes du marché. Shell PLC, TotalEnergies SE, Eni SpA, Exxon Mobil Corporation, Chevron Corporation et BP PLC sont reconnues comme des leaders sur ce marché. À leurs côtés, d’autres acteurs notables comme Equinor, Tullow Oil et Cairn Energy PLC (aujourd’hui Capricorn Energy PLC) jouent également des rôles importants, aux côtés des compagnies pétrolières nationales (CPN) telles que Nigerian National Petroleum Corporation (NNPC), Ghana National Petroleum Corporation (GNPC), Sonatrach (Algérie) et Sonangol (Angola).
La présence de ces CPI est diversifiée à travers le continent :
- Shell PLC maintient une présence robuste dans des régions clés, notamment au Nigeria, où elle avance des projets majeurs en eaux profondes comme Bonga North (5 milliards USD) et Bonga Southwest-Aparo (8 milliards USD), visant la première production d’ici mi-2027. La société est également présente au Maroc, en Afrique du Sud (où elle opère la raffinerie SAPREF en coentreprise avec BP), et en Tunisie.
- TotalEnergies SE se distingue par une offre de produits stratégiquement diversifiée et une forte présence. Ses opérations couvrent l’Angola (Kaombo Complex, Block 0), la Libye (El-Sharara, Waha Concession Fields), le Nigeria (Ubeta, IMA, NLNG Train 7), l’Ouganda (Tilenga), la Tanzanie (EACOP), l’Afrique du Sud (Orange Basin) et le Mozambique (Mozambique LNG).
- Eni SpA est stratégiquement positionnée dans les régions à fort potentiel gazier. Ses activités s’étendent à l’Algérie (Zemoul El Kbar), l’Angola, la Côte d’Ivoire (champ Baleine), l’Égypte (champ gazier de Zohr, coentreprise Petrobel), le Ghana (OCTP), la Libye (Structures A&E), le Mozambique (Coral South, Rovuma LNG), le Nigeria (Green River Project), la République du Congo (Congo LNG, Marine XII) et la Tunisie.
- Exxon Mobil Corporation est reconnue pour ses alliances stratégiques et ses avancées technologiques. Elle est présente en Angola (Kaombo Complex, Block 0, Dalia, CLOV Complex, blocs 15, 17, 31, 32), en Égypte, au Mozambique (Area 4, Rovuma LNG), au Nigeria (OML 104, 67, 68, 70, Usan, Owowo, Erha) et en Namibie (bassin de Namibe).
- Chevron Corporation opère au Nigeria (OML 49, 90, 95, champ Agbami, champ Usan, OML 140, OML 138, West African Gas Pipeline) et en Angola (Block 0, Dalia, CLOV Complex, Angola LNG, champs Quiluma et Maboqueiro, zone d’unification Lianzi). La société a vendu ses participations au Tchad en 2014.
- BP PLC est bien positionnée avec une large offre. Elle opère en Mauritanie et au Sénégal (projet GNL Greater Tortue Ahmeyim – GTA Phase 1) et en Égypte (champ Raven).
- Equinor a une présence en Algérie (In Amenas, In Salah, Hassi Mouina), en Angola (Block 0, Dalia, CLOV Complex, blocs 4, 15, 17, 31), en Libye (champ pétrolier de Mabruk) et en Tanzanie (Tanzania LNG).
- Tullow Oil concentre sa production en Afrique de l’Ouest (Ghana – champs Jubilee et TEN, Gabon, Côte d’Ivoire) et a réalisé des découvertes significatives en Afrique de l’Est (Kenya).
- Cairn Energy PLC (maintenant Capricorn Energy PLC) a concentré ses activités d’exploration en Afrique de l’Ouest (Côte d’Ivoire) et a vendu ses intérêts au Sénégal fin 2020. Elle a acquis des actifs onshore en Égypte (désert occidental, Obaiyed, Badr El Din, NEAG, AESW).
Le tableau ci-dessous offre une vue d’ensemble rapide de la présence géographique des acteurs majeurs, permettant d’identifier les principaux opérateurs par pays et de comprendre la concentration des activités des CPI.
Tableau 1 : Principales Compagnies Pétrolières et Gazières Étrangères en Afrique et Pays d’Opération Clés
| Compagnie | Pays d’Opération Clés | Types d’Opérations (Exemples) |
| Shell PLC | Nigeria, Maroc, Afrique du Sud, Tunisie, Libye | Exploration, Production (Bonga North, Bonga Southwest-Aparo), Raffinage (SAPREF), Distribution |
| TotalEnergies SE | Angola, Libye, Nigeria, Ouganda, Tanzanie, Afrique du Sud, Mozambique | Exploration, Production (Tilenga, Kaombo, Ubeta), GNL (Mozambique LNG), Pipelines (EACOP) |
| Eni SpA | Algérie, Angola, Côte d’Ivoire, Égypte, Ghana, Libye, Mozambique, Nigeria, Rép. du Congo, Tunisie | Exploration, Production (Baleine, Zohr, OCTP), GNL (Coral South, Rovuma LNG, Congo LNG), Bioraffinage |
| Exxon Mobil Corporation | Angola, Égypte, Mozambique, Nigeria, Namibie | Exploration, Production (Kizomba, OML 104), GNL (Rovuma LNG), Raffinage, Distribution |
| Chevron Corporation | Nigeria, Angola, Rép. du Congo | Exploration, Production (Agbami, Usan), GNL (Angola LNG), Pipelines (West African Gas Pipeline, Lianzi) |
| BP PLC | Mauritanie, Sénégal, Égypte | Exploration, Production, GNL (Greater Tortue Ahmeyim), Gaz (Raven) |
| Equinor | Algérie, Angola, Libye, Tanzanie | Exploration, Production (In Amenas, In Salah) |
| Tullow Oil | Ghana, Gabon, Côte d’Ivoire, Kenya | Exploration, Production (Jubilee, TEN) |
| Capricorn Energy PLC (ex-Cairn Energy) | Égypte, Côte d’Ivoire | Production (Western Desert), Exploration |
Export to Sheets
II. Opérations et Projets Stratégiques des Compagnies Étrangères
2.1. Activités d’Exploration et de Production
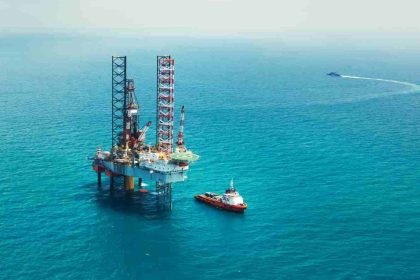
Les activités d’exploration et de production des CPI en Afrique sont de plus en plus axées sur les projets en eaux profondes et ultra-profondes, qui sont devenus des moteurs de croissance majeurs nécessitant des technologies de pointe.
Shell progresse activement sur le champ pétrolier et gazier en eaux profondes Bonga North au Nigeria, un projet de 5 milliards USD qui devrait commencer sa production d’ici mi-2027. Le projet Bonga Southwest-Aparo, estimé à 8 milliards USD, est également proche d’une Décision Finale d’Investissement (FID), ce qui témoigne de l’engagement à long terme de Shell dans la région.
TotalEnergies est un acteur clé avec des projets significatifs. En Ouganda, la société opère le projet Tilenga, qui implique le développement de six champs et le forage d’environ 400 puits. Ce projet est lié au pipeline EACOP (East African Crude Oil Pipeline) qui s’étend jusqu’en Tanzanie. Ces initiatives sont considérées comme ayant des émissions de CO2 faibles par rapport à des projets de taille similaire. Le complexe Kaombo en Angola est un exemple de projet ultra-profond innovant pour TotalEnergies. Au Nigeria, le champ Ubeta devrait atteindre une production de plateau d’environ 70 000 barils d’équivalent pétrole par jour d’ici 2027, et le projet IMA est en phase de FID pour 2026.
Eni a réalisé une découverte majeure avec le champ Baleine en Côte d’Ivoire en 2021, avec une production ciblée de 60 000 barils de pétrole par jour et 70 millions de pieds cubes standard de gaz par jour.
ExxonMobil détient des intérêts dans plusieurs blocs en eaux profondes en Angola, notamment les projets Kizomba A, B, C, Dalia, Pazflor, PSVM, et AB32 Southeast Hub, ainsi qu’au Nigeria où elle opère cinq blocs en eaux profondes, dont OML 104, 67, 68, 70, Usan, Owowo et Erha.
Chevron opère le champ Agbami au Nigeria, l’une des plus grandes découvertes en eaux profondes du pays, et possède également des intérêts dans d’autres blocs en eaux profondes au Nigeria et en Angola.
L’Afrique est également le théâtre de nouvelles découvertes significatives. En 2024, le continent a représenté 35 % des volumes découverts mondialement, une augmentation notable par rapport aux 7 % enregistrés en 2023. Les zones d’exploration clés incluent le bassin côtier du Sud-Ouest africain, en particulier le sous-bassin d’Orange (Namibie, Afrique du Sud), et le bassin de Côte d’Ivoire. La découverte de Mopane 1X par Galp en Namibie est la plus grande découverte mondiale de 2024, soulignant le potentiel inexploité de la région. En mai 2025, la Turquie a annoncé la découverte de 20 milliards de barils de pétrole brut commercialement viables au large de la Somalie. Par ailleurs, la société chinoise CNOOC a lancé des forages exploratoires au Gabon début 2023.
L’orientation des investissements majeurs vers les projets gaziers (comme Ubeta, IMA, Mozambique LNG, GTA) et les découvertes en eaux profondes (Bonga North, Baleine, Venus) indique que les CPI s’efforcent d’exploiter le vaste potentiel gazier de l’Afrique. Cette stratégie répond à la demande mondiale croissante de gaz, souvent considéré comme un « carburant de transition » dans le contexte de la transition énergétique. De plus, la concentration sur les réserves offshore est perçue comme un moyen de mitiger les risques sécuritaires et opérationnels qui affectent les actifs onshore. Cette évolution des stratégies d’investissement pourrait entraîner une concentration des capitaux dans des régions spécifiques telles que l’Afrique de l’Ouest, l’Afrique de l’Est, la Namibie et l’Afrique du Sud, augmentant ainsi le besoin en technologies de forage et de production en eaux profondes, potentiellement au détriment des actifs onshore plus matures et plus risqués.
2.2. Projets de Gaz Naturel Liquéfié (GNL) et d’Infrastructures Gazières
L’Afrique est en passe de devenir un acteur central dans l’industrie mondiale du gaz naturel liquéfié (GNL). Environ 20 % de la capacité mondiale de GNL actuellement en développement, soit environ 93 millions de tonnes par an (Mtpa), se trouve sur le continent. Cette croissance est alimentée par plusieurs projets GNL d’envergure :
- Le projet Mozambique LNG, mené par TotalEnergies, représente un investissement de 20 milliards USD. Il vise à exploiter plus de 75 trillions de pieds cubes (TCF) de gaz, avec une construction prévue pour 2024 et une capacité de 13 Mtpa.
- Le projet Rovuma LNG au Mozambique, impliquant ExxonMobil et Eni, est évalué à 30 milliards USD et contient 85 TCF de réserves. Sa production devrait débuter en 2025, avec une capacité de 15,2 Mtpa. L’acquisition récente d’une participation de 10 % par Abu Dhabi National Oil Company dans la concession Area 4 de Rovuma souligne l’intérêt croissant des acteurs du Golfe pour ce marché.
- Le Tanzania LNG est un projet de 42 milliards USD, avec des réserves estimées entre 16 et 20 TCF. Il prévoit la construction de cinq trains GNL d’une capacité totale de 10 Mtpa.
- Le projet transfrontalier Greater Tortue Ahmeyim (GTA), opéré par BP et Kosmos Energy en Mauritanie et au Sénégal, devrait produire entre 2,3 et 2,4 millions de tonnes de GNL par an, avec un premier chargement de GNL réalisé en avril 2025.
- En République du Congo, le projet Congo LNG d’Eni alloue le gaz excédentaire aux besoins nationaux à l’exportation, contribuant ainsi à la diversification des approvisionnements énergétiques de l’Europe.
- L’Angola LNG, l’une des plus grandes installations GNL d’Afrique, traite 1,1 milliard de pieds cubes de gaz naturel par jour. Chevron augmente ses investissements pour assurer l’approvisionnement en gaz de cette installation.
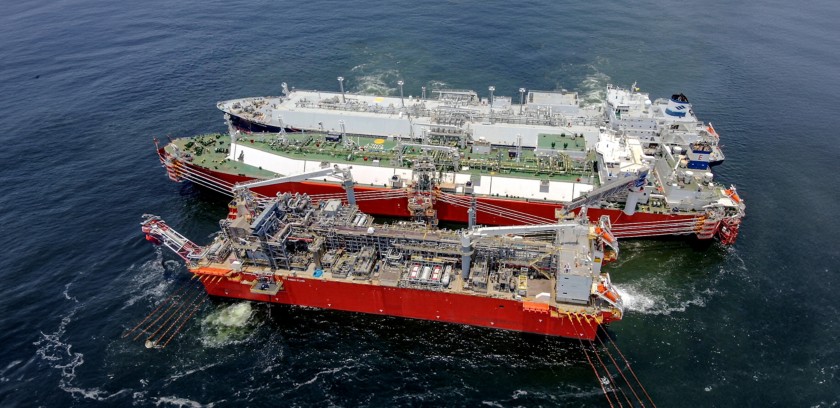
- Au Gabon, le terminal GNL de Cap Lopez de Perenco, un développement de 2 milliards USD, introduira un navire FLNG (Floating Liquefied Natural Gas) pour monétiser les réserves de gaz offshore et réduire le torchage.
Parallèlement aux projets GNL, le développement d’infrastructures gazières transnationales est en cours :
- Le Nigeria-Morocco Gas Pipeline, un projet de 25 milliards USD et de 5 600 km, est conçu pour transporter 30 milliards de mètres cubes de gaz par an du delta du Niger vers le Maroc et l’Europe, traversant 13 pays africains.
- Le Trans-Sahara Gas Pipeline (TSGP), un projet de 13 milliards USD de plus de 4 000 km, reliera le Nigeria, le Niger et l’Algérie pour acheminer 30 milliards de mètres cubes de gaz par an vers l’Europe.
L’Afrique se positionne clairement comme un hub GNL stratégique pour la sécurité énergétique mondiale. La capacité de production de GNL du continent est prévue pour augmenter considérablement, avec de nombreux projets majeurs en cours de développement. Cette expansion est cruciale pour répondre à la demande croissante de gaz à l’échelle mondiale, en particulier en Europe, qui cherche à diversifier ses sources d’approvisionnement. Cependant, la réalisation de ce potentiel est freinée par des défis persistants. Certains projets, comme le Tanzania LNG, ont connu des retards dus à des complications gouvernementales. De plus, des problèmes opérationnels tels que le vandalisme au Nigeria entravent la pleine capitalisation des ressources gazières du pays. Ces retards et défis soulignent la nécessité de cadres réglementaires stables et d’une amélioration de la sécurité pour attirer et maintenir les investissements nécessaires à la concrétisation de ces ambitions. Les CPI doivent évaluer attentivement les risques politiques et opérationnels en parallèle des opportunités de marché.
2.3. Opérations en Aval et Diversification
Les compagnies pétrolières internationales en Afrique ne se limitent pas aux activités d’exploration et de production en amont ; elles s’engagent également dans des opérations en aval et explorent des voies de diversification pour s’adapter à l’évolution du paysage énergétique mondial.
En matière de raffinage et de distribution, ExxonMobil Égypte, avec plus de 120 ans d’histoire, est un fournisseur de premier plan de lubrifiants et de carburants, disposant d’un vaste réseau de magasins de détail. De même, Shell et BP détiennent conjointement 50 % de SAPREF, une raffinerie en Afrique du Sud, soulignant leur engagement dans le traitement local des hydrocarbures. L’établissement de raffineries nationales par les pays africains eux-mêmes est une tendance croissante, visant à réduire la dépendance aux importations et à créer de la valeur ajoutée localement, ce qui peut remodeler le paysage énergétique du continent et stimuler la croissance à long terme.
Parallèlement, un mouvement vers les investissements dans les biocarburants et les énergies renouvelables est perceptible, bien que l’échelle reste généralement inférieure à celle des hydrocarbures. Eni, par exemple, développe un projet innovant de production d’huile végétale pour le bioraffinage au Kenya et en Côte d’Ivoire, intégrant les revenus des agriculteurs locaux dans la chaîne de valeur de la mobilité durable. TotalEnergies, de son côté, s’engage dans une stratégie multi-énergies, notamment en promouvant le GNL comme carburant plus propre pour les transports maritimes et terrestres. Ces initiatives sont le reflet d’une reconnaissance croissante de la pression exercée par la transition énergétique. Les investissements étrangers dans les énergies renouvelables en Afrique ont d’ailleurs connu une augmentation significative, avec 2,8 milliards USD investis dans des projets solaires entre 2019 et 2021. Des acteurs comme Masdar se sont engagés à investir 2 milliards USD dans les énergies renouvelables en Afrique d’ici 2030, y compris des projets d’hydrogène vert en Mauritanie.
Les CPI adoptent une approche de diversification progressive, intégrant les énergies renouvelables et les biocarburants dans leurs portefeuilles. Cette évolution indique que, tout en maintenant leurs activités principales dans le pétrole et le gaz, ces entreprises reconnaissent la nécessité de s’adapter aux changements du marché et aux préoccupations environnementales. Elles cherchent à capitaliser sur le potentiel gazier de l’Afrique comme carburant de transition, tout en explorant des opportunités dans les énergies plus propres. Cette diversification pourrait ouvrir de nouvelles avenues pour les partenariats et le transfert de technologies vers les pays africains. Cependant, elle soulève également la question de l’équilibre entre les investissements dans les énergies fossiles et les énergies propres, en particulier si les majors commencent à déprioriser le développement de certains actifs pétroliers et gaziers face à l’avancement de la transition énergétique mondiale.
Le tableau suivant présente un aperçu des projets majeurs actuels et futurs des compagnies étrangères en Afrique, classés par pays et type d’opération.
Tableau 2 : Projets Majeurs Actuels et Futurs des Compagnies Étrangères en Afrique par Pays et Type d’Opération
| Projet / Actif | CPI(s) Impliquée(s) | Pays | Type d’Opération | Statut / Date Clé | Coût / Capacité (si disponible) |
| Bonga North | Shell PLC | Nigeria | Production (Eaux profondes) | Première production mi-2027 | 5 milliards USD (investissement) |
| Bonga Southwest-Aparo | Shell PLC, ExxonMobil, Chevron | Nigeria | Production (Eaux profondes) | Proche de la FID | 8 milliards USD (investissement) |
| Tilenga | TotalEnergies SE | Ouganda | Production, Développement | En cours de développement | Environ 400 puits |
| EACOP Pipeline | TotalEnergies SE | Ouganda, Tanzanie | Transport (Pipeline) | En construction | 1 443 km |
| Ubeta Gas Field | TotalEnergies SE | Nigeria | Production (Gaz) | Première production 2027 | 550 millions USD (investissement), 70 000 b/j équivalent pétrole |
| IMA Gas Field | TotalEnergies SE | Nigeria | Production (Gaz) | FID prévue 2026 | 70 000 b/j équivalent pétrole (plateau) |
| Kaombo Complex | TotalEnergies SE, ExxonMobil, China Petrochemical, Galp Energia SGPS, New Bright International Development | Angola | Production (Ultra-profond) | Opérationnel | 650 millions de barils (réserves estimées) |
| Baleine Field | Eni SpA | Côte d’Ivoire | Production (Pétrole & Gaz) | Phase 2 lancée, Phase 3 à l’étude | 60 000 b/j pétrole, 70 millions pieds cubes/jour gaz (Phase 2) |
| Zohr Gas Field | Eni SpA (Petrobel JV) | Égypte | Production (Gaz) | Opérationnel, investissements continus | 1,2 milliard USD (investissement dans le champ) |
| Coral South FLNG | Eni SpA | Mozambique | GNL (Ultra-profond) | Opérationnel | Premier projet GNL ultra-profond au monde |
| Rovuma LNG | Exxon Mobil Corporation, Eni SpA | Mozambique | GNL | Production prévue 2025 | 30 milliards USD, 15,2 Mtpa |
| Area 4 Concession | Exxon Mobil Corporation | Mozambique | GNL, Exploration | Investissements continus | 25% d’intérêt indirect |
| OML 104, 67, 68, 70 | Exxon Mobil Corporation | Nigeria | Production | Opérationnel | 0,14 mmbpd en 2022 |
| Agbami Field | Chevron Corporation | Nigeria | Production (Eaux profondes) | Opérationnel, infill drilling | 44 000 b/j en 2024 (net) |
| Angola LNG | Chevron Corporation | Angola | GNL | Opérationnel | 1,1 milliard pieds cubes/jour (capacité) |
| Quiluma & Maboqueiro Fields | Chevron Corporation, Azule Energy, Sonangol E&P, TotalEnergies SE | Angola | Production (Gaz autonome) | Production attendue dans les prochaines années | Premier projet gazier autonome en Angola |
| Greater Tortue Ahmeyim (GTA) Phase 1 | BP PLC, Kosmos Energy | Mauritanie, Sénégal | GNL | Premier chargement GNL avril 2025 | 2,3-2,4 millions de tonnes GNL/an |
| Raven Field | BP PLC | Égypte | Gaz | Gaz en production depuis Fév. 2025 | ~25 000 b/j équivalent pétrole (pic) |
| Orange Basin | TotalEnergies SE, Galp | Namibie, Afrique du Sud | Exploration, Développement | Découverte Vénus (Namibie), exploration (Afrique du Sud) | Découverte Mopane 1X (Galp, Namibie) |
| Cap Lopez LNG Terminal | Perenco | Gabon | GNL (FLNG) | Production prévue 2026 | 2 milliards USD (développement), 700 000 tonnes GNL |
| Zemoul El Kbar | Eni SpA, Sonatrach | Algérie | Développement, Exploration | Contrat signé en 2024 | 1,35 milliard USD (budget exploration/développement) |
| Structures A&E | Eni SpA, National Oil Corporation (NOC) | Libye | Gaz | Première production prévue 2026 | 8 milliards USD (investissement), 750 millions pieds cubes/jour (plateau) |
| Western Desert Assets | Capricorn Energy PLC, Cheiron Petroleum Corporation | Égypte | Production, Développement, Exploration | Acquisition 2021, forage exploration Q1 2025 | Consolidation de 8 concessions en une seule |
Export to Sheets
III. Investissements et Cadres Réglementaires
3.1. Tendances des Investissements Directs Étrangers (IDE)
Les investissements directs étrangers (IDE) en Afrique ont connu une croissance remarquable, atteignant un niveau record de 97 milliards USD en 2024, ce qui représente une augmentation de 75 % par rapport à l’année précédente. Même en excluant un projet de financement international majeur pour le développement urbain en Égypte, les IDE ont tout de même augmenté de 12 % pour atteindre environ 62 milliards USD. Cette croissance a propulsé la part de l’Afrique dans les IDE mondiaux de 4 % à 6 %.
Les investisseurs européens détiennent le plus grand stock d’IDE en Afrique, suivis par les États-Unis et la Chine. L’investissement chinois, évalué à 42 milliards USD, montre une diversification notable vers des secteurs tels que les produits pharmaceutiques et la transformation alimentaire, avec un tiers des projets liés à l’initiative « Belt and Road » axés sur les infrastructures sociales et les énergies renouvelables.
Les accords de financement de projets internationaux (IPF) ont également progressé, augmentant de 15 % en valeur, principalement grâce à de vastes projets d’énergie et de transport. L’Égypte, en particulier, a vu ses engagements IPF plus que doubler.
Malgré une diversification croissante des IDE vers d’autres secteurs, le pétrole et le gaz continuent d’attirer des capitaux substantiels. Les projections indiquent que les investissements dans le secteur pétrolier et gazier africain devraient atteindre 43 milliards USD en 2025, avec des prévisions de 54 milliards USD d’ici 2030, marquant un sommet décennal en termes de dépenses en capital. L’Afrique de l’Ouest, avec des géants pétroliers établis comme le Nigeria et l’Angola, devrait représenter plus de la moitié des dépenses en capital du continent jusqu’en 2030, tandis que l’Afrique du Nord (Libye, Algérie, Égypte) devrait en représenter environ 35 %. L’Angola, en particulier, prévoit 60 milliards USD d’investissements en amont sur les cinq prochaines années, une stratégie rendue possible par des réformes réglementaires et de nouvelles opportunités de blocs.
L’augmentation des IDE en Afrique est portée par le secteur de l’énergie, mais elle s’accompagne d’une diversification sectorielle et géographique. La forte augmentation globale des IDE en 2024 est en partie attribuable à un projet urbain majeur en Égypte, et il est à noter que les projets d’électricité et de gaz ont en fait vu leur valeur diminuer dans certaines catégories d’investissement. Cependant, les projections de dépenses en capital pour le secteur pétrolier et gazier restent élevées. Cette situation révèle un paysage d’investissement nuancé : les hydrocarbures continuent d’attirer des sommes considérables, mais d’autres secteurs, y compris les énergies renouvelables, gagnent en importance. Les gouvernements africains sont ainsi confrontés à la nécessité d’équilibrer l’attraction des investissements pour les hydrocarbures avec la promotion de la diversification économique et des énergies renouvelables. Cette approche est essentielle pour assurer une croissance durable et réduire la dépendance aux fluctuations des prix des matières premières. Pour les CPI, cela signifie naviguer dans un environnement où les opportunités ne se limitent plus exclusivement aux hydrocarbures, mais s’étendent à un éventail plus large de projets énergétiques.
3.2. Modèles de Partage des Revenus et Accords
Le paysage des opérations pétrolières et gazières en Afrique est fortement caractérisé par des partenariats stratégiques et des accords de partage des revenus entre les compagnies pétrolières internationales (CPI) et les compagnies pétrolières nationales (CPN). On estime que plus de 70 % de la production totale de pétrole et de gaz du continent résulte de ces coentreprises. Ces alliances permettent de mutualiser les capitaux, de partager les risques et de faciliter le transfert de connaissances et de technologies essentielles à l’industrie.
Parmi les modèles d’accord les plus courants, les Production Sharing Contracts (PSCs) sont prédominants. Dans ce cadre, le gouvernement du pays hôte et la compagnie étrangère se partagent la production après que l’entreprise a récupéré ses coûts d’investissement et d’exploitation. Par exemple, ExxonMobil opère plusieurs blocs en eaux profondes au Nigeria sous des PSCs. En Algérie, Eni a signé un PSC avec la CPN Sonatrach pour le développement et l’exploration de la zone de Zemoul El Kbar, un accord qui limite la part du contractant étranger à 49 % de la production ou des revenus. La Guinée Équatoriale a également eu recours à des PSCs, en signant trois avec Panoro Energy et Africa Oil Corporation pour stimuler l’exploration.
Les concessions représentent un autre modèle, où le droit d’explorer et de produire est accordé via un accord de concession. L’Angola, par exemple, a mis en œuvre une stratégie ambitieuse visant à attribuer 50 concessions d’ici 2025 pour attirer davantage d’investissements.
En ce qui concerne les régimes fiscaux, les gouvernements africains perçoivent des revenus du secteur pétrolier et gazier par le biais de divers instruments. Les redevances, basées sur le volume ou la valeur des hydrocarbures extraits, sont un moyen courant d’assurer un paiement minimum et sont relativement simples à administrer. À cela s’ajoutent les impôts sur les bénéfices des entreprises et divers bonus de signature ou paiements de location. Au Nigeria, par exemple, le Petroleum Industry Act (PIA) de 2021 établit un cadre fiscal qui inclut des bonus de signature, des redevances et des taxes sur les bénéfices pétroliers.
Les Joint Ventures (JVs) sont également des véhicules importants pour la collaboration. Au Nigeria, la coentreprise NNPC-SPDC-TotalEnergies-NAOC fournit 10 % du gaz domestique du pays et investit dans le développement communautaire. En Égypte, Petrobel, une JV 50/50 entre l’Egyptian General Petroleum Corporation et Eni, a alloué 1,2 milliard USD à l’investissement dans le champ gazier de Zohr. En Libye, Eni et la National Oil Corporation (NOC) ont formé une JV pour le projet gazier Structures A&E, un investissement de 8 milliards USD.
Les gouvernements africains s’efforcent de maximiser la valeur de leurs ressources par le biais de réformes réglementaires et de partenariats stratégiques. Des pays comme l’Angola, le Nigeria et le Gabon mettent en œuvre des réformes législatives et des stratégies d’octroi de licences pour rendre leurs marchés plus attractifs pour les investissements étrangers. La prévalence des PSCs et des JVs illustre une volonté de partager les risques et les connaissances, tout en garantissant une part des revenus pour l’État. Cette approche indique une tendance vers des cadres plus favorables aux investisseurs, mais avec des exigences croissantes en matière de contenu local et de partage des bénéfices. Les CPI doivent donc adapter leurs stratégies pour s’aligner sur ces nouvelles exigences nationales, qui visent à assurer une plus grande part de la valeur générée par l’exploitation des ressources pour les pays hôtes.
3.3. Évolution des Cadres Réglementaires et Politiques de Contenu Local
Les cadres réglementaires régissant le secteur pétrolier et gazier en Afrique sont en constante évolution, reflétant la volonté des gouvernements de maximiser les avantages de leurs ressources tout en attirant les investissements étrangers nécessaires.
Plusieurs nations ont entrepris des réformes législatives significatives :
- Au Nigeria, le Petroleum Industry Act (PIA) de 2021 a été promulgué pour moderniser l’industrie, attirer les investissements et promouvoir le développement durable. Cependant, des acteurs clés de l’industrie estiment déjà que certaines de ses dispositions sont dépassées, notamment en ce qui concerne l’intégration de l’intelligence artificielle (IA) et de la digitalisation, appelant à de nouvelles réformes pour aligner la loi sur les réalités technologiques et les défis actuels.
- L’Angola a mis en œuvre une stratégie agressive, visant à attribuer 50 concessions d’ici 2025, et a introduit des réformes réglementaires et des structures d’investissement flexibles pour attirer les capitaux étrangers en amont.
- Au Gabon, des amendements à la politique sont en cours pour améliorer le climat des affaires et attirer les capitaux étrangers, faisant suite à la mise en œuvre du Code des Hydrocarbures en 2019.
- L’Afrique du Sud a publié des projets de règlement pour l’Upstream Petroleum Resources Development Act, signalant un engagement renouvelé vers un cadre plus moderne et axé sur les investisseurs pour l’exploration et la production d’hydrocarbures.
Parallèlement à ces réformes, les politiques de contenu local (LCPs) sont devenues un élément central des cadres réglementaires. Elles sont considérées comme essentielles pour maximiser les avantages socio-économiques dérivés de l’exploitation des ressources. L’objectif principal des LCPs est de promouvoir la participation locale, de stimuler la création d’emplois, le transfert de compétences et le développement des entreprises locales. Le Nigeria et l’Angola, par exemple, ont mis en œuvre des politiques plus strictes pour maximiser les avantages pour leurs économies. Au Nigeria, le Nigerian Content Development and Monitoring Board (NCDMB) a joué un rôle déterminant, permettant aux producteurs indigènes de représenter plus de la moitié de la production de pétrole et de gaz du pays.
Cependant, la mise en œuvre de ces LCPs n’est pas sans défis. Des incohérences réglementaires, des difficultés d’application et des capacités limitées des industries locales peuvent entraver leur succès.
Les réformes réglementaires africaines visent à attirer les investissements directs étrangers tout en renforçant le contrôle national et le contenu local, ce qui crée un équilibre délicat. Les pays africains modifient leurs lois pour être plus compétitifs sur la scène internationale, comme en témoignent les efforts de l’Angola, du Gabon et de l’Afrique du Sud. Simultanément, ils imposent des exigences de contenu local plus strictes, comme c’est le cas au Nigeria et en Angola. Le cas du Nigeria illustre bien cette complexité : même une législation récente comme le PIA peut rapidement devenir obsolète face aux évolutions technologiques et aux défis du marché. Cette situation signifie que les CPI sont confrontées à un paysage réglementaire en constante évolution, où la stabilité à long terme n’est pas toujours garantie. Elles doivent non seulement évaluer l’attractivité fiscale, mais aussi la capacité des pays hôtes à appliquer ces politiques de manière cohérente et à développer les capacités locales. Le succès des LCPs et, plus largement, la capacité des pays africains à maximiser les retombées de leurs ressources, dépendront de leur aptitude à surmonter les lacunes structurelles et à lutter efficacement contre la corruption.
IV. Défis et Risques Opérationnels
Le secteur pétrolier et gazier en Afrique, bien que riche en opportunités, est intrinsèquement lié à des défis opérationnels et des risques qui peuvent compromettre la viabilité des projets et la rentabilité des investissements.
4.1. Risques Politiques et de Gouvernance
L’instabilité politique, le manque de gouvernance et la corruption sont des obstacles majeurs qui dissuadent les investissements dans le secteur pétrolier et gazier africain. Ces incertitudes politiques peuvent piéger les économies dans un cercle vicieux de sous-développement, car elles découragent les capitaux nécessaires à la croissance. La perception du risque politique par les investisseurs étrangers est souvent subjective, basée sur des opinions plutôt que sur des faits concrets, ce qui peut détourner des capitaux potentiels et aggraver les problèmes de liquidité sur le marché pétrolier et gazier africain.
Des exemples historiques et contemporains incluent les conflits découlant de la redistribution inéquitable des revenus pétroliers et les risques d’expropriation, qu’elle soit soudaine ou « rampante » par des changements de taxation ou des restrictions de production. La « malédiction des ressources » demeure une préoccupation majeure, impactant directement la confiance des investisseurs. Les rapports indiquent que la corruption et l’instabilité politique sont des freins majeurs à l’investissement. Le fait que les investisseurs étrangers s’attendent à des rendements 3 à 5 fois supérieurs en Afrique par rapport à d’autres régions en raison de ces risques signifie que le coût du capital est plus élevé, ce qui peut limiter le développement de projets et rendre certains gisements moins attractifs. Pour attirer des investissements durables et à grande échelle, il est impératif que les gouvernements africains renforcent la gouvernance, la transparence et la lutte contre la corruption. Une gestion proactive de la perception des risques, étayée par des réformes concrètes et une communication claire, est essentielle pour créer un environnement d’investissement plus stable et prévisible.
4.2. Défis de Sécurité
Les menaces à la sécurité constituent un obstacle majeur au succès des projets pétroliers et gaziers sur le continent. Ces menaces sont diverses, allant de l’instabilité politique et du manque de gouvernance aux guerres, au mécontentement local et à la distribution inégale des richesses.
Les impacts de ces défis sont tangibles et coûteux. Le vandalisme, le vol de pétrole et les attaques de groupes militants ciblant les infrastructures (pipelines, usines de traitement, puits) sont des problèmes récurrents. Au Nigeria, par exemple, le vol et le vandalisme ont rendu difficile l’atteinte des quotas de l’OPEP et ont coûté des milliards de dollars de revenus dans le Delta du Niger. En Libye, les blocages et les attaques ont entraîné une perte d’au moins 9,8 milliards USD pour la National Oil Corporation sur une période de neuf mois en 2020. Au Mozambique, l’industrie gazière offshore, pourtant prometteuse, est menacée par des groupes terroristes qui ciblent les installations onshore, comme le port d’Afungi.
Ces défis de sécurité ont une incidence directe sur la viabilité économique des projets en Afrique. Le vol et le vandalisme, ou les attaques militantes, entraînent des pertes de production, augmentent les coûts opérationnels et provoquent des retards significatifs dans les projets. Ces risques ne sont pas seulement financiers, ils affectent également la logistique (comme le transport du pétrole) et la sécurité du personnel. En conséquence, les CPI doivent intégrer des stratégies d’atténuation des risques de sécurité robustes dans leurs plans d’investissement. Cela inclut non seulement la protection physique des infrastructures, mais aussi un engagement communautaire fort et un soutien au développement local. En s’attaquant aux causes profondes des conflits, comme la pauvreté et la distribution inéquitable des richesses, les entreprises peuvent contribuer à réduire les motivations des groupes militants. Cette situation peut également favoriser les projets offshore, souvent perçus comme plus sûrs et moins vulnérables aux menaces terrestres que les opérations onshore.
4.3. Impacts Environnementaux et Controverses
L’exploration et le traitement du pétrole brut en Afrique ont historiquement été associés à de graves impacts environnementaux. Ces derniers incluent les déversements d’hydrocarbures, le torchage de gaz, les rejets de déchets (fluides de forage, déblais huileux), ainsi que la pollution atmosphérique et marine due aux opérations des plates-formes, des raffineries et des transports.
Plusieurs controverses spécifiques ont mis en lumière ces préoccupations :
- Le projet EACOP (East African Crude Oil Pipeline), mené par TotalEnergies en Ouganda et en Tanzanie, a été vivement critiqué pour avoir potentiellement dévasté les moyens de subsistance de milliers de personnes et pour le risque de générer des décennies d’émissions de gaz à effet de serre (GES). Des allégations de violations des droits de l’homme, notamment des compensations inadéquates pour les terres acquises et des pressions exercées sur les opposants au projet, ont été signalées.
- En Afrique du Sud, TotalEnergies a fait face à une action en justice contestant les approbations d’exploration offshore, arguant que les évaluations environnementales étaient insuffisantes pour aborder les impacts sur les communautés de pêche, le changement climatique transfrontalier et les risques de déversement. La société se serait d’ailleurs retirée de l’exploration dans le bloc contesté 5/6/7.
- Des cas de pollution par des compagnies étrangères ont été rapportés, notamment le déversement de déchets toxiques (comme l’affaire du Probo Koala en Côte d’Ivoire) et l’exportation de « diesel sale », souvent avec le consentement de gouvernements africains corrompus.
- Le torchage de gaz, pratique consistant à brûler le gaz associé à l’extraction du pétrole, est une source majeure d’émissions. Des compagnies comme Tullow Oil s’engagent à éliminer le torchage de routine d’ici 2025 sur leurs champs Jubilee et TEN au Ghana. De même, Perenco au Gabon développe un projet FLNG pour monétiser le gaz et réduire le torchage.
La pression croissante exercée sur les CPI pour qu’elles adoptent des pratiques environnementales et sociales responsables est devenue un impératif. Les controverses entourant des projets comme l’EACOP et les poursuites judiciaires en Afrique du Sud démontrent une surveillance accrue de la part des organisations non gouvernementales (ONG) et des communautés locales. Les allégations de pollution et de non-respect des normes mettent en lumière les lacunes passées et la nécessité d’une plus grande diligence. En conséquence, les CPI ne peuvent plus opérer sans une attention rigoureuse aux normes environnementales, sociales et de gouvernance (ESG). Les risques réputationnels et juridiques liés aux impacts environnementaux et sociaux sont de plus en plus importants, ce qui pousse les entreprises à investir dans des technologies plus propres (comme la réduction du torchage) et à renforcer leurs initiatives de RSE.
4.4. Contraintes Opérationnelles
Au-delà des risques politiques, sécuritaires et environnementaux, les compagnies pétrolières et gazières opérant en Afrique sont confrontées à des contraintes opérationnelles structurelles qui peuvent affecter leur efficacité et leur rentabilité.
L’un des principaux défis réside dans les infrastructures inadéquates. Le manque de réseaux de transport robustes, tels que des pipelines fiables et suffisants, entrave le mouvement efficace du pétrole et du gaz des sites de production vers les marchés ou les points d’exportation. Cela augmente considérablement les coûts opérationnels pour les entreprises, car elles doivent souvent recourir à des méthodes de transport plus onéreuses ou faire face à des retards.
Par ailleurs, des lacunes technologiques sont souvent observées. Un accès limité aux technologies avancées nuit à l’efficacité de l’exploration et de la production. De nombreuses nations africaines dépendent encore de l’expertise et des équipements externes pour les opérations complexes, ce qui peut entraîner des coûts supplémentaires et une dépendance vis-à-vis des fournisseurs étrangers.
Enfin, la volatilité des prix mondiaux du pétrole brut est un facteur externe majeur qui affecte directement les revenus et la rentabilité des nations africaines fortement dépendantes des exportations d’hydrocarbures. Les fluctuations des prix peuvent rendre la planification à long terme difficile pour les gouvernements et les entreprises, et impacter la viabilité financière des projets.
Le développement des infrastructures et le transfert de technologie sont des impératifs pour une croissance durable du secteur. Les infrastructures insuffisantes et les lacunes technologiques augmentent les coûts et réduisent l’efficacité des opérations. Cela signifie que même avec des réserves abondantes, la pleine monétisation de ces ressources est entravée. Pour les gouvernements africains, il est crucial de prioriser les investissements dans les infrastructures énergétiques et la formation des compétences locales afin de renforcer la chaîne de valeur. Pour les CPI, cela représente une opportunité d’investir dans des projets intégrés qui couvrent l’exploration, la production, le transport et le traitement. En renforçant les partenariats qui incluent le transfert de technologie et le développement des capacités locales, les entreprises peuvent non seulement améliorer l’efficacité de leurs opérations, mais aussi renforcer leurs relations avec les pays hôtes, ce qui peut contribuer à une plus grande stabilité et à une meilleure « licence sociale d’opérer ».
V. Contributions Socio-Économiques et Responsabilité Sociale des Entreprises (RSE)
Les compagnies pétrolières et gazières étrangères en Afrique sont de plus en plus conscientes de leur rôle au-delà de la simple extraction de ressources. Leurs contributions socio-économiques et leurs initiatives de Responsabilité Sociale des Entreprises (RSE) sont devenues des aspects cruciaux de leurs opérations, souvent sous la pression des gouvernements locaux et de la société civile.
5.1. Développement du Contenu Local
Les politiques de contenu local (LCPs) sont des instruments essentiels mis en place par les gouvernements africains pour maximiser les avantages socio-économiques de l’exploitation des ressources et promouvoir la participation des entreprises et des citoyens locaux dans l’industrie pétrolière et gazière.
Ces politiques visent principalement la création d’emplois et la formation. Elles cherchent à stimuler l’emploi local et le transfert d’expertise technique aux travailleurs nationaux. Par exemple, les projets Tilenga et EACOP de TotalEnergies en Ouganda et en Tanzanie ont créé 21 386 emplois directs, dépassant les attentes de 139 %, et plus de 60 000 emplois indirects. Ces projets ont également fourni 1,6 million d’heures de formation aux travailleurs locaux, renforçant leurs compétences techniques et professionnelles. De son côté, Tullow Oil s’est fixé un objectif de 90 % de localisation au Ghana et a formé plus de 15 000 jeunes dans ses centres de développement des compétences, avec un taux de placement de 80 %.
Le soutien aux chaînes d’approvisionnement locales est un autre pilier des LCPs. Les CPI sont encouragées, voire obligées, à s’approvisionner localement en biens et services. Au Nigeria, le Nigerian Content Development and Monitoring Board (NCDMB) a permis aux producteurs indigènes de représenter plus de la moitié de la production de pétrole et de gaz du pays, un succès notable en matière de contenu local. TotalEnergies a dépensé environ 1,3 milliard USD avec des entrepreneurs locaux pendant la phase de construction des projets Tilenga et EACOP. Tullow Oil collabore avec Invest in Africa (IIA) pour soutenir les entreprises locales et exige de ses fournisseurs internationaux qu’ils s’approvisionnent localement, favorisant ainsi le développement des capacités et des opportunités économiques sur le continent.
Le contenu local est devenu une condition non négociable pour l’obtention de la « licence sociale d’opérer ». Les gouvernements africains légifèrent activement sur le contenu local , et les CPI communiquent leurs réussites dans ce domaine. Cette démarche dépasse la simple conformité réglementaire ; elle est devenue un moyen essentiel de gérer les attentes des communautés et de réduire les tensions potentielles liées à l’exploitation des ressources. Les CPI doivent donc intégrer le contenu local non pas comme une contrainte, mais comme un pilier stratégique de leurs investissements, en développant des programmes de formation, de mentorat et de financement pour les entreprises locales. Une approche proactive en matière de contenu local peut améliorer la stabilité opérationnelle et la rentabilité à long terme en renforçant les liens avec les économies et les sociétés hôtes.
5.2. Initiatives de RSE et ESG
Les cadres de Responsabilité Sociale des Entreprises (RSE) et d’Environmental, Social, and Governance (ESG) sont devenus des éléments de plus en plus importants pour les entreprises opérant en Afrique. Un rapport de PwC Africa de 2021 indique que 68 % des entreprises africaines considèrent l’ESG comme une composante critique de leur stratégie commerciale, reconnaissant le lien entre les pratiques commerciales responsables et la rentabilité à long terme.
Les investissements communautaires sont une facette majeure de ces initiatives :
- ExxonMobil soutient des programmes STEM (sciences, technologie, ingénierie et mathématiques) en Afrique, réalise des investissements communautaires à Palma (Mozambique) et a fait des dons d’ordinateurs à des écoles.
- Eni mène une série de projets sociaux, incluant des initiatives de santé (Égypte), des programmes de formation pour les jeunes (Égypte), des projets d’accès à l’eau (Kenya), la promotion des petites entreprises (Ghana), le développement agricole (Ghana), le soutien à l’éducation (Ghana, Mozambique), l’accès à l’énergie (République du Congo), et le projet Green River au Nigeria.
- TotalEnergies s’engage dans des actions de protection de la biodiversité, comme le soutien à la réintroduction du rhinocéros noir en Ouganda et la protection des chimpanzés. La société met également en œuvre des programmes de compensation et de réinstallation pour les populations affectées par les projets Tilenga et EACOP.
- BP a mis en place des programmes d’investissement social au Sénégal axés sur le développement économique, l’environnement, l’éducation et la santé communautaire.
- Tullow Oil a développé des initiatives « Care for People » (culture inclusive, santé, sécurité, droits de l’homme) et a contribué au développement socio-économique avec 731 millions USD en 2024 au Ghana, incluant des initiatives comme Tullow Agriventures.
- Cairn Energy (Capricorn Energy) a mis en œuvre des projets d’accès à l’eau potable, de soutien aux hôpitaux, de développement des compétences, et des projets agricoles et laitiers.
La protection de la biodiversité et de l’environnement est également un axe fort. TotalEnergies vise un impact net positif sur la biodiversité pour ses projets Tilenga et EACOP. Tullow Oil s’engage à minimiser son impact environnemental et à protéger la biodiversité, avec une nouvelle ambition de « No Net Loss ».
Le respect des droits de l’homme est un engagement affiché par les CPI dans leurs opérations et chaînes d’approvisionnement, comme en témoignent les politiques d’ExxonMobil et de Tullow Oil.
La RSE et l’ESG sont passées d’initiatives périphériques à des impératifs stratégiques pour les CPI en Afrique. La multiplication des initiatives de RSE (santé, éducation, environnement, développement local) par les CPI et l’intégration des cadres ESG dans les stratégies d’entreprise démontrent une évolution significative. Les controverses environnementales et sociales passées ont accéléré cette prise de conscience. Les CPI reconnaissent désormais que la durabilité de leurs opérations en Afrique dépend de leur capacité à générer de la valeur partagée et à minimiser les impacts négatifs. Les investisseurs et les parties prenantes exigent de plus en plus de transparence et de responsabilité. Cela implique des investissements significatifs au-delà de la simple production, ainsi qu’une collaboration plus étroite et plus authentique avec les communautés et les gouvernements locaux.
VI. L’Industrie face à la Transition Énergétique
La transition énergétique mondiale vers des sources d’énergie plus propres et une réduction des émissions de carbone a des implications profondes pour le secteur pétrolier et gazier en Afrique, créant à la fois des défis et des opportunités.
6.1. Implications de la Transition Globale
La transition énergétique mondiale, qui pousse au développement de bassins à faibles émissions, pourrait entraîner une dépriorisation du développement de certains pays producteurs de pétrole en Afrique. Cela augmente le risque d’actifs échoués, où d’importantes réserves de pétrole et de gaz pourraient rester inexploitées en raison d’un manque d’investissements ou d’une demande future incertaine. La dépendance actuelle des économies africaines aux combustibles fossiles les expose également à la volatilité du marché mondial, comme l’ont montré les récentes crises énergétiques.
Dans ce contexte, l’Afrique est confrontée à un dilemme : comment maximiser la valeur de ses combustibles fossiles pendant la transition, tout en réduisant sa dépendance à long terme vis-à-vis de ces ressources? Le continent possède de vastes réserves d’hydrocarbures et en a besoin pour son développement économique et son industrialisation. Cependant, la pression mondiale pour la décarbonisation et le risque d’actifs échoués créent une tension. Les CPI doivent naviguer entre la nécessité de répondre à la demande d’énergie à court terme et les objectifs climatiques à long terme. Pour les pays africains, cela signifie élaborer des stratégies énergétiques qui équilibrent la monétisation de leurs ressources pétrolières et gazières pour le développement économique avec des investissements progressifs et substantiels dans les énergies renouvelables. Les CPI, quant à elles, doivent démontrer comment leurs opérations s’inscrivent dans une trajectoire de décarbonisation, même si elles continuent d’investir dans les hydrocarbures.
6.2. Rôle du Gaz Naturel
Dans le contexte de la transition énergétique, le gaz naturel est de plus en plus considéré comme un « carburant de transition » crucial pour la sécurité énergétique et l’industrialisation de l’Afrique. Le continent dispose de vastes ressources en gaz naturel, estimées à 620 trillions de pieds cubes (TCF). La demande de gaz naturel en Afrique devrait augmenter d’un tiers entre 2020 et 2030, en raison de la croissance démographique et de l’expansion économique.
Les projets de GNL sont jugés essentiels pour la sécurité énergétique, la croissance économique et la création d’emplois sur le continent. L’Afrique devrait jouer un rôle central dans l’industrie mondiale du GNL, avec environ 20 % de la capacité mondiale de GNL en cours de développement. Des projets majeurs tels que Mozambique LNG, Rovuma LNG, Tanzania LNG, Greater Tortue Ahmeyim (GTA) en Mauritanie et au Sénégal, Congo LNG et Angola LNG sont en cours ou prévus, soulignant le potentiel du continent à devenir un fournisseur clé de gaz pour les marchés mondiaux, notamment l’Europe.
Le gaz naturel est la clé de voûte de la stratégie énergétique africaine à court et moyen terme. Étant abondant en Afrique et sa demande domestique étant en augmentation , le gaz est perçu comme une solution viable pour l’électrification et l’industrialisation du continent, tout en offrant des opportunités d’exportation. Cette situation place le gaz comme une alternative plus propre au charbon et au pétrole pour la production d’électricité, contribuant ainsi à la réduction des émissions tout en répondant aux besoins énergétiques croissants. En conséquence, les investissements dans les infrastructures gazières, y compris les pipelines transnationaux comme le Nigeria-Morocco Gas Pipeline et le Trans-Sahara Gas Pipeline , seront prioritaires. Les CPI qui concentrent leurs efforts sur le développement du gaz pourraient trouver un terrain plus favorable auprès des gouvernements africains, car cela correspond à leurs objectifs de développement et de réduction des émissions.
6.3. Investissements dans les Énergies Renouvelables
Parallèlement au développement des hydrocarbures, l’Afrique réalise des progrès significatifs dans le domaine des énergies renouvelables. Des pays comme le Kenya, l’Égypte et le Maroc sont à l’avant-garde des projets solaires, éoliens et géothermiques. Le potentiel du continent en matière d’énergies renouvelables est immense, et le secteur pourrait générer plus de 4 millions d’emplois d’ici 2030 si les tendances d’investissement actuelles se maintiennent.
Les compagnies pétrolières internationales (CPI) reconnaissent ce potentiel et augmentent leurs investissements dans les énergies renouvelables en Afrique. Par exemple, Eni s’engage dans des projets de bioraffinage au Kenya et en Côte d’Ivoire. Des acteurs comme Masdar se sont engagés à investir 2 milliards USD dans les énergies renouvelables en Afrique d’ici 2030, y compris des projets d’hydrogène vert en Mauritanie. Ces investissements étrangers et collaborations sont considérés comme essentiels pour faire progresser l’infrastructure énergétique de l’Afrique.
Les CPI reconnaissent le potentiel des énergies renouvelables en Afrique et y investissent, mais l’échelle de ces investissements reste inférieure à celle des hydrocarbures. Bien que les CPI continuent d’investir massivement dans le pétrole et le gaz , certaines s’engagent également dans des projets d’énergies renouvelables et de biocarburants. Cependant, les dépenses en capital pour les énergies renouvelables, bien que croissantes, sont encore loin d’égaler celles allouées aux hydrocarbures. Cette situation suggère une stratégie à deux volets pour les CPI : maximiser la valeur des actifs fossiles à court et moyen terme tout en se positionnant sur le marché des énergies propres à long terme. Les gouvernements africains peuvent encourager davantage ces investissements en créant des cadres réglementaires stables et des incitations claires pour les projets d’énergies renouvelables, favorisant ainsi une transition énergétique équilibrée et durable.
VII. Perspectives et Recommandations
7.1. Potentiel Inexploité et Nouvelles Frontières
L’Afrique demeure une région d’une importance capitale pour l’industrie pétrolière et gazière mondiale, en grande partie grâce à son vaste potentiel inexploité. Le continent recèle d’importantes réserves non encore découvertes, en particulier dans les bassins en eaux profondes, tels que le sous-bassin d’Orange (Namibie, Afrique du Sud) et le bassin de Côte d’Ivoire. Ces zones sont le théâtre de nouvelles découvertes significatives, comme en témoigne la découverte de Mopane 1X par Galp en Namibie, la plus grande découverte mondiale de 2024.
Au-delà du pétrole, le gaz offshore inexploité représente une opportunité de croissance considérable. L’Afrique est déjà le continent avec la plus forte concentration d’infrastructures FLNG (Floating Liquefied Natural Gas) au monde, et près des deux tiers de ses ressources gazières offshore restent non développées, ce qui les rend idéales pour la technologie FLNG. Ce potentiel géologique est loin d’être épuisé, et les nouvelles découvertes à « fort impact » continuent de se produire, confirmant que l’Afrique reste une frontière d’exploration majeure, en particulier pour le gaz et les gisements en eaux profondes.
Pour les CPI ayant une expertise en exploration et production en eaux profondes et en GNL, ces perspectives offrent des opportunités continues. Cependant, la monétisation de ce potentiel dépendra de leur capacité à gérer les risques inhérents au continent et à s’adapter aux exigences locales en matière de contenu et de développement durable.
7.2. Perspectives d’Investissement et de Production
Les perspectives d’investissement et de production dans le secteur pétrolier et gazier africain sont ambitieuses. Les dépenses en capital dans le secteur devraient atteindre 54 milliards USD d’ici 2030. Le Nigeria, par exemple, s’est fixé des objectifs ambitieux de doubler sa production de pétrole à 3 millions de barils par jour et sa production de gaz à 12 milliards de pieds cubes par jour d’ici 2030. L’Angola, de son côté, prévoit 60 milliards USD d’investissements en amont sur les cinq prochaines années, grâce à une stratégie agressive d’octroi de licences et de réformes réglementaires. La production de GNL en Afrique devrait également augmenter considérablement, notamment en Afrique de l’Ouest.
Ces objectifs de production sont ambitieux, mais leur réalisation dépendra de la résolution des défis structurels persistants. L’historique du Nigeria, qui a eu du mal à atteindre ses quotas de l’OPEP en raison de problèmes de sécurité et de vandalisme , ainsi que les défis persistants liés aux infrastructures et à la réglementation , suggèrent que ces objectifs seront difficiles à atteindre sans des améliorations significatives. Les CPI devront évaluer de manière réaliste la capacité des pays hôtes à créer et maintenir un environnement stable et favorable à l’investissement. La collaboration étroite entre les gouvernements et les entreprises sera essentielle pour surmonter les obstacles et réaliser le plein potentiel du secteur. Une approche pragmatique et un engagement mutuel seront nécessaires pour transformer ces ambitions en succès concrets.
7.3. Recommandations Stratégiques
Pour assurer un développement durable et mutuellement bénéfique du secteur pétrolier et gazier en Afrique, des actions stratégiques sont nécessaires de la part des gouvernements africains et des compagnies étrangères.
Pour les gouvernements africains :
- Amélioration de la gouvernance et de la transparence : Il est crucial de renforcer les institutions, de lutter activement contre la corruption et d’assurer une redistribution équitable des revenus générés par les hydrocarbures. Une meilleure gouvernance attire des investissements plus stables et réduit les risques politiques et sociaux.
- Renforcement des cadres réglementaires : L’établissement de politiques claires, stables et prévisibles est essentiel pour les investisseurs. Cela doit s’accompagner d’une application cohérente des lois sur le contenu local, évitant les incohérences qui peuvent dissuader les capitaux étrangers.
- Diversification économique : Les revenus des hydrocarbures doivent être stratégiquement utilisés pour investir dans d’autres secteurs économiques et développer les infrastructures. Cette diversification est cruciale pour réduire la dépendance aux fluctuations des prix du pétrole et construire des économies plus résilientes et diversifiées.
- Sécurité et infrastructures : Des investissements significatifs sont nécessaires pour améliorer la sécurité des infrastructures pétrolières et gazières et pour développer les réseaux de transport. Cela réduira les coûts opérationnels, les pertes dues au vol et au vandalisme, et améliorera l’efficacité globale du secteur.
Pour les compagnies étrangères :
- Intégration accrue du contenu local : Les CPI doivent aller au-delà de la simple conformité réglementaire et faire du contenu local un moteur de création de valeur partagée. Cela implique des investissements substantiels dans la formation des compétences locales, le transfert de technologie et le développement des fournisseurs locaux, renforçant ainsi la chaîne de valeur nationale.
- Renforcement des pratiques ESG : Il est impératif d’intégrer pleinement les considérations environnementales, sociales et de gouvernance dans toutes les opérations et les processus de décision, en particulier pour les projets sensibles. Une approche proactive en matière d’ESG permet de gérer les risques réputationnels et juridiques, et de renforcer la « licence sociale d’opérer ».
- Investissements équilibrés : Les entreprises doivent maintenir un équilibre stratégique entre les investissements dans les hydrocarbures (en particulier le gaz, considéré comme un carburant de transition) et une expansion significative dans les énergies renouvelables. Cette approche permet d’aligner les stratégies à court terme avec les objectifs de décarbonisation à long terme et de diversification énergétique du continent.
- Partenariats stratégiques : Continuer à former des coentreprises et des partenariats solides avec les compagnies pétrolières nationales et les acteurs locaux est essentiel pour partager les risques, les connaissances et les avantages, favorisant ainsi une croissance durable et inclusive.
Conclusion
Le secteur pétrolier et gazier africain demeure un pilier économique majeur, dont le développement est profondément influencé par la présence et les opérations des compagnies étrangères. Le continent, riche en vastes réserves d’hydrocarbures, continue d’attirer des investissements directs étrangers croissants, avec une orientation marquée vers les projets de gaz naturel liquéfié (GNL) et les gisements en eaux profondes. Cette dynamique positionne l’Afrique comme un acteur clé dans l’approvisionnement énergétique mondial, notamment en gaz, perçu comme un carburant de transition essentiel pour le développement et l’industrialisation du continent.
Cependant, le secteur est confronté à des défis persistants et complexes. L’instabilité politique, la corruption et les menaces sécuritaires, telles que le vandalisme et le vol de pétrole, continuent d’entraver la pleine réalisation du potentiel de production et augmentent les risques pour les investisseurs. Parallèlement, les impacts environnementaux et les controverses sociales, souvent liés à des projets d’envergure, exercent une pression croissante sur les CPI pour qu’elles adoptent des pratiques plus responsables et transparentes. En réponse, les gouvernements africains s’engagent dans des réformes réglementaires visant à attirer les capitaux tout en renforçant le contenu local et la part des revenus nationaux, cherchant ainsi à maximiser les retombées pour leurs populations.
L’avenir du secteur pétrolier et gazier en Afrique dépendra d’une collaboration renforcée et plus nuancée entre les gouvernements africains et les compagnies étrangères. Cette collaboration doit être fondée sur la transparence, la stabilité réglementaire et un engagement profond envers le développement du contenu local. Pour les CPI, cela signifie intégrer pleinement les considérations ESG dans leurs stratégies, investir dans des technologies plus propres, et équilibrer les investissements dans les hydrocarbures avec une expansion significative dans les énergies renouvelables. Pour les gouvernements africains, il s’agit de créer un environnement d’investissement prévisible, de lutter efficacement contre la corruption, et de canaliser les revenus des hydrocarbures vers une diversification économique et le développement d’infrastructures résilientes.
En adoptant une approche holistique et en cultivant des partenariats mutuellement bénéfiques, l’Afrique et les compagnies étrangères peuvent non seulement garantir la sécurité énergétique mondiale, mais aussi soutenir les objectifs de développement durable du continent, transformant les défis actuels en opportunités de croissance partagée.