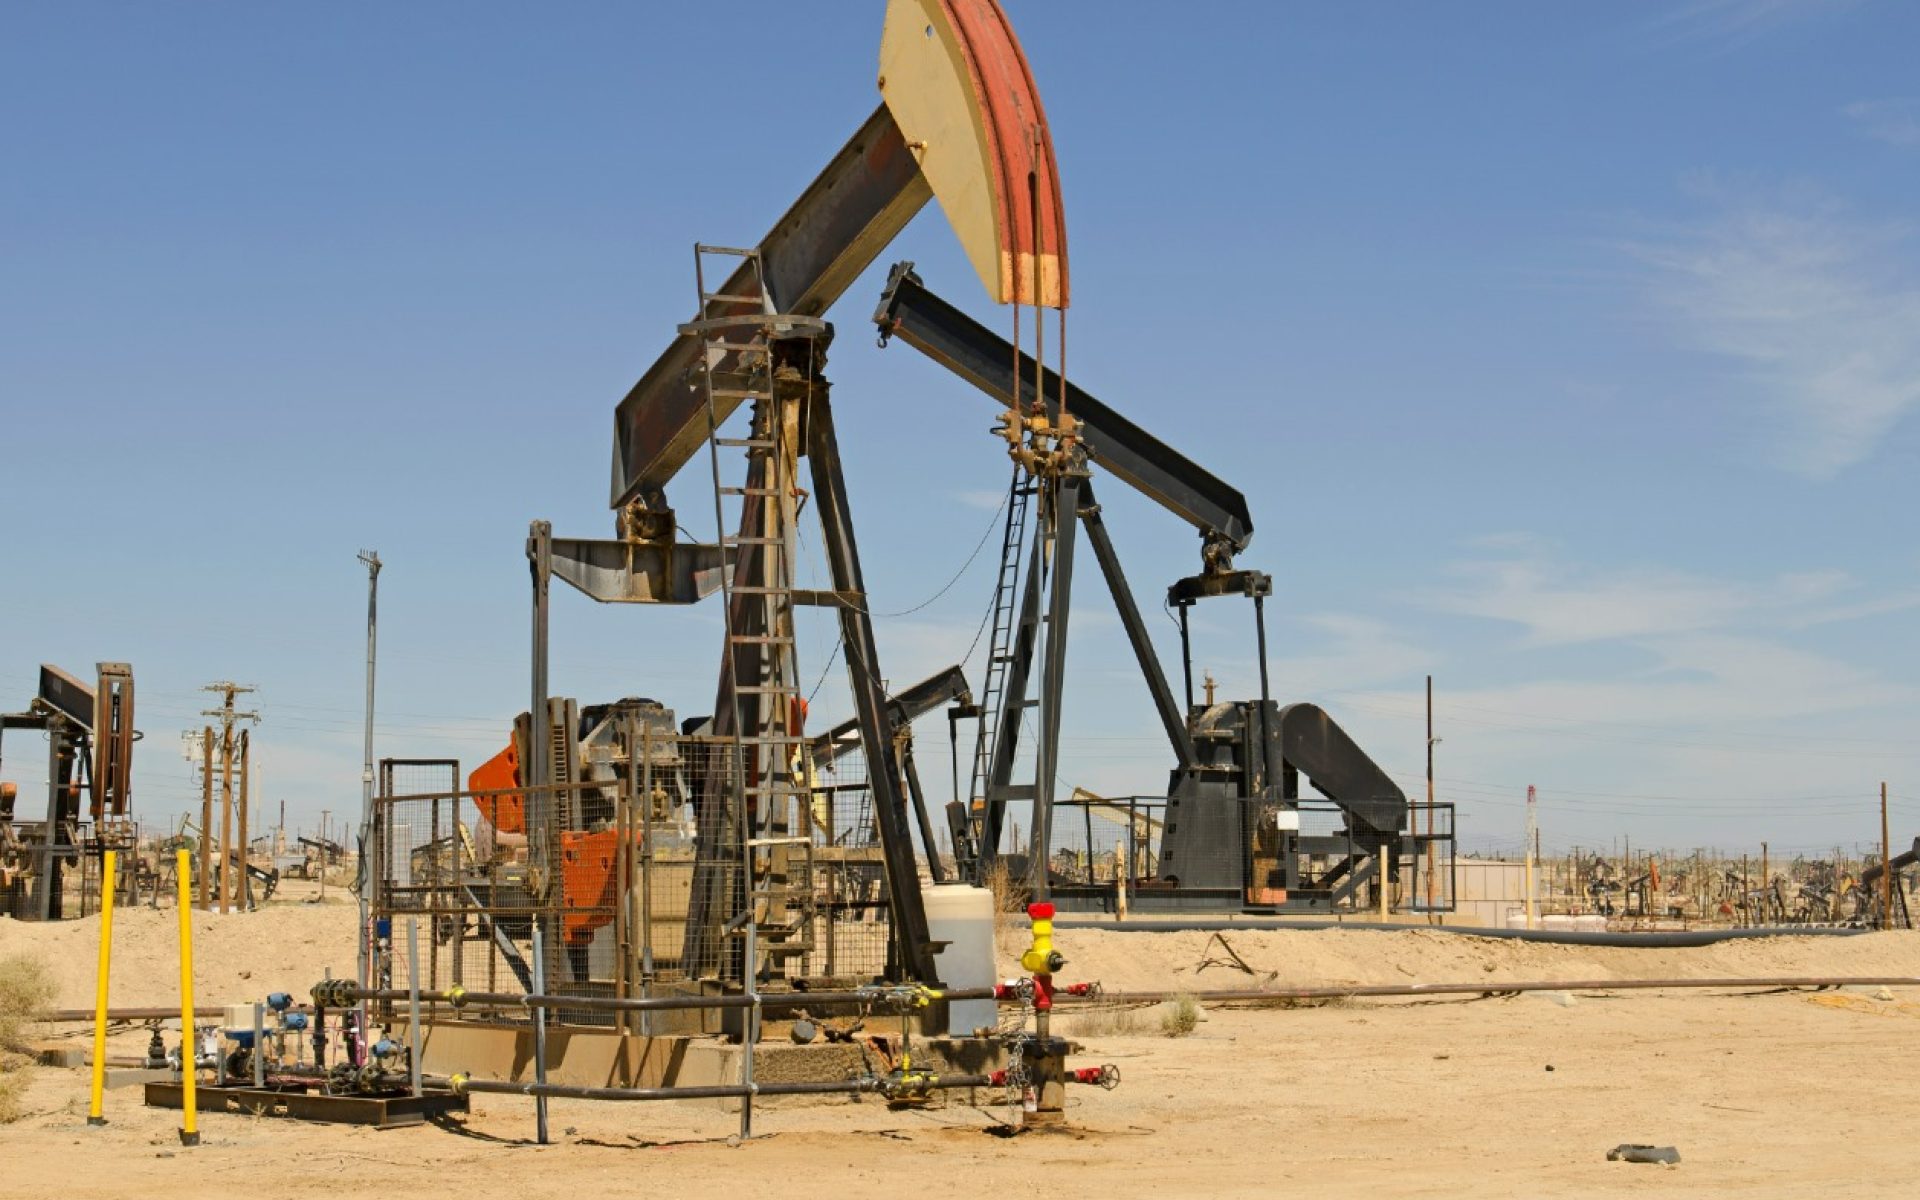

Introduction : L’Algérie, un Pilier Énergétique Régional et Mondial
L’Algérie occupe une position stratégique et prépondérante sur le marché mondial des hydrocarbures, en particulier en Afrique. Le pays est reconnu comme le deuxième plus grand producteur de combustibles liquides et le premier producteur de gaz naturel sur le continent africain, selon les estimations de l’EIA pour 2024. Cette stature est consolidée par son statut de membre de l’OPEP. Au cœur de cette puissance énergétique se trouve Sonatrach, la compagnie nationale des hydrocarbures. Elle est non seulement la plus grande entreprise d’Afrique, mais se classe également au 12ème rang mondial parmi les compagnies pétrolières. Sonatrach est par ailleurs le deuxième exportateur mondial de gaz naturel liquéfié (GNL) et de gaz de pétrole liquéfié (GPL), et le troisième exportateur de gaz naturel.
Le secteur des hydrocarbures constitue le moteur essentiel de l’économie algérienne. Sa contribution est fondamentale pour la santé financière du pays, ayant représenté 14% du Produit Intérieur Brut (PIB), 86% des exportations et 47% des recettes budgétaires entre 2019 et 2023. Cette dépendance structurelle met en lumière le rôle crucial du secteur dans le financement des projets de développement nationaux et le maintien de la stabilité économique. La performance de ce secteur est donc directement corrélée à la capacité de l’Algérie à investir dans son avenir et à assurer la prospérité de ses citoyens.
I. Réserves et Potentiel Hydrocarbure de l’Algérie
L’Algérie est dotée d’importantes ressources en hydrocarbures, qui constituent le fondement de son influence énergétique. Les données récentes confirment l’ampleur de ces réserves.
Vue d’ensemble des réserves prouvées de pétrole brut et de gaz naturel
En ce qui concerne le pétrole brut, les réserves prouvées de l’Algérie étaient estimées à 12,2 milliards de barils au début de 2023. Ce volume positionne le pays parmi les 20 premiers détenteurs de réserves pétrolières mondiales en 2023. Pour le gaz naturel, les réserves prouvées s’élevaient à 159 trillions de pieds cubes (Tcf) en 2023. L’Agence nationale pour la valorisation des ressources en hydrocarbures (ALNAFT) a également fait état de réserves significatives, incluant 330 milliards de mètres cubes de gaz.
Les principaux champs qui sous-tendent ces réserves sont des piliers de la production algérienne. Le champ de Hassi Messaoud est le plus important gisement pétrolier du pays, découvert en 1956. Il recèle des réserves estimées à 3,9 milliards de barils de pétrole et contribue à 19% de la production nationale totale. Les prévisions actuelles indiquent que l’exploitation de ce champ devrait se poursuivre jusqu’en 2056. Pour le gaz, le champ de Hassi R’Mel représente la source principale de la production de gaz naturel du pays. Le deuxième plus grand champ gazier, Rhourde Nouss, possède des réserves prouvées de 370 milliards de mètres cubes et a enregistré une production de 4,83 millions de mètres cubes par jour en 2022. Son exploitation est également prévue jusqu’en 2056.
Potentiel inexploité, notamment en gaz de schiste
Au-delà des réserves conventionnelles, l’Algérie détient un potentiel considérable en gaz de schiste. Le pays se classe au troisième rang mondial pour les réserves de gaz de schiste techniquement récupérables, estimées à environ 707 Tcf en 2020, derrière la Chine et l’Argentine. Ce potentiel représente une opportunité stratégique à long terme pour le pays. Bien que ce potentiel soit immense, les informations disponibles n’indiquent pas de développement ou de production à grande échelle de ces réserves de schiste à l’heure actuelle. Cela suggère que, malgré la ressource, des obstacles techniques, environnementaux ou économiques, tels que la rareté de l’eau dans les régions désertiques ou les coûts de développement élevés, pourraient freiner son exploitation. Néanmoins, cette ressource inexploitée constitue une réserve stratégique future, offrant une sécurité d’approvisionnement et une capacité d’exportation supplémentaires si les réserves conventionnelles venaient à décliner ou si la demande énergétique mondiale évoluait.
Impact des récentes découvertes sur les perspectives de réserves
Les efforts d’exploration récents ont porté leurs fruits, renforçant les perspectives de réserves de l’Algérie. La compagnie nationale Sonatrach a annoncé huit nouvelles découvertes majeures de pétrole et de gaz depuis janvier 2024. Ces découvertes, incluant un potentiel de 48 à 150 millions de barils dans le Sahara algérien , sont d’une importance capitale pour renouveler les réserves existantes et soutenir les objectifs ambitieux d’augmentation de la production du pays. La réussite continue de l’exploration est essentielle car elle assure la viabilité à long terme de l’Algérie en tant que fournisseur majeur d’hydrocarbures, ce qui à son tour renforce son attractivité pour les investissements étrangers et sa position géopolitique sur les marchés énergétiques. Ces nouvelles découvertes contribuent directement à la consolidation de la base de ressources du pays, un facteur déterminant pour la réalisation de ses objectifs de production.
Tableau 1 : Réserves Prouvées de Pétrole et de Gaz Naturel en Algérie (2023-2025)
| Type de Ressource | Volume | Année de Référence | Source | Notes Clés |
| Pétrole brut prouvé | 12,2 milliards de barils | Début 2023 | EIA/AIE | Place l’Algérie dans le top 20 mondial. |
| Gaz naturel prouvé | 159 Tcf | 2023 | EIA | – |
| Gaz de schiste techniquement récupérable | 707 Tcf | 2020 | EIA | 3ème plus grand au monde. |
| Nouvelles découvertes | 8 gisements majeurs | Depuis Jan 2024 | Sonatrach | Inclut un potentiel de 48 à 150 millions de barils. |
II. Dynamiques de Production : Pétrole et Gaz Naturel
La production d’hydrocarbures en Algérie est caractérisée par des trajectoires distinctes pour le pétrole et le gaz naturel, influencées par des facteurs internes et externes.
Production actuelle et historique de pétrole brut, incluant les objectifs et contraintes de l’OPEP+
La production de pétrole brut de l’Algérie s’élevait à 895 000 barils/jour (b/j) en janvier 2025, marquant une légère diminution par rapport aux 903 000 b/j enregistrés en décembre 2024. Historiquement, la production moyenne entre janvier 2002 et janvier 2025 a été de 1 126 000 b/j, avec un pic notable de 1 408 000 b/j en avril 2008. En 2024, la production algérienne se situait autour de 900 000 b/j, en conformité avec les objectifs de production fixés par l’OPEP+. Une réduction volontaire supplémentaire de 48 000 b/j, en vigueur depuis mai 2023, est prévue de se prolonger jusqu’à la fin de 2025. Malgré ces contraintes, la production a atteint 906 000 b/j en juin 2024, approchant le plafond de 908 000 b/j établi pour le troisième trimestre 2024.
La production pétrolière est actuellement limitée par les accords de l’OPEP+ et les réductions volontaires. Les chiffres de production actuels sont inférieurs aux sommets historiques, et la production totale de combustibles liquides a connu une baisse sur la dernière décennie, passant de 1,7 million b/j en 2014 à environ 1,4 million b/j en 2023. En 2023, la production de gaz a compensé les coupes successives de quotas de pétrole brut. Cependant, l’Algérie nourrit l’ambition d’atteindre une capacité de production de 1,155 million b/j d’ici 2025. Un rebond du secteur pétrolier est anticipé en 2025, avec une croissance projetée entre +2% et +3%, dont l’ampleur dépendra directement de l’assouplissement des quotas de production de l’OPEP+. Cela indique une stratégie proactive du pays pour tirer parti de toute flexibilité future dans les accords de l’OPEP+.
Production de gaz naturel : volumes, croissance et ambitions nationales à l’horizon 2030
En contraste avec le pétrole, le gaz naturel est le moteur de croissance prioritaire de l’Algérie et un atout géopolitique majeur. La production de gaz naturel commercialisé a atteint 104 275 millions de mètres cubes (Cub m mn) en décembre 2023. Selon les données de Sonatrach, la production globale de gaz naturel s’élevait à environ 137 milliards de mètres cubes en 2023.
L’Algérie a fixé un objectif ambitieux d’augmenter sa production annuelle de gaz naturel à 200 milliards de mètres cubes d’ici 2030, ce qui représente une augmentation de près de 50% par rapport à ses capacités actuelles. Cet objectif est soutenu par des investissements significatifs dans l’exploration et le renforcement des infrastructures gazières. La production de gaz naturel sec a atteint un niveau record de 3,7 Tcf en 2023. Cette croissance robuste est attribuable aux investissements en amont qui ont permis la mise en service de nouveaux projets et l’expansion de champs existants, notamment Hassi R’Mel. De plus, une réduction du besoin de réinjection de gaz dans les champs pétroliers, résultant des coupes de production de pétrole, a libéré davantage de gaz pour la consommation domestique et l’exportation. Cette stratégie agressive d’expansion gazière, combinée à la position de l’Algérie en tant que plus grand producteur de gaz en Afrique, la positionne comme un fournisseur alternatif crucial et fiable dans le paysage énergétique mondial, particulièrement en réponse aux dynamiques géopolitiques récentes.
Présentation des principaux champs producteurs (Hassi Messaoud, Hassi R’Mel, Rhourde Nouss)
Les principaux champs producteurs sont essentiels à la réalisation de ces objectifs :
- Hassi Messaoud : Ce champ est le plus grand gisement pétrolier du pays, découvert en 1956. Il représente 19% de la production nationale totale et détient des réserves estimées à 3,9 milliards de barils. Sa production devrait se maintenir jusqu’en 2056.
- Hassi R’Mel : Ce champ est le plus grand gisement gazier d’Algérie et la source principale de la production de gaz naturel du pays.
- Rhourde Nouss : En tant que deuxième plus grand champ gazier, il dispose de réserves prouvées de 370 milliards de mètres cubes. Sa production a atteint 4,83 millions de mètres cubes par jour en 2022, et son exploitation est prévue jusqu’en 2056.
Tableau 2 : Production de Pétrole Brut et de Gaz Naturel en Algérie (2023-2025)
| Indicateur | Volume/Valeur | Période/Année | Source | Notes Clés |
| Production pétrole brut | 895 000 b/j | Jan 2025 | CEIC Data | Légère baisse par rapport à Déc 2024 (903 000 b/j). |
| Production pétrole brut | 906 000 b/j | Juin 2024 | Twala | Frôlant le plafond OPEP+ de 908 000 b/j pour Q3 2024. |
| Production pétrole brut (moyenne) | 1 126 000 b/j | Jan 2002 – Jan 2025 | CEIC Data | Pic historique : 1 408 000 b/j (Avril 2008). |
| Production pétrole brut (objectif) | 1 155 000 b/j | 2025 | EIA | Capacité de production visée. |
| Production gaz naturel commercialisé | 104 275 millions m³ | Déc 2023 | CEIC Data | – |
| Production gaz naturel | 137 milliards m³ | 2023 | Sonatrach | – |
| Production gaz naturel (objectif) | 200 milliards m³ | D’ici 2030 | EnergyNews | Près de 50% au-dessus des capacités actuelles. |
| Hassi Messaoud (Pétrole) | 3,9 milliards barils (réserves) ; 19% prod. nationale | – | Algerie360 | Plus important gisement pétrolier. |
| Rhourde Nouss (Gaz) | 370 milliards m³ (réserves prouvées) ; 4,83 millions m³/jour (prod. 2022) | – | Algerie360 | Deuxième plus grand champ gazier. |
III. Infrastructures Stratégiques et Capacités Opérationnelles
Les infrastructures énergétiques de l’Algérie sont essentielles pour l’exploitation, la transformation et l’exportation de ses ressources en hydrocarbures. Le pays a investi dans un réseau complexe de pipelines, de terminaux GNL et de raffineries pour soutenir son rôle de fournisseur énergétique.
Réseau de transport : pipelines de pétrole et gazoducs d’exportation (TransMed, Medgaz, MEG)
L’Algérie exporte principalement son gaz naturel vers l’Europe via trois gazoducs stratégiques : le Trans-Mediterranean Pipeline (TransMed), le Medgaz et le Maghreb-Europe (MEG). La capacité du gazoduc Medgaz a été augmentée à la fin de 2021, améliorant considérablement ses capacités de livraison vers l’Espagne. Sonatrach et l’entreprise espagnole Naturgy ont pris le contrôle conjoint de Medgaz, Sonatrach détenant 51% des parts. Un projet de seconde ligne parallèle pour Medgaz est en cours, visant à plus que doubler la capacité existante du gazoduc. Malgré des perturbations temporaires en 2021, les opérations du MEG ont repris normalement en 2022.
L’Algérie priorise la flexibilité et la diversification de ses routes d’exportation de gaz. Les efforts actifs de maintenance et d’expansion des pipelines existants, ainsi que l’exploration de nouveaux projets de grande envergure tels que le Trans-Saharan Gas Pipeline (qui connecterait le Nigeria à l’Europe via l’Algérie) et le GALSI (envisagé pour le transport potentiel d’hydrogène vert vers l’Italie), démontrent une orientation stratégique visant à garantir des voies d’exportation robustes, diverses et durables pour son gaz. Cette approche réduit la dépendance à une seule route ou à un marché unique, renforçant ainsi la fiabilité de l’Algérie en tant que partenaire énergétique pour l’Europe et lui permettant de s’adapter aux évolutions géopolitiques. La prise en compte de pipelines pour l’hydrogène vert signale également une intégration précoce et prospective de la transition énergétique dans la planification des infrastructures. En outre, un contrat de 364 millions USD a été signé en mars 2022 pour la construction d’un pipeline de GPL de 424 km entre Arzew et Chlef, avec une capacité de 1,2 million de tonnes par an, dont la construction devrait durer 48 mois.
Capacités de liquéfaction de GNL : terminaux d’Arzew et Skikda
L’Algérie dispose de complexes de liquéfaction de GNL situés à Arzew et Skikda. En 2023, 22,5 milliards de mètres cubes de GNL ont été livrés à ces complexes. Le terminal GNL de Skikda (GL1K) est opérationnel avec une capacité de 4,5 millions de tonnes par an (mtpa) en 2025. Il est important de noter que cette capacité est significativement réduite par rapport à sa capacité historique, suite à des incidents passés qui ont mis hors service plusieurs trains en 2004. Le nouveau quai M3 à Skikda a reçu son premier grand méthanier en mars 2024.
Les terminaux d’Arzew incluent GL1Z Béthioua, mis en service en 1978 avec une capacité de séparation de 17,56 millions de m3 GNL/an, et GL2Z Béthioua, opérationnel depuis 1981 avec une capacité de liquéfaction de 17,8 millions de m3 GNL/an. Bien que l’Algérie ait pris la première place des transactions de GNL en mai 2024, avec Sonatrach explorant de nouveaux marchés, comme en témoigne une première cargaison de GNL algérien livrée à la Croatie depuis le terminal d’Arzew , le potentiel GNL est significatif mais semble freiné par des contraintes de capacité historiques. La capacité opérationnelle actuelle, notamment à Skikda, est modeste par rapport à la production globale de gaz et aux leaders mondiaux. Cela suggère que, bien que l’Algérie optimise sa capacité existante et utilise les marchés spot, une augmentation majeure des volumes d’exportation de GNL nécessiterait des investissements substantiels dans de nouvelles infrastructures de liquéfaction, qui ne sont pas détaillées comme des projets majeurs en cours dans les informations disponibles. La prédominance des exportations par pipeline indique que le GNL, malgré sa flexibilité, n’est pas encore le vecteur principal de l’ambitieuse augmentation de la production de gaz algérienne.
Infrastructures de raffinage du pétrole
L’Algérie dispose d’une capacité de raffinage totale de 671 000 b/j, répartie entre plusieurs raffineries : Adrar, Alger (Sidi Rezine), Arzew, Hassi Messaoud, Skikda I et Skikda II. Une nouvelle raffinerie est en construction à Hassi Messaoud depuis février 2025, avec une mise en service prévue pour 2027. Cependant, les propositions pour les raffineries de Biskra et Tiaret sont actuellement au point mort.
Tableau 3 : Capacités Clés des Infrastructures Pétrolières et Gazières en Algérie (2023-2025)
| Type d’Infrastructure | Capacité / Description | Statut / Notes Clés | Source |
| Raffinage de pétrole (Total) | 671 000 b/j | Opérationnel (Adrar, Alger, Arzew, Hassi Messaoud, Skikda I & II) | EIA |
| Raffinerie Hassi Messaoud (nouvelle) | – | En construction (depuis Fév 2025), opérationnelle en 2027 | EIA |
| Liquéfaction GNL (Skikda GL1K) | 4,5 mtpa | Opérationnel (capacité réduite après accident 2004) | GEM Wiki |
| Liquéfaction GNL (Arzew GL1Z Béthioua) | 17,56 millions m³/an | Opérationnel (depuis 1978) | L’Expression DZ |
| Liquéfaction GNL (Arzew GL2Z Béthioua) | 17,8 millions m³/an | Opérationnel (depuis 1981) | L’Expression DZ |
| Gazoduc Trans-Mediterranean (TransMed) | – | Opérationnel, exporte vers l’Europe | EIA |
| Gazoduc Medgaz | – | Capacité augmentée fin 2021 ; projet de doublement de capacité | Sonatrach |
| Gazoduc Maghreb-Europe (MEG) | – | Opérations reprises en 2022 après perturbations | EIA |
| Pipeline GPL Arzew-Chlef | 1,2 million tonnes/an | En construction (depuis Mars 2022, 48 mois) | Sonatrach |
| Projets futurs (Trans-Saharan, GALSI) | – | Envisagés pour le gaz et l’hydrogène vert | EIA |
IV. Exportations et Partenariats Commerciaux
Les exportations d’hydrocarbures sont la pierre angulaire de l’économie algérienne, façonnant ses relations commerciales et sa position sur la scène énergétique mondiale.
Volumes et principales destinations des exportations de gaz naturel et de GNL
En 2023, l’Algérie s’est classée au 7ème rang mondial des exportateurs de gaz naturel, avec un volume de 52 milliards de mètres cubes exportés. Le pays est un fournisseur crucial pour l’Europe, contribuant à environ 14% des importations totales de gaz par pipeline et de GNL de l’Union Européenne. Près de 75% des exportations de gaz algérien sont destinées à l’UE.
L’Italie et l’Espagne sont des partenaires clés. En 2022, l’Algérie était le premier fournisseur de gaz naturel de l’Italie et le deuxième de l’Espagne. Un contrat avec la compagnie italienne Eni vise à augmenter les livraisons de gaz à l’Italie via le gazoduc Trans-Méditerranée, avec un objectif de 9 milliards de mètres cubes par an en 2023-2024. L’accord avec l’espagnol Naturgy couvre 30% des importations de gaz naturel de l’Espagne par pipeline. Concernant le GNL, l’Algérie était le deuxième fournisseur de la Turquie et de la Grèce en 2022 , la Turquie important 50% du GNL algérien exporté. L’Algérie fournit également le Portugal et la France.
Le gaz est le pilier de la stratégie d’exportation de l’Algérie et un levier géopolitique majeur vers l’Europe. La position du pays en tant que fournisseur essentiel de gaz naturel pour l’Europe s’est renforcée après le conflit Russie-Ukraine en 2022. Cette dynamique n’est pas seulement commerciale ; elle est également géopolitique, l’Algérie utilisant ses ressources gazières pour accroître son influence internationale. Cette orientation stratégique vers l’Europe suggère que le gaz est perçu comme un actif clé pour la stabilité économique et la diplomatie, avec une préférence potentielle pour le gaz par pipeline en raison de la stabilité des contrats à long terme.
Cependant, la position de l’Algérie en tant qu’exportateur de GNL en Afrique a montré une certaine volatilité. Après avoir été le leader africain en 2023, les exportations de GNL algérien ont diminué au deuxième trimestre 2024 (3,27 millions de tonnes) et au troisième trimestre 2024 (2,63 millions de tonnes), permettant au Nigeria de reprendre la première place en Afrique. Cette fluctuation indique que le leadership de l’Algérie sur le marché africain du GNL n’est pas fermement établi et est soumis à la concurrence et aux variations trimestrielles de la production ou de la capacité d’exportation. Contrairement au gaz par pipeline, où les contrats à long terme et les infrastructures fixes offrent une stabilité, les marchés du GNL peuvent être plus dynamiques, soulignant la nécessité d’investissements soutenus dans la capacité de liquéfaction pour maintenir ou regagner des parts de marché.
Volumes et principales destinations des exportations de pétrole brut
Entre 2015 et 2024, l’Algérie a exporté en moyenne 532 000 b/j de pétrole brut. Toutefois, ces exportations ont diminué de 196 000 b/j sur cette période, en raison de la baisse de la production globale. En 2024, le pays a exporté environ 402 000 b/j de pétrole brut et de condensats. L’Europe a été la principale destination, recevant 295 000 b/j, tandis que l’Asie-Pacifique a importé environ 72 000 b/j.
Les principaux clients pour le pétrole brut entre janvier et octobre 2024 étaient la France (86 000 b/j), l’Espagne (55 000 b/j), l’Italie (49 000 b/j), la Corée du Sud (35 000 b/j), le Portugal (32 000 b/j), l’Inde (31 000 b/j) et le Royaume-Uni (30 000 b/j). Les exportations d’hydrocarbures algériens ont contribué à une augmentation de 20% des échanges bilatéraux avec la Turquie en 2024, atteignant 6 milliards USD. Elles représentent également 96% des exportations algériennes vers la Tunisie.
La diversification des clients pétroliers masque une tendance à la baisse des volumes d’exportation. Bien que l’Algérie maintienne une base de clients diversifiée en Europe et en Asie , cette diversification doit être interprétée dans le contexte d’une diminution globale des volumes d’exportation. Cela implique que, même si l’Algérie conserve un large éventail de partenaires, les parts individuelles de marché peuvent être en baisse ou stagner à des niveaux inférieurs. Cette tendance suggère que la capacité de l’Algérie à augmenter significativement sa part de marché mondiale pour les exportations de pétrole brut est limitée par les contraintes de production (partiellement dues aux quotas de l’OPEP+) et le vieillissement des champs. La stratégie de maintien de relations diversifiées apparaît davantage comme une gestion des risques dans un marché en déclin plutôt qu’une stratégie d’expansion.
Rôle de l’Algérie dans l’approvisionnement énergétique de l’Europe
L’Algérie a renforcé son rôle de fournisseur essentiel de gaz naturel pour l’Europe après le conflit Russie-Ukraine en 2022. Cette position stratégique est consolidée par les investissements étrangers, notamment des États-Unis, de la Chine, de l’Italie et de la France, qui visent à augmenter la production de gaz naturel. Cette dynamique souligne la reconnaissance de l’Algérie comme un partenaire énergétique fiable et une alternative viable dans le contexte des perturbations géopolitiques.
Tableau 4 : Principales Destinations des Exportations d’Hydrocarbures Algériens (2024)
| Type d’Hydrocarbure | Destination Principale | Volume / Part de Marché | Période | Source |
| Pétrole brut | France | 86 000 b/j | Jan-Oct 2024 | Algerie360 |
| Pétrole brut | Espagne | 55 000 b/j | Jan-Oct 2024 | Algerie360 |
| Pétrole brut | Italie | 49 000 b/j | Jan-Oct 2024 | Algerie360 |
| Pétrole brut | Corée du Sud | 35 000 b/j | Jan-Oct 2024 | Algerie360 |
| Pétrole brut | Portugal | 32 000 b/j | Jan-Oct 2024 | Algerie360 |
| Pétrole brut | Inde | 31 000 b/j | Jan-Oct 2024 | Algerie360 |
| Pétrole brut | Royaume-Uni | 30 000 b/j | Jan-Oct 2024 | Algerie360 |
| Gaz naturel / GNL | Union Européenne | ~14% des importations totales de gaz par pipeline et GNL | – | EIA |
| Gaz naturel | Italie | 1er fournisseur (2022) | 2022 | L’Expression DZ |
| Gaz naturel | Espagne | 2ème fournisseur (2022) ; 53% des importations | 2022 | L’Expression DZ , Algerie360 |
| GNL | Turquie | 2ème fournisseur (2022) ; 50% du GNL algérien exporté | 2022 | L’Expression DZ , SECO |
| GNL | Grèce | 2ème fournisseur (2022) | 2022 | L’Expression DZ |
| Exportations hydrocarbures vers Turquie | 6 milliards USD (+20%) | 2024 | SECO | Contribue aux échanges bilatéraux. |
| Exportations hydrocarbures vers Tunisie | 96% des exportations algériennes vers la Tunisie | 2024 | SECO | – |
V. Cadre Réglementaire et Climat d’Investissement
Le cadre réglementaire et le climat d’investissement en Algérie sont des déterminants cruciaux pour le développement de son secteur des hydrocarbures, influençant directement sa capacité à attirer les capitaux et l’expertise nécessaires.
Rôle central de Sonatrach et des autres entités nationales
Sonatrach, la compagnie pétrolière publique algérienne, est l’acteur dominant du secteur. C’est la plus grande entreprise d’Afrique, avec 154 filiales, et elle couvre l’ensemble de la chaîne de valeur des hydrocarbures : recherche, exploitation, transport, transformation et commercialisation. Sonatrach s’est également diversifiée dans la pétrochimie et le dessalement d’eau de mer. La compagnie détient des concessions à l’étranger, notamment en Libye, Mauritanie, Pérou, Yémen et Venezuela, et a établi des coentreprises stratégiques avec des partenaires internationaux tels que l’italien Eni et l’espagnol Naturgy. Parallèlement, l’Agence nationale pour la valorisation des ressources en hydrocarbures (ALNAFT) joue un rôle essentiel en lançant des appels d’offres internationaux pour l’exploration.
Analyse de l’impact de la loi sur les hydrocarbures de 2022 et des réformes récentes
Depuis 2019, l’Algérie a entrepris une série de réformes visant à améliorer son climat des affaires. Parmi celles-ci figurent la suppression de la règle 49/51 pour les secteurs non stratégiques en 2020, l’introduction d’une nouvelle loi sur l’investissement en 2022, et la levée partielle des restrictions à l’importation fin 2023. La loi sur les hydrocarbures de 2022 est spécifiquement reconnue pour avoir relancé les investissements étrangers dans le secteur de l’énergie, après une décennie d’absence. Cette loi offre des incitations significatives, telles que des facilités fiscales et réglementaires, ainsi qu’une meilleure participation aux bénéfices pour les investisseurs. Ces réformes ont contribué à positionner l’Algérie comme une destination d’investissement plus attractive et stable, dans un contexte de demande énergétique mondiale croissante.
Les réformes récentes ont eu un impact positif tangible sur l’attractivité des investissements en Algérie. Les mesures politiques mises en place ont clairement conduit à un regain d’intérêt des investisseurs étrangers et à des engagements d’investissement concrets. Cependant, la pleine réalisation de ces bénéfices dépendra de l’application effective et continue de ces réformes. Des défis persistants, tels que la lourdeur bureaucratique, le manque de transparence et l’instabilité réglementaire, sont encore présents et peuvent freiner les investissements. Cela signifie que, bien que les politiques soient en place, leur mise en œuvre pratique et la capacité à surmonter les obstacles bureaucratiques sont cruciales pour un investissement durable.
Stratégies d’attraction des investissements étrangers et appels d’offres (ex: Algeria Bid Round 2024)
L’Algérie a activement cherché à attirer les investissements étrangers. ALNAFT a lancé des appels d’offres internationaux pour l’exploration, à l’instar de l’« Algeria Bid Round 2024 », qui a été un succès notable, avec des investissements prévus d’au moins 936 millions de dollars. En octobre 2024, le gouvernement algérien a lancé un nouveau cycle d’octroi de licences pour six blocs d’exploration onshore, avec la planification de quatre cycles supplémentaires par an jusqu’en 2028. Des investissements publics et étrangers, impliquant notamment des entités des États-Unis, de la Chine, de l’Italie et de la France, sont en cours dans le secteur gazier.
Projets d’investissement majeurs et leurs objectifs
La stratégie d’investissement de l’Algérie est fortement axée sur l’augmentation de la production de gaz. Sonatrach a annoncé un plan d’investissement massif de 50 milliards de dollars dans le secteur des hydrocarbures entre 2024 et 2028. Cet engagement financier substantiel est directement lié à l’ambition d’augmenter la production de gaz à 200 milliards de mètres cubes d’ici 2030. Des accords de partage de production ont déjà été signés, comme celui entre Sonatrach et Eni, d’une valeur de 1,35 milliard USD, visant à extraire 415 millions de barils d’hydrocarbures dans le bassin algérien de Berkine. L’ampleur de ces investissements et l’orientation spécifique des partenariats majeurs (avec Eni et Naturgy) confirment que l’augmentation de la production et de la capacité d’exportation de gaz sont les priorités stratégiques. Cela renforce l’idée que l’Algérie mise sur son potentiel gazier, tirant parti de ses réserves et de sa position géographique pour répondre à la demande européenne, faisant de ce secteur un pilier de son développement économique et de ses relations internationales.
VI. Contribution Économique et Dépendance Structurelle
Le secteur des hydrocarbures est le fondement de l’économie algérienne, mais cette dépendance structurelle engendre également des vulnérabilités significatives.
Poids des hydrocarbures dans le PIB, les recettes d’exportation et le budget de l’État
Le secteur des hydrocarbures est le pilier central de l’économie algérienne. Entre 2019 et 2023, il a représenté 14% du PIB, 86% des exportations et 47% des recettes budgétaires. D’autres sources soulignent une dépendance encore plus marquée, avec les hydrocarbures contribuant à plus de 90% des exportations, environ 60% des recettes budgétaires et 40% du PIB. Pour 2025, il est prévu que les exportations d’hydrocarbures constituent 79% des recettes d’exportation et 43% des recettes budgétaires.
La croissance du PIB en 2023, qui a atteint 4,1%, a été principalement soutenue par le secteur des hydrocarbures, la production de gaz naturel ayant compensé les réductions de quotas de pétrole brut. Cependant, le PIB des hydrocarbures devrait connaître une légère contraction en 2024 en raison des coupes de quotas pétroliers.
Analyse de la vulnérabilité économique face aux fluctuations des prix mondiaux
Cette dépendance structurelle aux hydrocarbures est une épée à double tranchant : elle est une source majeure de revenus mais aussi une source de vulnérabilité macroéconomique. Cette « dépendance extrême » rend l’Algérie très sensible aux fluctuations des prix mondiaux du pétrole et du gaz, menaçant la stabilité économique à chaque crise énergétique. En 2024, la baisse des recettes d’hydrocarbures a exercé une pression renouvelée sur les soldes extérieurs et budgétaires. Le compte courant est redevenu déficitaire en 2024 après deux années d’excédents.
Le déficit budgétaire s’est creusé en 2024, atteignant 13,9% du PIB, le niveau le plus élevé depuis 2015. Cette augmentation est principalement due à l’accroissement des dépenses publiques et à une forte baisse des recettes d’hydrocarbures. Ce déficit devrait s’élargir à 6,6% du PIB en 2025 si les prix du pétrole venaient à baisser. La dette publique a également légèrement augmenté pour atteindre 48,5% du PIB en 2024.
Les vulnérabilités macroéconomiques ne se limitent pas aux prix des hydrocarbures. Elles incluent également l’inflation, l’exposition des banques au risque souverain, l’effet d’éviction pour le financement du secteur privé, une faible productivité, des restrictions persistantes à l’importation, la gestion du risque social (notamment le chômage des jeunes), une faible compétitivité et une diversification insuffisante des exportations hors hydrocarbures. La « rente gazière et pétrolière » génère des richesses considérables, mais elle crée aussi des problèmes structurels profonds, comme un manque de diversification économique, qui empêchent le pays de traduire cette richesse en une prospérité durable et généralisée, comparable à celle d’autres nations riches en ressources. Cela met en évidence un défi fondamental pour le développement à long terme.
La gestion des dépenses publiques et les réformes structurelles sont cruciales pour atténuer cette vulnérabilité. Le déficit budgétaire croissant en 2024 est explicitement lié à l’augmentation des dépenses publiques, en plus de la baisse des revenus des hydrocarbures. Les problèmes structurels persistants indiquent que même avec des revenus élevés des hydrocarbures, l’économie sous-jacente peine à générer une croissance suffisante hors hydrocarbures ou à absorber les chocs. Cela signifie que la stabilité économique durable de l’Algérie dépend non seulement d’un marché énergétique mondial favorable, mais aussi d’une discipline budgétaire rigoureuse et d’une accélération des réformes structurelles visant à diversifier l’économie et à améliorer la productivité, réduisant ainsi la dépendance disproportionnée aux revenus des hydrocarbures.
Tableau 5 : Contribution du Secteur des Hydrocarbures à l’Économie Algérienne (2019-2024)
| Indicateur | Contribution (%) | Période/Année | Source | Notes Clés |
| PIB | 14% | 2019-2023 | IEA | – |
| PIB | 40% | – | Lodj.ma | – |
| Exportations | 86% | 2019-2023 | IEA | – |
| Exportations | >90% | – | Lodj.ma | – |
| Recettes budgétaires | 47% | 2019-2023 | IEA | – |
| Recettes budgétaires | ~60% | – | Lodj.ma | – |
| Exportations hydrocarbures | 79% (prévision) | 2025 | World Bank | – |
| Recettes budgétaires hydrocarbures | 43% (prévision) | 2025 | World Bank | – |
| Déficit budgétaire | 13,9% du PIB | 2024 | World Bank | Niveau le plus élevé depuis 2015. |
| Déficit budgétaire | 6,6% du PIB (prévision) | 2025 | World Bank | En cas de baisse des prix du pétrole. |
| Balance du compte courant | Déficitaire | 2024 | World Bank | Après deux années d’excédents. |
VII. Défis et Perspectives d’Avenir du Secteur
Le secteur pétrolier et gazier algérien, bien que stratégique, est confronté à des défis multidimensionnels qui façonneront son avenir et la trajectoire économique du pays.
Défis structurels : diversification économique, climat des affaires, inflation
L’économie algérienne est aux prises avec des problèmes structurels profonds qui entravent son développement et limitent les retombées positives de ses richesses en hydrocarbures sur la population. Ces défis incluent une dépendance excessive aux hydrocarbures, une diversification économique encore embryonnaire, un climat des affaires peu propice, une inflation persistante, un modèle social sous tension, un déficit d’infrastructures et une allocation budgétaire déséquilibrée. La lourdeur bureaucratique, le manque de transparence et l’instabilité réglementaire continuent de décourager les investissements, en particulier étrangers.
L’Algérie fait face à un « triple défi » énergétique : une forte dépendance économique aux recettes des hydrocarbures, une consommation d’électricité domestique en constante augmentation (notamment due aux besoins croissants de climatisation ), et l’obligation d’honorer des accords d’exportation de combustibles fossiles à long terme, sous peine de sanctions. Le chômage des jeunes et la faible compétitivité des exportations non liées aux hydrocarbures représentent également des obstacles majeurs.
Impact du changement climatique sur les opérations et infrastructures énergétiques
Le changement climatique représente une menace directe et croissante pour la stabilité opérationnelle et économique du secteur des hydrocarbures en Algérie. Le système énergétique algérien subit déjà des perturbations significatives dues aux événements météorologiques extrêmes tels que les inondations, les sécheresses et les vagues de chaleur. Le pays connaît un réchauffement plus rapide que la moyenne mondiale (0,49°C par décennie contre 0,37°C).
Les vagues de chaleur futures menacent directement la sécurité électrique, car les températures élevées réduisent la capacité des centrales électriques au gaz et la capacité de transport du réseau, augmentant ainsi les risques de pannes, en particulier pendant les périodes de forte demande due à l’utilisation accrue de la climatisation. La diminution des précipitations dans le nord du pays accroît les risques de sécheresses et d’incendies de forêt, menaçant les réseaux électriques, les centrales et les opérations pétrolières et gazières. Inversement, les régions désertiques pourraient connaître une augmentation des événements de précipitations extrêmes et des inondations, ce qui mettrait en péril l’extraction et le raffinage d’hydrocarbures. Le gouvernement a alloué 70% de son budget annuel de réponse aux catastrophes (une moyenne de 255 millions USD par an) aux inondations au cours des 15 dernières années, ce qui souligne l’ampleur de cette menace. Ces effets du changement climatique ne sont pas seulement des préoccupations environnementales, mais des risques opérationnels et stratégiques qui impactent directement les activités du secteur des hydrocarbures.
Stratégies de transition énergétique et développement des énergies renouvelables
La transition énergétique est une nécessité stratégique pour la diversification économique et la résilience climatique de l’Algérie, mais son rythme est crucial. L’Algérie accorde une attention croissante à la gestion de ces impacts climatiques, comme en témoignent des initiatives telles que le Plan National d’Adaptation et le Plan Climat National 2020-2030. Le gouvernement accélère le développement des énergies renouvelables dans le cadre de son Plan de Développement Quinquennal 2020, avec un objectif de 15 GW de capacité installée. Cette démarche vise à diversifier le mix énergétique national et à libérer davantage d’hydrocarbures pour l’exportation.
La capacité solaire du pays a augmenté de près de 1 GW entre 2014 et 2023. Des projets solaires majeurs sont en cours de construction, notamment la centrale de Hassi Delaa (362 MW), qui devrait être opérationnelle fin 2025 ou début 2026, et cinq projets supplémentaires totalisant 780 MW. L’Algérie possède le potentiel d’exporter des énergies renouvelables à l’avenir, ce qui représente une opportunité de compenser la baisse potentielle des revenus des combustibles fossiles. Le développement des énergies renouvelables est présenté comme une double solution : il répond aux risques liés au changement climatique et offre une voie vers la diversification économique, réduisant la dépendance aux hydrocarbures. Bien que l’engagement envers les énergies renouvelables soit manifeste, la vitesse à laquelle cette transition s’opérera est fondamentale. Compte tenu de la profonde dépendance structurelle aux hydrocarbures et de la demande énergétique domestique croissante, la rapidité et l’ampleur avec lesquelles les énergies renouvelables pourront remplacer les combustibles fossiles sur le marché intérieur et devenir une source significative de revenus à l’exportation détermineront la résilience économique à long terme de l’Algérie et sa capacité à réussir sa transition énergétique mondiale.
Vision à long terme pour le secteur et son positionnement international
À long terme, l’Algérie aspire à se positionner comme une alternative crédible à la Russie pour l’approvisionnement en gaz de l’Europe. La diversification des activités de Sonatrach vers la pétrochimie et le dessalement d’eau de mer s’inscrit également dans cette vision stratégique de développement durable et de valeur ajoutée.
Conclusion et Recommandations Stratégiques
Le secteur pétrolier et gazier en Algérie se trouve à un carrefour, caractérisé par des forces intrinsèques, des faiblesses structurelles, des opportunités significatives et des menaces croissantes.
Synthèse des forces, faiblesses, opportunités et menaces
- Forces : L’Algérie dispose de réserves prouvées importantes de pétrole, de gaz conventionnel et d’un potentiel massif en gaz de schiste. Sa position géographique stratégique en fait un fournisseur clé pour l’Europe, un rôle renforcé par la présence de Sonatrach, un acteur majeur et intégré. Les réformes récentes visent à améliorer le climat des affaires et à attirer les investissements étrangers.
- Faiblesses : L’économie algérienne est excessivement dépendante des hydrocarbures, la rendant vulnérable aux fluctuations des prix mondiaux et aux chocs externes. Les défis structurels persistants, tels que la lourdeur bureaucratique, l’inflation, le chômage des jeunes et une capacité de raffinage limitée, freinent la diversification économique. La volatilité des exportations de GNL et la concurrence régionale constituent également des points faibles.
- Opportunités : La demande européenne accrue pour le gaz, notamment en tant qu’alternative à la Russie, offre une fenêtre d’opportunité stratégique. Les nouvelles découvertes de gisements, le vaste potentiel inexploité de gaz de schiste, et le développement des énergies renouvelables (solaire, éolien, hydrogène vert) ouvrent des voies de croissance et de diversification. L’expansion dans la pétrochimie permet également d’augmenter la valeur ajoutée des ressources.
- Menaces : L’impact croissant du changement climatique sur les infrastructures énergétiques (vagues de chaleur, sécheresses, inondations) représente une menace directe pour la stabilité opérationnelle et la sécurité énergétique. La concurrence régionale, notamment celle du Nigeria sur le marché du GNL, la volatilité inhérente des prix des hydrocarbures, les défis liés à la mise en œuvre effective des réformes et les pressions mondiales en faveur de la décarbonisation sont des menaces à prendre en compte.
Recommandations pour renforcer la résilience et la durabilité du secteur
Pour assurer la résilience et la durabilité à long terme de son secteur énergétique, l’Algérie devrait adopter les recommandations stratégiques suivantes :
- Accélérer la diversification économique : Il est impératif de réduire la dépendance aux hydrocarbures en stimulant d’autres secteurs économiques (agriculture, tourisme, industrie manufacturière) par des politiques incitatives et des investissements ciblés.
- Intensifier les investissements dans les énergies renouvelables et l’efficacité énergétique : Dépasser les objectifs actuels pour les énergies renouvelables et promouvoir l’efficacité énergétique à l’échelle nationale permettront de répondre à la demande intérieure croissante sans compromettre les volumes d’exportation d’hydrocarbures, tout en préparant l’avenir post-fossile.
- Renforcer la résilience climatique des infrastructures énergétiques : Des évaluations des risques climatiques le long de la chaîne de valeur énergétique et l’intégration de mesures d’adaptation dans la planification et la construction des infrastructures sont essentielles pour minimiser les perturbations futures dues aux événements météorologiques extrêmes.
- Poursuivre et consolider les réformes du climat des affaires : L’application effective et transparente des lois sur l’investissement et les hydrocarbures est cruciale pour attirer et retenir davantage d’investissements étrangers et privés, en allégeant la bureaucratie et en garantissant la stabilité réglementaire.
- Optimiser la production et l’exportation de gaz naturel : Maximiser les revenus du gaz à court et moyen terme grâce à des partenariats stratégiques et des expansions d’infrastructures, tout en planifiant activement la transition vers des sources d’énergie plus propres.
- Développer les capacités de raffinage et de pétrochimie : Investir dans la transformation des hydrocarbures bruts sur place permettra d’augmenter la valeur ajoutée des exportations et de créer des emplois, réduisant ainsi la dépendance aux importations de produits raffinés.
En adoptant ces mesures, l’Algérie pourra non seulement consolider sa position sur le marché énergétique mondial, mais aussi bâtir une économie plus diversifiée, résiliente et durable pour les générations futures.Sources used in the report