
Introduction
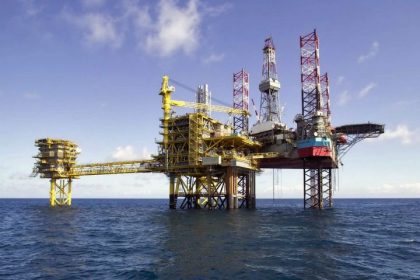
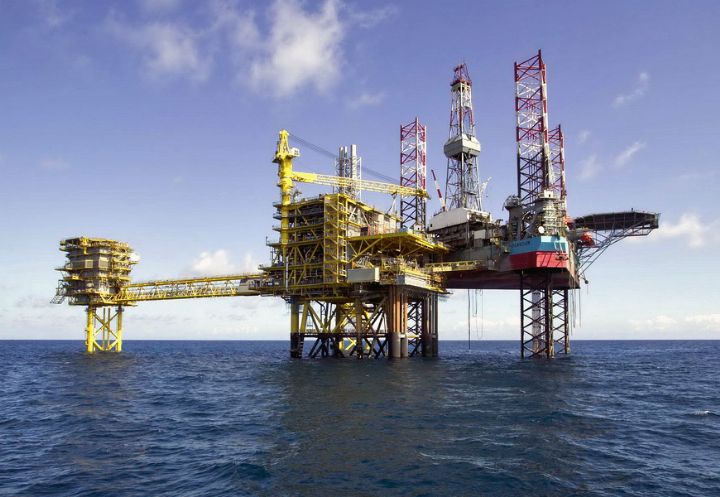
La Guinée Équatoriale, une petite nation d’Afrique centrale, s’est imposée comme l’un des principaux producteurs de pétrole d’Afrique subsaharienne. Son secteur des hydrocarbures a constitué le pilier de son économie, transformant le pays et le propulsant au statut de pays à revenu intermédiaire de la tranche supérieure dès 2004. Ce rapport propose un état des lieux exhaustif de ce secteur stratégique, en examinant sa situation actuelle, les défis auxquels il est confronté et les initiatives stratégiques mises en œuvre pour assurer sa viabilité future et contribuer à un développement économique plus large.
I. Contexte Économique et Dépendance aux Hydrocarbures
Impact du secteur pétrolier et gazier sur le PIB, les revenus fiscaux et les exportations
L’économie de la Guinée Équatoriale se caractérise par une dépendance extrême vis-à-vis de son industrie pétrolière et gazière. En 2015, ce secteur représentait plus de 60 % de son produit intérieur brut (PIB), 80 % de ses recettes fiscales et 86 % de ses exportations. Des données plus récentes pour 2023 indiquent que le secteur des hydrocarbures contribue toujours à 39 % du PIB, 76 % des exportations totales et environ 86 % des recettes publiques. Une autre source estime même cette contribution à 95 % des exportations et 90 % des recettes totales en 2023. Cette profonde dépendance signifie que les fluctuations de l’activité des hydrocarbures se traduisent directement par des changements économiques significatifs. À titre d’exemple, une baisse de 8,9 % de l’activité des hydrocarbures en 2015 a entraîné une diminution de 7,5 % du PIB global.
En 2023, l’économie est entrée en récession, avec une contraction du PIB réel de 5,7 %. Cette récession est principalement attribuable à la contribution du pétrole au PIB, qui a diminué de 12,8 %, et à une chute de 26,7 % des exportations nettes. L’impact sur les finances publiques a été particulièrement sévère, les recettes fiscales pétrolières ayant chuté de 59 % en 2023. Cette vulnérabilité économique et cette pression fiscale sont exacerbées par le déclin des prix mondiaux du pétrole, obligeant le gouvernement à recourir à l’emprunt externe et à ses réserves pour faire face à ses besoins de financement du déficit. La situation souligne l’urgence des réformes fiscales et de la diversification des sources de revenus.
Évolution de la dépendance économique et les défis de la diversification
La dépendance prolongée à l’égard du pétrole et du gaz a créé un défi majeur pour la diversification économique du pays. Malgré la richesse substantielle générée pendant les années de boom, où le PIB par habitant a atteint 50 240 dollars en 2005 , les bénéfices ne se sont pas traduits par un développement généralisé. Le secteur des hydrocarbures, par nature capitalistique, offre peu d’opportunités d’emploi, ce qui contribue à des taux de pauvreté élevés (76,8 % en 2006, selon les dernières données disponibles) et à une inégalité des revenus prononcée. Cette situation a conduit à une récession prolongée depuis 2016, annulant les gains économiques notables et compromettant les progrès sociaux.
Le gouvernement est confronté à un défi structurel pour mobiliser les recettes non pétrolières, en raison d’une politique fiscale inefficace, d’une administration fiscale faible et d’un vaste secteur informel. Le ratio dette publique/PIB est passé de 34,6 % en 2022 à 42,1 % en 2023 , limitant davantage la marge de manœuvre budgétaire. La faiblesse des institutions et un environnement réglementaire peu propice au développement du secteur privé, caractérisé par des obstacles à l’entrée, des réglementations discriminatoires, une incertitude juridique, un accès limité au crédit et une numérisation inadéquate des services publics, posent des risques opérationnels élevés pour les entreprises. Cette situation, où une richesse considérable n’a pas entraîné une prospérité généralisée, met en lumière les défis fondamentaux de gouvernance et de distribution des richesses qui compliquent la diversification économique et la croissance inclusive.
Table 1 : Dépendance Économique aux Hydrocarbures (Indicateurs Clés)
| Indicateur | 2015 | 2023 (ou dernière donnée disponible) | Source |
| Part des Hydrocarbures dans le PIB | >60% | 39% | |
| Part des Hydrocarbures dans les Recettes Fiscales | 80% | 86% / 90% | |
| Part des Hydrocarbures dans les Exportations | 86% | 76% / 95% | |
| Taux de Croissance du PIB | -7.5% | -5.7% | |
| Variation des Recettes Fiscales Pétrolières | N/A | -59% (2023) | |
| Ratio Dette Publique/PIB | N/A | 42.1% (2023) |
II. Réserves et Production d’Hydrocarbures
A. Pétrole Brut
Historique des réserves prouvées et évolution de la production, avec un focus sur le déclin récent
La Guinée Équatoriale détenait 1,1 milliard de barils de réserves prouvées de pétrole brut en janvier 2017 , un chiffre qui est resté constant jusqu’en 2021. Bien que cela indique une base de ressources significative, le pays a connu un déclin structurel de sa production pétrolière depuis son apogée. La production de pétrole et d’autres liquides a atteint un pic de 375 000 barils par jour (b/j) en 2005 , avec d’autres sources citant un pic de 360,5 mille b/j en 2005 ou 328,690 mille b/j en 2004. Ce pic était largement tiré par le champ Zafiro, opéré par ExxonMobil, qui a atteint 280 000 b/j en 2004.
Cependant, la production a chuté de manière significative depuis lors. En 2016, la production moyenne était tombée à 244 000 b/j , la production de Zafiro ayant diminué à 82 000 b/j. Le déclin s’est accéléré ces dernières années : de 120,78 mille b/j en 2022 à 88,21 mille b/j en 2023 , ce qui représente une baisse de 26,97 %. Une autre source rapporte 54,881 mille b/j en décembre 2023, en baisse par rapport à 81,295 mille b/j en décembre 2022. Cette tendance constante à la baisse, observée à travers plusieurs points de données, souligne la maturité des champs existants et le besoin urgent de nouvelles découvertes et de techniques de récupération améliorée. La diminution rapide de la production, en particulier du champ Zafiro, le plus grand du pays, est la principale cause de la récession économique et des efforts agressifs du gouvernement pour attirer de nouveaux investissements et lancer de nouvelles rondes d’octroi de licences.
B. Gaz Naturel
Réserves prouvées et croissance de la production
La Guinée Équatoriale détenait 1,3 trillion de pieds cubes (Tcf) de réserves prouvées de gaz naturel en janvier 2017 , ce qui représente environ 0,019 % du total mondial. Aux niveaux de consommation de 2017, ces réserves équivalent à environ 30,9 fois sa consommation annuelle, suggérant une durée de vie d’environ 31 ans pour le gaz.
La production de gaz naturel sec a connu une croissance rapide historiquement, passant de 0,7 milliard de pieds cubes (Bcf) en 2001 à 219 Bcf en 2016 , et affichant un changement remarquable de 3445 % entre 2000 et 2022. Cependant, des données récentes indiquent une légère baisse, avec une production de 0,222 quadrillion de Btu en 2023, en recul par rapport à 0,254 quadrillion de Btu en 2022. En mètres cubes, la production commercialisée était de 7 103 millions de mètres cubes (Cub m mn) en décembre 2023, une diminution par rapport à 8 104,735 Cub m mn en décembre 2022. Le pic historique de production commercialisée a été de 8 409,014 Cub m mn en 2013.
Consommation domestique et dynamique des exportations de GNL
La consommation domestique de gaz naturel a augmenté à un rythme plus lent, passant de 1 Bcf en 2001 à un pic de 57 Bcf en 2011, avant de diminuer à 42 Bcf en 2016. En 2017, la consommation était de 42 072 millions de pieds cubes (MMcf) par an. Le gaz naturel constitue une part dominante de l’approvisionnement énergétique du pays, à 83,5 % en 2022 , et son utilisation dans la production d’électricité a connu une augmentation de 541 % entre 2000 et 2022. Une partie significative (54 %) de la consommation finale totale de gaz naturel est destinée à des usages non énergétiques.
La Guinée Équatoriale est un exportateur net de gaz naturel , avec 152 Bcf de GNL exportés en 2016, principalement vers l’Asie-Pacifique (88 Bcf) et le Moyen-Orient (42 Bcf), l’Inde étant la principale destination (49 Bcf). Le pays exploite une usine de GNL, Punta Europa (EG LNG), sur l’île de Bioko, mise en service en 2007 et alimentée par le champ Alba. Les plans pour un deuxième train de GNL, destiné à utiliser le gaz de la Guinée Équatoriale, du Cameroun et du Nigeria, ont évolué, Ophir Energy se concentrant désormais sur le projet de GNL flottant (FLNG) Fortuna.
Le secteur du gaz naturel, malgré une légère baisse récente de production, représente la principale voie pour l’avenir des hydrocarbures du pays. Ses réserves substantielles et sa capacité d’exportation offrent un contraste marqué avec le déclin du pétrole. Le rôle pivot du gaz dans l’approvisionnement énergétique domestique et la production d’électricité renforce son importance stratégique. L’engagement du gouvernement envers l’initiative « Gas Mega Hub » et les prévisions d’augmentation de la production gazière d’ici 2025 indiquent clairement une réorientation stratégique vers la monétisation du gaz comme moteur principal des futures recettes d’hydrocarbures et de la stabilité économique.
Table 2 : Production de Pétrole Brut en Guinée Équatoriale (2000-2023)
| Année | Production (Mille Barils par Jour) | Source |
| 2004 | 328.690 | |
| 2005 | 375 / 360.50 | |
| 2016 | 244 | |
| 2022 | 118.38 / 81.295 | |
| 2023 | 88.21 / 88.13 / 54.881 |
Note: Des variations peuvent exister entre les sources pour la même année, reflétant différentes méthodologies de collecte ou de rapport de données. La tendance à la baisse est cependant constante.
Table 3 : Production de Gaz Naturel en Guinée Équatoriale (2000-2023)
| Année | Production (Quadrillion Btu) | Production (Million Mètres Cubes) | Source |
| 2013 | N/A | 8,409.014 | |
| 2015 | ~0.297 (296,646 MMcf) | N/A | |
| 2016 | ~0.226 (219 Bcf) | N/A | |
| 2017 | 0.259 | N/A | |
| 2022 | 0.254 | 8,104.735 | |
| 2023 | 0.222 | 7,103.000 |
Note: Les conversions de MMcf/Bcf en Quadrillion Btu sont approximatives pour la cohérence des unités.
III. Cadre Réglementaire et Acteurs Clés
A. Gouvernance et Législation
Rôle du Ministère des Mines et des Hydrocarbures et la Loi sur les Hydrocarbures
Le Ministère des Mines et des Hydrocarbures (MMIE), dont le siège est à Malabo et dont Don Antonio Oburu Ondo est le ministre depuis 2023 , est l’organisme de réglementation et d’administration principal de l’industrie pétrolière de la Guinée Équatoriale. Le cadre juridique fondamental est la Loi sur les Hydrocarbures n° 08/2006. Cette loi stipule que tous les gisements d’hydrocarbures, qu’ils soient terrestres, dans les eaux territoriales ou au large, sont la propriété exclusive de l’État. L’État conserve tous les droits d’exploitation et peut mener des opérations pétrolières par l’intermédiaire de ses entreprises nationales ou en association avec des entrepreneurs. Le MMIE est chargé de formuler, de réglementer et de surveiller les politiques pétrolières, ainsi que de négocier, de signer et d’exécuter tous les contrats avec les compagnies pétrolières internationales (CPI).
La loi exige également que toutes les opérations pétrolières soient menées avec prudence, en utilisant les meilleures pratiques techniques et scientifiques, et en respectant strictement la sécurité, la protection de l’environnement et la conservation de la biodiversité. Il est notamment interdit de brûler le gaz naturel associé, sauf dans des cas exceptionnels justifiés par des raisons techniques, économiques, financières ou environnementales, le Ministère conservant une discrétion exclusive pour l’autorisation et l’indemnisation potentielle. Ce cadre juridique, qui établit une autorité étatique forte et des directives claires en matière de gestion environnementale, vise à maximiser les bénéfices nationaux tout en encourageant des pratiques responsables, notamment en favorisant la monétisation du gaz plutôt que son torchage.
Récentes réformes visant à attirer les investissements (ex: Décret No. 100/2024)
En réponse au déclin de la production et à la nécessité de revitaliser le secteur, le gouvernement a entrepris une série de réformes pour renforcer son attractivité auprès des investisseurs étrangers. Cela inclut l’approbation de nouvelles lois fiscales compétitives et des révisions attendues des contrats de partage de production (PSC). Un développement récent significatif est le Décret n° 100/2024, qui introduit des réglementations spécifiques pour l’exécution des décisions judiciaires à l’encontre des compagnies pétrolières. Ce décret vise à renforcer la confiance des investisseurs en garantissant la cohérence procédurale, l’équité et la sécurité juridique, avec une procédure spéciale conçue pour minimiser les perturbations économiques dues à des actions d’exécution agressives. Le processus implique des étapes procédurales obligatoires, une surveillance et une approbation gouvernementales, et, en fin de compte, la Présidence de la République a le dernier mot sur l’exécution via un décret administratif.
Le gouvernement s’efforce également de simplifier l’accès aux données sur les hydrocarbures grâce à une nouvelle initiative d’acquisition sismique 3D multi-client et une stratégie de données multi-client, garantissant aux investisseurs l’accès à des informations géologiques de haute qualité. De plus, des efforts sont en cours pour assouplir les restrictions bancaires imposées par la Banque des États de l’Afrique Centrale, avec des plans d’exceptions pour les principaux opérateurs et sociétés de services. Ces réformes ciblées visent à améliorer le climat des affaires en Guinée Équatoriale en répondant directement aux préoccupations des investisseurs concernant la sécurité juridique et les défis opérationnels. Cependant, la centralisation du pouvoir de décision, notamment l’autorité finale de la Présidence sur l’exécution judiciaire, pourrait être perçue différemment par les investisseurs, certains y voyant un gage de stabilité et d’autres une source potentielle de discrétion politique.
B. Compagnies Opératrices et Infrastructures
Rôle et initiatives de GEPetrol, la compagnie pétrolière nationale
GEPetrol, créée en 2001 et opérationnelle depuis 2002 , est la compagnie pétrolière nationale de la Guinée Équatoriale. Ses principales responsabilités comprennent la gestion de la participation de l’État en tant qu’actionnaire dans les Contrats de Partage de Production (PSC), l’action en tant qu’agent pour la vente de la part de l’État des hydrocarbures, et la promotion de nouvelles zones d’exploration pour l’octroi de licences. GEPetrol a également le mandat de participer, seule ou en partenariat avec d’autres sociétés nationales ou étrangères, à des activités d’exploration et de production tant au niveau national qu’à l’étranger.
Un développement récent significatif est la prise en charge par GEPetrol de l’opérabilité du Bloc B, qui comprend le champ vital de Zafiro, d’ExxonMobil en juin 2024. Cette décision marque un changement stratégique vers un contrôle national accru et une implication directe dans la production. GEPetrol a immédiatement lancé un plan de développement multi-phases pour Zafiro : la Phase 1 (reconnexion des puits) devrait débuter début 2025, la Phase 2 se concentrera sur l’optimisation de la production et des coûts, et la Phase 3 impliquera un redéveloppement complet du champ à partir de 2025. Pour soutenir cet effort, GEPetrol a attribué à Petrofac un contrat de services techniques de cinq ans d’une valeur de 350 millions de dollars en avril 2024. Cette transition de GEPetrol vers un rôle d’opérateur direct dans un champ aussi crucial démontre un engagement ferme envers le renforcement des capacités nationales et une intervention directe pour stabiliser et augmenter la production des actifs matures clés, positionnant GEPetrol comme un acteur central dans l’avenir des hydrocarbures du pays.
Présence et activités des compagnies pétrolières internationales
Historiquement, les entreprises américaines ont dominé la production de pétrole brut en Guinée Équatoriale, bien que des entreprises européennes et chinoises aient commencé à jouer un rôle. Les principales compagnies pétrolières internationales (CPI) telles qu’ExxonMobil (ancien opérateur de Zafiro), Chevron, Marathon Oil et Trident Energy ont des intérêts significatifs dans le pays.
Les activités récentes incluent la signature par Chevron de nouveaux Contrats de Partage de Production (PSC) pour les blocs EG-06 et EG-11 en 2024, renforçant ainsi ses intérêts existants dans les champs Alen, Aseng et Yolanda. VAALCO Energy prépare également un programme de forage et un développement de champ pour le Bloc P, qui contient l’opportunité de développement du champ Venus. Bien que certains analystes suggèrent que les grandes compagnies pourraient se désengager des actifs vieillissants en Guinée Équatoriale, à l’instar de l’Angola , la signature continue de nouveaux PSC et les campagnes de forage actives par d’autres acteurs internationaux indiquent un intérêt persistant pour le secteur des hydrocarbures du pays. Cela suggère que la politique de « porte ouverte » du gouvernement et ses efforts pour attirer de nouveaux investissements portent leurs fruits, même si le profil des CPI dominantes pourrait évoluer.
Acteurs et projets clés dans le segment midstream (transport et stockage)
Le marché midstream en Guinée Équatoriale est caractérisé par une structure assez consolidée, avec la présence d’acteurs mondiaux et locaux, notamment Saipem S.P.A., Maritime Developments Ltd., Sociedad Nacional de G.E., Equatorial Guinea of Petroleum et Marathon Oil Company.
Des projets d’infrastructure clés sont en cours pour renforcer les capacités midstream du pays. Le projet du terminal pétrolier de Bioko, une installation de stockage de 7,5 millions de barils à Punta Europa, vise à devenir la plus grande installation de stockage d’Afrique de l’Ouest et un centre régional de commerce et de distribution. Le gouvernement a signé un accord de développement et de financement de 500 millions de dollars avec Arabian Energy d’Arabie Saoudite pour ce projet.
En matière de raffinage, la Guinée Équatoriale manque actuellement de capacité domestique et importe tous ses produits pétroliers. Cependant, des plans avancent pour une nouvelle raffinerie de pétrole avec la société chinoise SupeZet, visant à transformer le pétrole brut national pour la consommation locale, à réduire les importations et à créer des emplois. Ce projet s’ajoute à la raffinerie de Bata, précédemment annoncée avec China Railway Construction Corporation, qui devrait traiter 20 000 b/j. Ces investissements stratégiques dans les infrastructures midstream et downstream visent à ajouter de la valeur au pétrole brut au niveau national, à renforcer la sécurité énergétique en réduisant la dépendance aux importations de carburant et à positionner la Guinée Équatoriale comme un hub énergétique régional. Cette expansion est essentielle pour diversifier l’économie au sein même du secteur énergétique et capter davantage de retombées économiques.
Table 4 : Principaux Champs Pétroliers et Gaziers et Opérateurs Associés
| Nom du Champ | Hydrocarbure Principal | Opérateurs Clés (Passé/Présent) | Statut/Notes |
| Zafiro | Pétrole, Gaz Naturel | ExxonMobil (Passé), GEPetrol (Actuel) | Plus grand champ pétrolier, production en déclin, plan de redéveloppement multi-phases par GEPetrol |
| Alba | Gaz Naturel, Condensat | Marathon Oil (Partenaire), Chevron (Affilié Noble Energy) | Champ gazier clé, alimente EG LNG, Phase II du Gas Mega Hub |
| Ceiba | Pétrole | Triton (Passé), Trident Energy (Actuel) | Deuxième grand champ pétrolier, forage intercalaire récent |
| Aseng | Gaz Naturel | Chevron (Partenaire) | Phase III du Gas Mega Hub |
| Yolanda | Gaz Naturel | Chevron (Partenaire) | Initiative Gas Mega Hub |
| Fortuna | Gaz Naturel | Ophir Energy (Ancien focus) | Projet FLNG, réorientation des efforts |
| Bloc P (Venus) | Pétrole | VAALCO Energy (Opérateur) | Programme de forage prévu |
| Bloc EG-06, EG-11 | Pétrole/Gaz | Chevron | Nouveaux PSC signés en 2024, programmes d’exploration |
| Bloc EG-31, EG-18 | Pétrole/Gaz | Africa Oil Corp | Nouveaux PSC attribués |
| Bloc EG-23, EG-01 | Pétrole/Gaz | Panoro Energy | Nouveaux PSC attribués |
| Bloc EG-08 | Pétrole/Gaz | Antler Global | Nouveau PSC attribué |
| Bloc H, 02 | Pétrole/Gaz | Atlas Oranto Petroleum (Ancien), PanAtlantic Energy (Ancien) | À offrir lors de la ronde d’octroi de licences de 2025 |
IV. Défis et Opportunités
A. Défis Majeurs
Déclin structurel de la production des champs matures
Le défi le plus pressant est le déclin structurel de la production de pétrole brut, principalement des champs matures comme Zafiro. Ce déclin est en cours depuis plus d’une décennie, la production étant passée de pics de plus de 300 000 b/j au milieu des années 2000 à moins de 90 000 b/j en 2023. Cette tendance devrait se poursuivre, la production d’hydrocarbures étant prévue à la baisse de 6,3 % en 2024. La perspective que les grandes compagnies pétrolières internationales puissent se désengager des actifs vieillissants en Guinée Équatoriale, à l’instar de l’Angola , présente un risque significatif de déficit d’investissement si de nouveaux acteurs ne comblent pas ce vide. Ce scénario aggraverait le défi du déclin de la production et rendrait encore plus crucial le succès des nouvelles rondes d’octroi de licences et la capacité des entreprises nationales ou des petites entreprises indépendantes à prendre le relais.
Instabilité économique, défis fiscaux et environnement des affaires
La dépendance économique extrême aux hydrocarbures a plongé le pays dans une récession prolongée. Les défis fiscaux sont considérables, marqués par une forte dépendance aux recettes pétrolières, une faible mobilisation des recettes non pétrolières et une dette croissante. Les faiblesses institutionnelles, une politique fiscale inefficace, une administration fiscale déficiente et un vaste secteur informel entravent la croissance. L’environnement réglementaire n’est pas suffisamment favorable aux affaires, avec des obstacles à l’entrée, une incertitude juridique, un accès limité au crédit et une numérisation inadéquate des services publics, ce qui entraîne des risques opérationnels élevés.
Bien que le gouvernement promeuve une politique de « porte ouverte » et des réformes fiscales , des analyses externes soulignent l’absence de réformes significatives du secteur des hydrocarbures, des rigidités concernant le contenu local et des obstacles au départ des entreprises. Cette divergence entre les intentions déclarées et la perception de la réalité, ou les défis de mise en œuvre, peut nuire à la confiance des investisseurs et freiner les efforts de diversification. Les problèmes de gouvernance systémiques et un climat des affaires difficile sapent les efforts visant à attirer des investissements durables et à diversifier l’économie, créant un paradoxe qui doit être résolu pour une croissance à long terme.
Contexte régional et mondial changeant
Les défis de la Guinée Équatoriale, tels que le déclin des réserves et les coûts de production élevés, s’inscrivent dans une tendance plus large affectant les producteurs de pétrole du Golfe de Guinée. Cela place le pays dans un environnement concurrentiel pour les investissements limités disponibles dans la région. De plus, le contexte mondial de la transition énergétique, avec la feuille de route « Net Zéro d’ici 2050 » de l’AIE et la pression croissante en faveur de la durabilité, exerce une pression sur les investissements dans les combustibles fossiles. La Guinée Équatoriale tente de s’adapter en présentant le gaz comme un « carburant de transition » et une « énergie d’avenir ». Enfin, l’instabilité politique et les préoccupations sécuritaires dans la région du Golfe de Guinée posent des risques externes qui peuvent décourager les investissements et compliquer les opérations.
B. Opportunités et Perspectives d’Avenir
Monétisation du gaz et l’initiative « Gas Mega Hub »
Le gaz naturel représente une opportunité stratégique majeure pour la Guinée Équatoriale. Avec des réserves prouvées qui pourraient durer environ 31 ans aux niveaux de consommation actuels , le pays est bien positionné pour capitaliser sur ses ressources gazières. L’initiative « Gas Mega Hub » est au cœur de cette stratégie, visant à faire de la Guinée Équatoriale un pôle régional de traitement et d’exportation de gaz. Cette initiative implique des collaborations transfrontalières avec le Cameroun (champs Yoyo-Yolanda) et le Nigeria (projet de pipeline du Golfe de Guinée) pour monétiser le gaz dans les installations de Punta Europa.
Des projets spécifiques sont en cours, tels que la monétisation du gaz d’Alen (580 BCF), la monétisation du gaz de queue d’Alba (825 BCF) et la monétisation du gaz d’Aseng (~1 TCF). Ces projets sont cruciaux pour inverser la légère baisse récente de la production de gaz et sont censés stimuler la production gazière d’ici 2025. La vision du ministre des Mines et des Hydrocarbures, Antonio Oburu Ondo, selon laquelle « le gaz n’est pas seulement un carburant de transition pour nous – ce sera aussi l’énergie de l’avenir » , souligne l’importance à long terme de cette ressource pour la sécurité énergétique et la stabilité économique du pays.
Revitalisation de l’exploration et de la production pétrolière
Malgré le déclin de la production des champs matures, le gouvernement s’engage activement dans des efforts de revitalisation du secteur pétrolier. Une importante ronde d’octroi de licences est prévue pour 2025/2026, offrant de nouvelles opportunités d’exploration et de production. Des Contrats de Partage de Production (PSC) ont déjà été attribués à des entreprises telles qu’Africa Oil Corp, Chevron, Panoro Energy et Antler Global.
Un élément clé de cette stratégie est le plan de développement multi-phases de GEPetrol pour le champ Zafiro, suite à la prise en charge de l’opérabilité d’ExxonMobil en juin 2024. Ce plan inclut la reconnexion des puits, l’optimisation de la production et un redéveloppement complet du champ. De plus, une nouvelle initiative d’acquisition sismique multi-client est en cours pour fournir des données géologiques de haute qualité aux investisseurs. Les opérateurs prévoient également des campagnes de forage entre 2024 et 2027. Ces mesures proactives visent à attirer de nouveaux capitaux et à inverser la tendance à la baisse de la production pétrolière.
Développement du segment midstream et downstream
Le développement des infrastructures midstream et downstream représente une opportunité significative pour la Guinée Équatoriale d’ajouter de la valeur à ses hydrocarbures et de renforcer sa sécurité énergétique. Le projet du terminal pétrolier de Bioko, une installation de stockage de 7,5 millions de barils, vise à devenir un hub commercial et de distribution majeur en Afrique de l’Ouest.
En outre, des plans concrets sont en place pour développer la capacité de raffinage du pays. Un protocole d’accord a été signé avec la société chinoise SupeZet pour la construction d’une nouvelle raffinerie de pétrole, destinée à traiter le pétrole brut équato-guinéen pour la consommation domestique, à réduire la dépendance aux importations et à créer des emplois. Ce projet s’ajoute à la raffinerie de Bata, d’une capacité de 20 000 b/j, développée en collaboration avec China Railway Construction Corporation. Ces investissements dans la chaîne de valeur énergétique visent à renforcer la base industrielle du pays et à soutenir la diversification économique à long terme.
Stratégie de diversification économique au-delà des hydrocarbures
La Guinée Équatoriale reconnaît la nécessité urgente d’un nouveau modèle de développement pour créer de nouveaux moteurs de croissance et d’emplois. La Banque Mondiale a proposé une feuille de route détaillée pour une croissance durable et inclusive, axée sur le développement du capital humain, un environnement propice au secteur privé et le renforcement des institutions et de la gouvernance.
Les actions prioritaires incluent la réduction de l’instabilité fiscale par la mise en place d’un fonds de stabilisation et l’amélioration de la transparence du fonds souverain. Il est également crucial d’améliorer la gestion des finances publiques en augmentant les recettes non pétrolières, en rationalisant les exonérations fiscales et en simplifiant les procédures fiscales. Le renforcement de la gouvernance par la pleine opérationnalisation de la Commission anti-corruption et l’amélioration des capacités statistiques sont également essentiels. Enfin, l’investissement dans le capital humain, notamment l’éducation primaire, le développement des compétences pour la diversification économique, le renforcement de la santé publique et l’adoption de mesures de protection sociale, est fondamental pour une croissance inclusive qui bénéficie à l’ensemble de la population. Cette stratégie à long terme est vitale pour surmonter les défis de la « malédiction des ressources » et assurer la résilience économique au-delà du cycle des hydrocarbures.
Conclusion
L’état des lieux du secteur pétrolier et gazier en Guinée Équatoriale révèle une dynamique complexe, marquée par un déclin structurel de la production pétrolière et une dépendance économique prononcée. Le pays a connu une chute significative de sa production de pétrole brut, en particulier de ses champs matures comme Zafiro, ce qui a directement contribué à une récession économique et à une forte pression fiscale. Cette situation est aggravée par des défis de gouvernance systémiques, un environnement des affaires peu propice et la nécessité de diversifier une économie historiquement mono-produit.
Cependant, des perspectives d’avenir prometteuses émergent, principalement centrées sur la monétisation du gaz naturel. Les réserves gazières substantielles du pays et l’initiative stratégique « Gas Mega Hub », qui vise à développer des projets de monétisation du gaz et des collaborations régionales, positionnent le gaz comme le principal moteur de croissance future du secteur des hydrocarbures. Parallèlement, le gouvernement s’engage activement dans la revitalisation de l’exploration et de la production pétrolière par de nouvelles rondes d’octroi de licences et l’implication accrue de la compagnie pétrolière nationale GEPetrol dans l’opérabilité des champs clés. Le développement des infrastructures midstream et downstream, notamment les projets de terminaux pétroliers et de raffineries, vise à ajouter de la valeur localement et à renforcer la sécurité énergétique.
En somme, la Guinée Équatoriale se trouve à un carrefour critique. La voie à suivre exige un engagement soutenu envers des réformes structurelles, une gouvernance transparente et des investissements stratégiques pour exploiter pleinement le potentiel gazier tout en favorisant une économie véritablement diversifiée et inclusive. C’est par cette approche multidimensionnelle que le pays pourra assurer sa stabilité économique à long terme et un développement durable pour ses citoyens.